Logifin Savings Monitor · Σεπτέμβριος 2026
Μεγαλώνει η απόσταση στα επιτόκια προθεσμιακών
Επιτόκια καταθέσεων και πληθωρισμός στις 21 χώρες της ευρωζώνης
Published: 2 Νοεμβρίου 2026 · Next edition: 2 Δεκεμβρίου 2026
The Logifin Savings Monitor is currently published in Greek only. A European edition in English is coming.
The month in four numbers
Σεπτέμβριος 2026
Official ECB and Eurostat data, with calculations by Logifin.
- Το επιτόκιο για νέα προθεσμιακή έως 1 έτους
- 1,28%
- Το επιτόκιο για νέα προθεσμιακή έως 1 έτους
- Στην ευρωζώνη 2,33%
- Η θέση της Ελλάδας στις 21 χώρες της ευρωζώνης
- 20ή
- Η θέση της Ελλάδας στις 21 χώρες της ευρωζώνης
- Για έβδομο συνεχόμενο μήνα
- Το μερίδιο των καταθέσεων σε όψεως και ταμιευτηρίου
- 78%
- Το μερίδιο των καταθέσεων σε όψεως και ταμιευτηρίου
- Με μέσο επιτόκιο 0,03%
- Οι επιπλέον τόκοι τον χρόνο στους λογαριασμούς όψεως
- 335 εκατ. €
- Οι επιπλέον τόκοι τον χρόνο στους λογαριασμούς όψεως
- Αν ίσχυε το 0,30% της ευρωζώνης
Κάθε μήνα η Ευρωπαϊκή Κεντρική Τράπεζα δημοσιεύει τα μέσα επιτόκια καταθέσεων σε κάθε χώρα της ευρωζώνης. Το Logifin Savings Monitor τα συγκρίνει και υπολογίζει τι μένει από τον τόκο όταν ληφθεί υπόψη ο πληθωρισμός. Τον Σεπτέμβριο η διαφορά της Ελλάδας από την ευρωζώνη στις νέες προθεσμιακές ξεπέρασε τη μία ποσοστιαία μονάδα για πρώτη φορά από τον Σεπτέμβριο του 2024. Τον ίδιο μήνα ο πληθωρισμός στην Ελλάδα ανέβηκε στο 5,1%.
Πού βρίσκεται η Ελλάδα ανάμεσα στις 21 χώρες
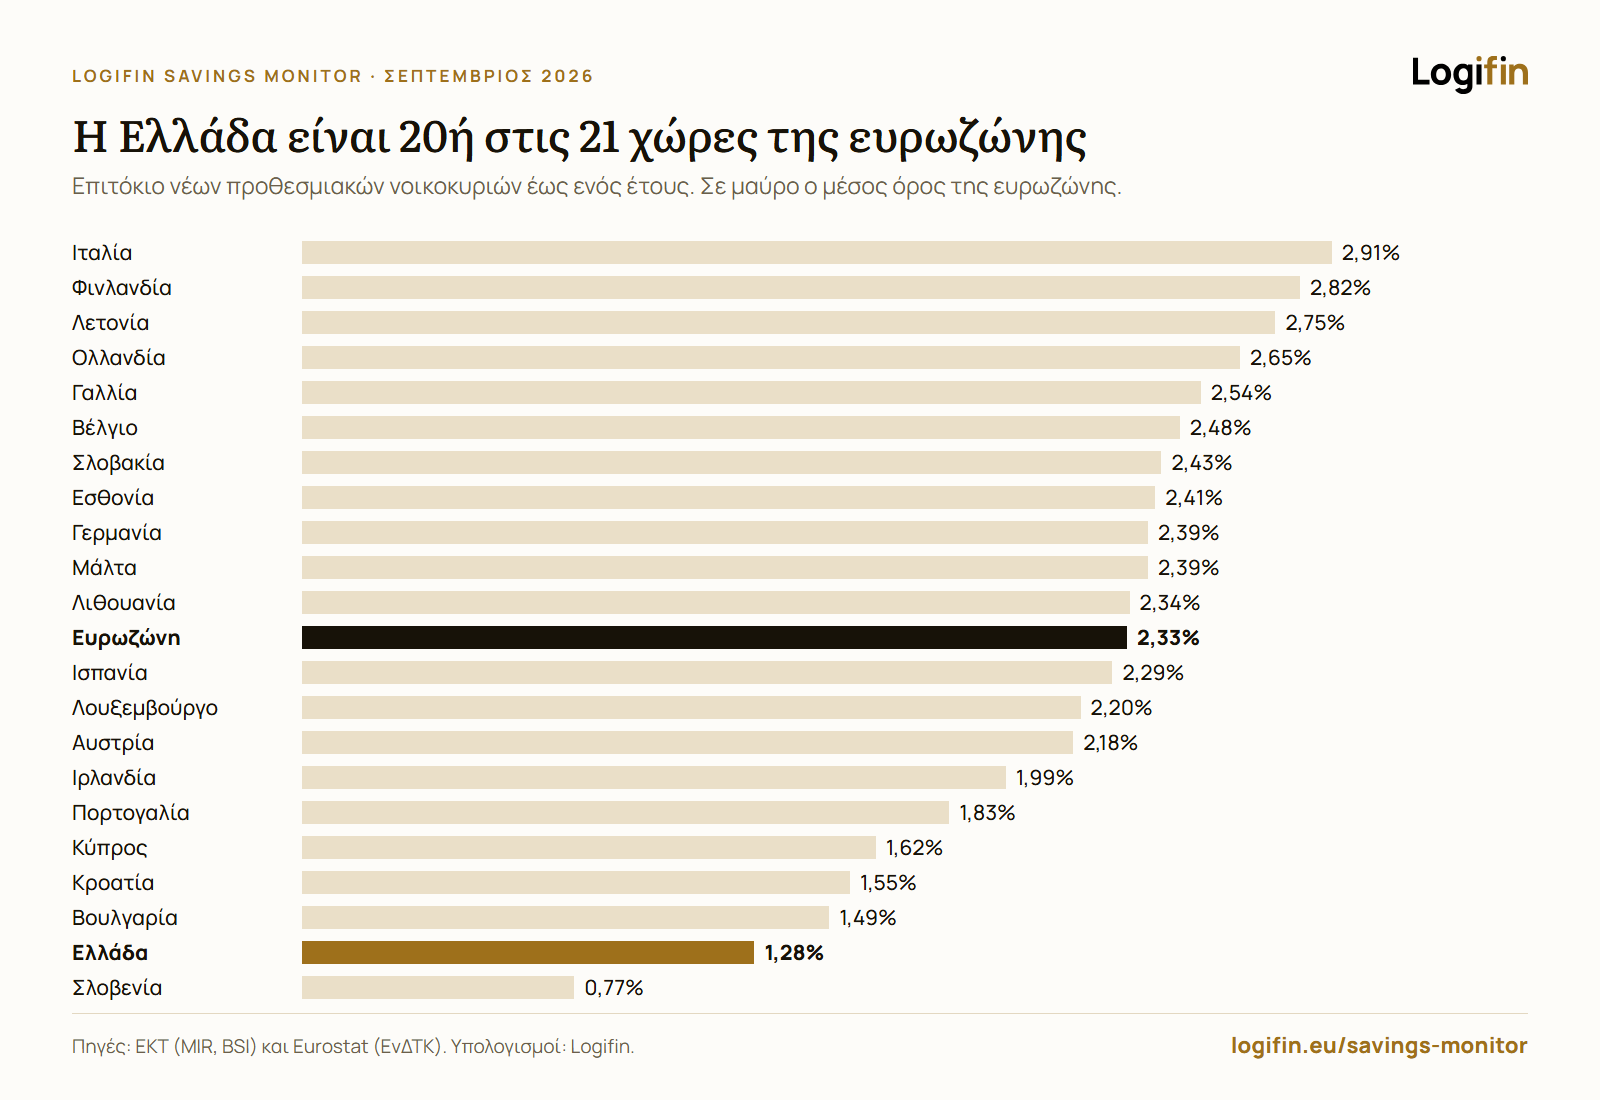
Η κατάταξη χρησιμοποιεί το επιτόκιο των νέων προθεσμιακών διάρκειας έως ενός έτους, δηλαδή των συμφωνιών που έγιναν μέσα στον μήνα. Τον Σεπτέμβριο η Ελλάδα ήταν 20ή στις 21 χώρες, με μέσο επιτόκιο 1,28%. Ο μέσος όρος της ευρωζώνης ήταν 2,33%. Χαμηλότερο επιτόκιο είχε μόνο η Σλοβενία (0,77%) και το υψηλότερο η Ιταλία (2,91%).
Η Ελλάδα βρίσκεται στην 20ή θέση για έβδομο συνεχόμενο μήνα, από τον Μάρτιο. Τον Ιανουάριο του 2019 ήταν 7η. Η ΕΚΤ δημοσιεύει και ένα επιτόκιο για τις νέες προθεσμιακές όλων των διαρκειών, που τον Σεπτέμβριο ήταν 2,37% στην ευρωζώνη και 1,29% στην Ελλάδα.
Πώς άλλαξε η απόσταση από την ευρωζώνη
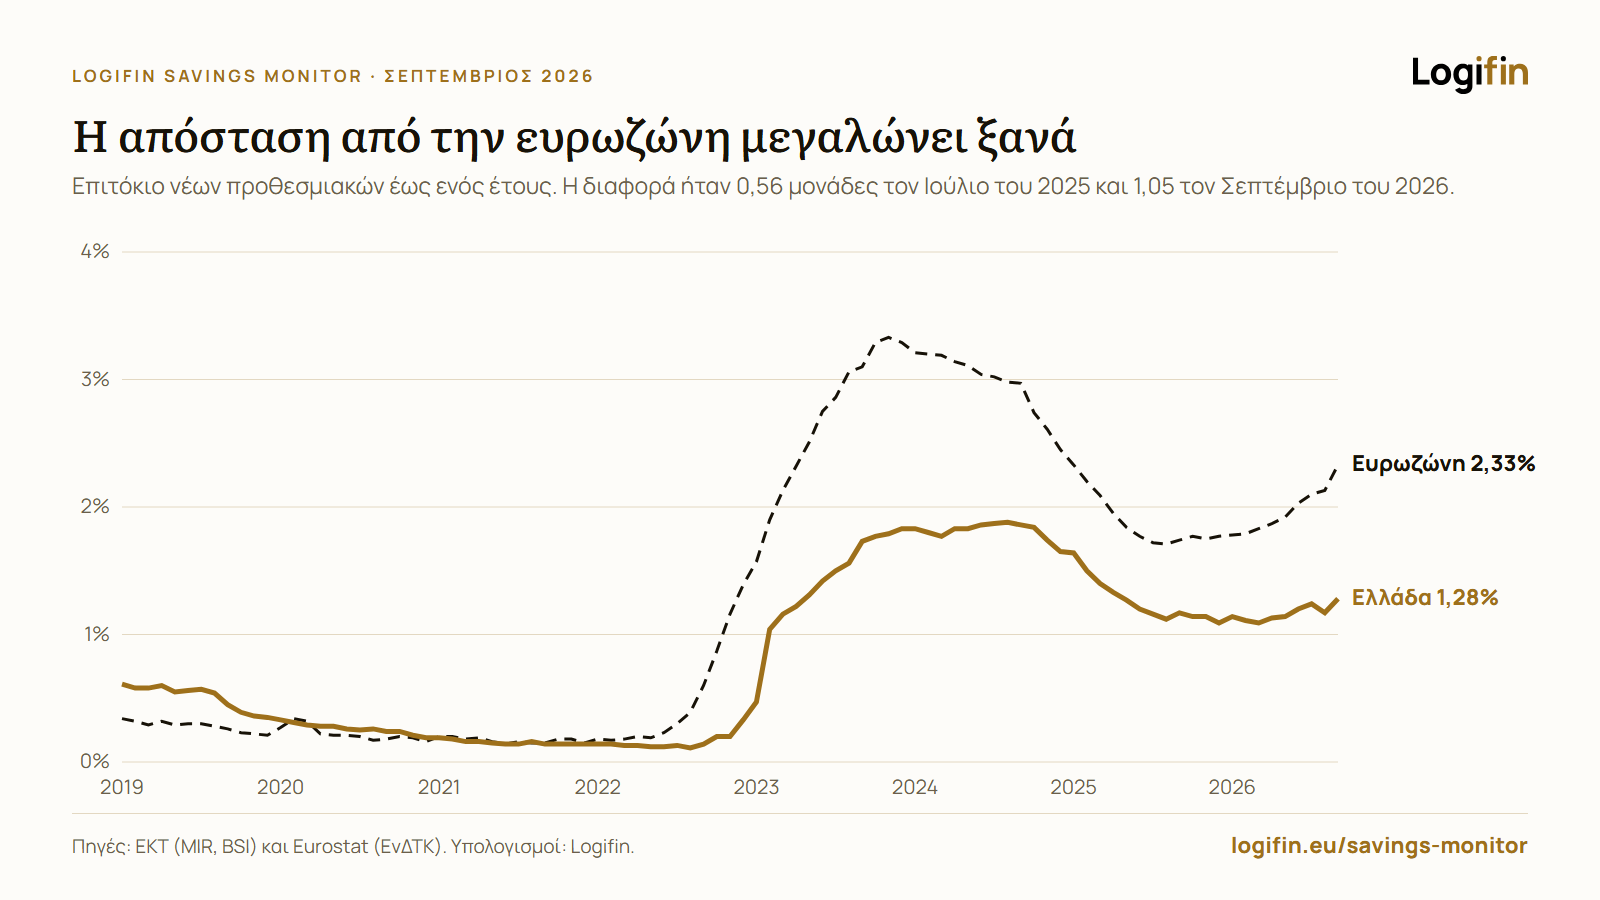
Η Ελλάδα δεν ήταν πάντα στις τελευταίες θέσεις. Τον Ιούνιο του 2019, όταν τα επιτόκια ήταν σχεδόν μηδενικά παντού, η ελληνική προθεσμιακή απέδιδε 0,56%, πάνω από τον μέσο όρο της ευρωζώνης (0,30%).
Όταν η ΕΚΤ αύξησε τα επιτόκια το 2022 και το 2023, η ελληνική προθεσμιακή ανέβηκε λιγότερο από τον μέσο όρο. Η απόσταση μίκρυνε όταν άρχισαν οι μειώσεις και τον Ιούλιο του 2025 ήταν 0,56 ποσοστιαίες μονάδες. Από τότε μεγάλωσε ξανά, με μικρές διακυμάνσεις. Τον Σεπτέμβριο έφτασε τις 1,05 ποσοστιαίες μονάδες, την υψηλότερη τιμή από τον Σεπτέμβριο του 2024.
Μέσα στο 2026 το επιτόκιο της ευρωζώνης ανέβηκε από 1,78% σε 2,33%, ενώ το ελληνικό αυξήθηκε λιγότερο, από 1,14% σε 1,28%.
Πού κρατούν τα χρήματά τους τα νοικοκυριά
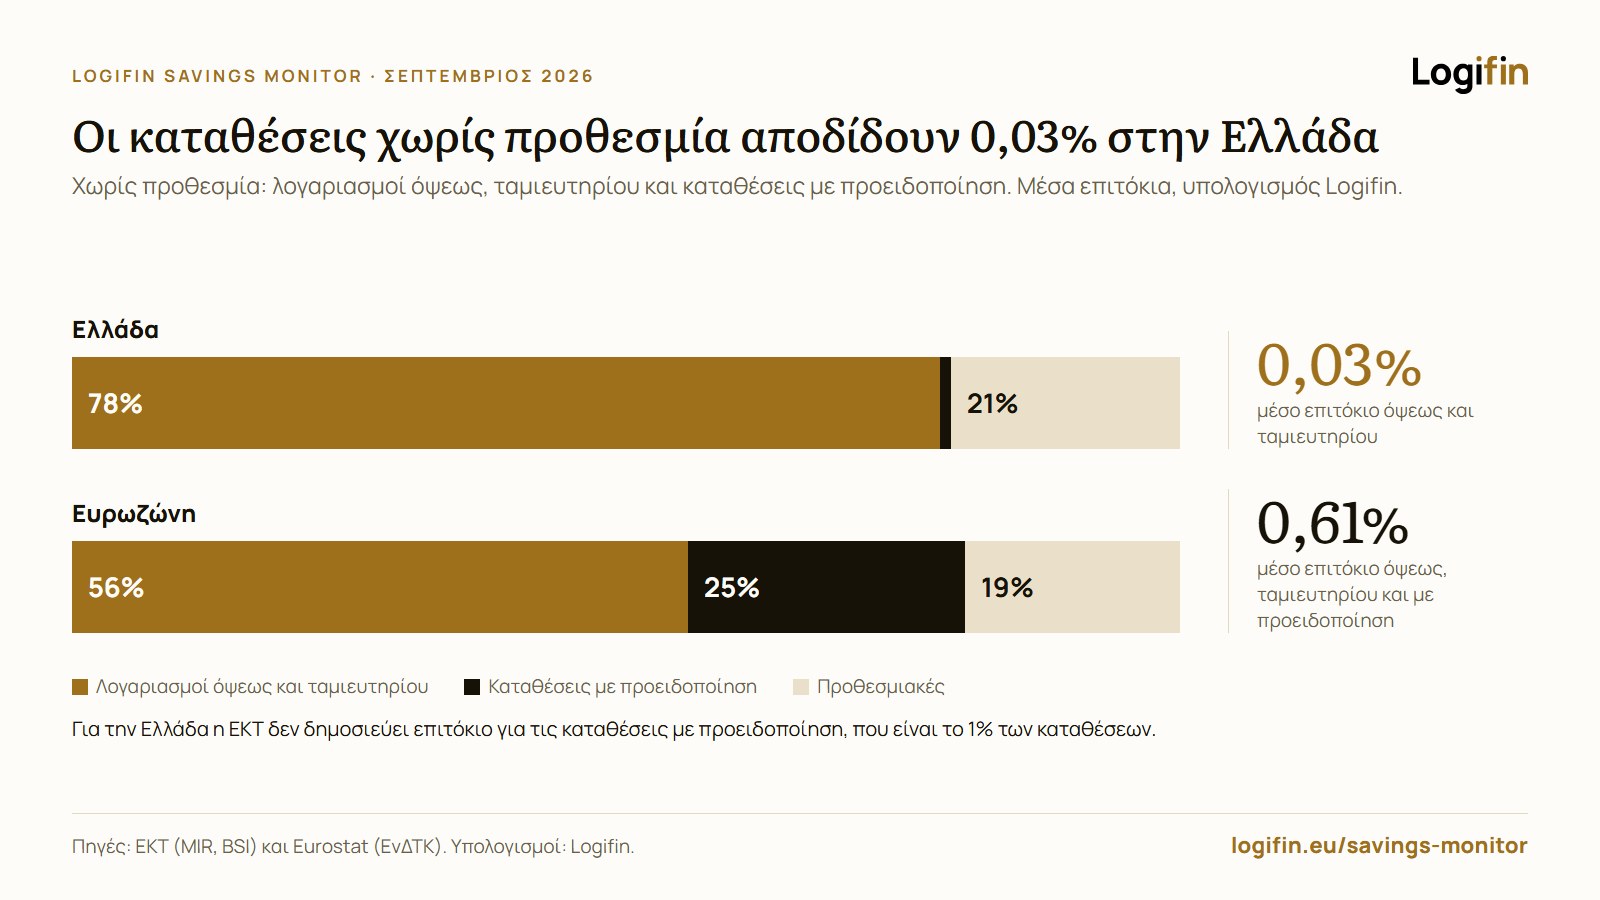
Το 78% των καταθέσεων των νοικοκυριών στην Ελλάδα βρίσκεται σε λογαριασμούς όψεως και ταμιευτηρίου, με μέσο επιτόκιο 0,03%. Στην ευρωζώνη το ποσοστό είναι 56% και το επιτόκιο 0,30%.
Η διαφορά στα ποσοστά συνδέεται κυρίως με τις καταθέσεις με προειδοποίηση. Σε χώρες όπως η Γαλλία, το Βέλγιο και η Ολλανδία, πολλοί λογαριασμοί αποταμίευσης ανήκουν σε αυτή την κατηγορία, που είναι το 25% των καταθέσεων στην ευρωζώνη και μόλις το 1% στην Ελλάδα. Μαζί με τους λογαριασμούς όψεως, οι καταθέσεις χωρίς προθεσμία είναι 79% στην Ελλάδα και 81% στην ευρωζώνη. Η διαφορά βρίσκεται στην απόδοση: οι καταθέσεις χωρίς προθεσμία αποδίδουν κατά μέσο όρο 0,61% στην ευρωζώνη και 0,03% στην Ελλάδα. Στην ευρωζώνη ο μέσος όρος ανεβαίνει επειδή μετρούν και οι καταθέσεις με προειδοποίηση.
Τι μένει από τον τόκο μετά τον πληθωρισμό
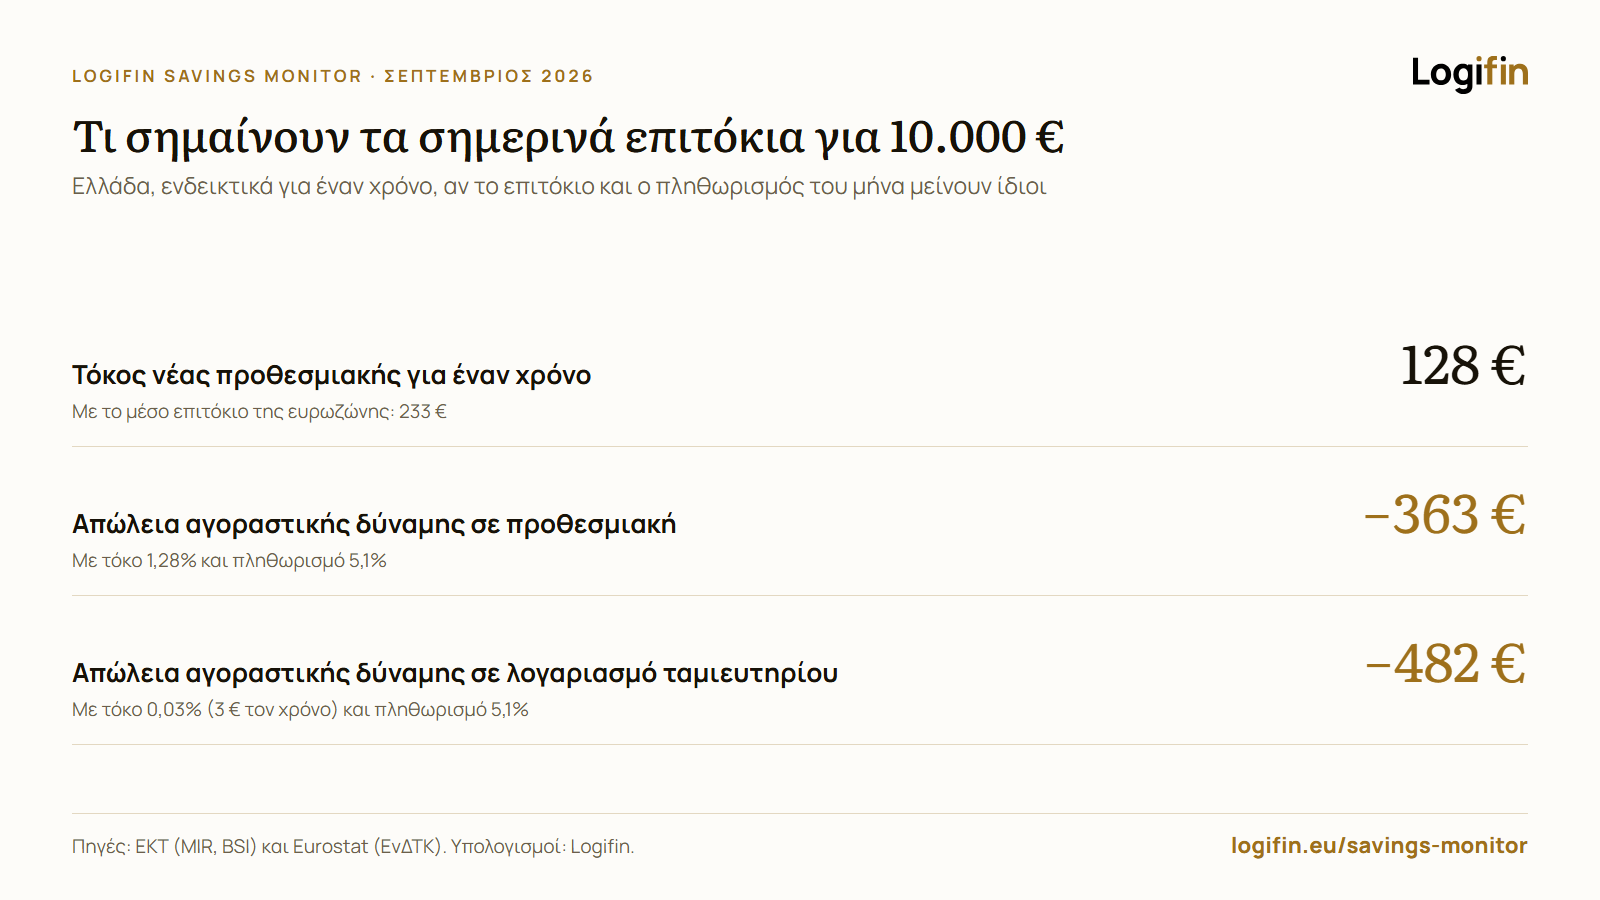
Ο πληθωρισμός στην Ελλάδα ανέβηκε τον Σεπτέμβριο στο 5,1%, από 3,7% τον Αύγουστο, ενώ στην ευρωζώνη ήταν 3,8%. Όταν οι τιμές ανεβαίνουν γρηγορότερα από τον τόκο, τα χρήματα στην τράπεζα αγοράζουν λιγότερα. Αν το επιτόκιο και ο πληθωρισμός μείνουν ίδιοι για έναν χρόνο, 10.000 € σε νέα προθεσμιακή θα χάσουν περίπου 363 € αγοραστικής δύναμης και σε ταμιευτήριο περίπου 482 €. Με το μέσο επιτόκιο και τον πληθωρισμό της ευρωζώνης, η απώλεια για τα ίδια 10.000 € θα ήταν περίπου 142 €.
Με τον ίδιο υπολογισμό, θετική πραγματική απόδοση στη νέα προθεσμιακή βγαίνει μόνο σε μία χώρα, τη Φινλανδία. Χαμηλότερη από την Ελλάδα βγαίνει μόνο στη Βουλγαρία.
Τι θα άλλαζε με τα επιτόκια της ευρωζώνης
Οι λογαριασμοί όψεως και ταμιευτηρίου των νοικοκυριών στις τράπεζες στην Ελλάδα έχουν υπόλοιπο 124,1 δισ. €. Με το μέσο επιτόκιο της ευρωζώνης για το ίδιο είδος λογαριασμού (0,30% αντί για 0,03%), θα απέφεραν περίπου 335 εκατ. € περισσότερους τόκους τον χρόνο. Ο υπολογισμός είναι υποθετικός και θεωρεί ότι το υπόλοιπο μένει σταθερό για έναν χρόνο. Τα υπόλοιπα της ΕΚΤ περιλαμβάνουν και καταθέσεις σε άλλα νομίσματα, ενώ τα επιτόκια αφορούν καταθέσεις σε ευρώ.
Αν ο ίδιος υποθετικός υπολογισμός γίνει και για τις προθεσμιακές (32,8 δισ. €), το ποσό φτάνει περίπου τα 581 εκατ. €. Είναι λιγότερο ακριβής, γιατί οι προθεσμιακές διαφέρουν σε διάρκεια από χώρα σε χώρα. Κανένα από τα δύο ποσά δεν είναι απώλεια που έχει καταγραφεί.
Πώς συγκρίνεις τον δικό σου λογαριασμό
Τα στοιχεία της ΕΚΤ είναι μέσοι όροι. Το επιτόκιο ενός λογαριασμού εξαρτάται από την τράπεζα, το ποσό και τη διάρκεια. Μια πρώτη ένδειξη δίνει η σύγκριση του επιτοκίου του λογαριασμού με τον πληθωρισμό. Αν το επιτόκιο είναι χαμηλότερο, τα χρήματα χάνουν αξία, όσο κι αν μεγαλώνει το υπόλοιπο σε ευρώ.
Όλες οι χώρες της ευρωζώνης
Ο πίνακας δείχνει για κάθε χώρα το επιτόκιο της νέας προθεσμιακής, το επιτόκιο του ταμιευτηρίου και τον ετήσιο πληθωρισμό του Σεπτεμβρίου. Η τελευταία στήλη δείχνει την πραγματική απόδοση της νέας προθεσμιακής, δηλαδή πόσο αλλάζει η αγοραστική δύναμη μετά τον πληθωρισμό.
| Country21 countries and euro area | Term depositnew, up to 1 year | Savingsand overnight accounts | Inflationannual | After inflationterm deposit |
|---|---|---|---|---|
| Ιταλία | 2,91% | 0,25% | 4,2% | −1,24% |
| Φινλανδία | 2,82% | 0,39% | 2,7% | 0,12% |
| Λετονία | 2,75% | 0,42% | 3,0% | −0,24% |
| Ολλανδία | 2,65% | 0,15% | 3,0% | −0,34% |
| Γαλλία | 2,54% | 0,05% | 3,4% | −0,83% |
| Βέλγιο | 2,48% | 0,07% | 4,5% | −1,93% |
| Σλοβακία | 2,43% | 0,07% | 3,0% | −0,55% |
| Εσθονία | 2,41% | 0,32% | 3,1% | −0,67% |
| Γερμανία | 2,39% | 0,52% | 3,3% | −0,88% |
| Μάλτα | 2,39% | 0,07% | 2,4% | −0,01% |
| Λιθουανία | 2,34% | 0,26% | 6,1% | −3,54% |
| Ευρωζώνη | 2,33% | 0,30% | 3,8% | −1,42% |
| Ισπανία | 2,29% | 0,16% | 5,0% | −2,58% |
| Λουξεμβούργο | 2,20% | 0,62% | 5,2% | −2,85% |
| Αυστρία | 2,18% | 0,46% | 3,6% | −1,37% |
| Ιρλανδία | 1,99% | 0,23% | 3,8% | −1,74% |
| Πορτογαλία | 1,83% | 0,03% | 3,6% | −1,71% |
| Κύπρος | 1,62% | 0,00% | 5,2% | −3,40% |
| Κροατία | 1,55% | 0,02% | 4,3% | −2,64% |
| Βουλγαρία | 1,49% | 0,01% | 5,6% | −3,89% |
| Ελλάδα | 1,28% | 0,03% | 5,1% | −3,63% |
| Σλοβενία | 0,77% | 0,10% | 3,7% | −2,83% |
Τι κρατάμε
- Κατάταξη. Η Ελλάδα είναι 20ή στις 21 χώρες της ευρωζώνης στις νέες προθεσμιακές έως ενός έτους, με 1,28% έναντι 2,33%.
- Απόσταση. Η διαφορά από τον μέσο όρο μεγάλωσε από 0,56 ποσοστιαίες μονάδες τον Ιούλιο του 2025 σε 1,05 τον Σεπτέμβριο, την υψηλότερη τιμή από τον Σεπτέμβριο του 2024.
- Πληθωρισμός. Αν ο πληθωρισμός μείνει στο 5,1%, τόσο η νέα προθεσμιακή όσο και το ταμιευτήριο θα έχουν αρνητική πραγματική απόδοση.
For journalists
Free to republish
Logifin's charts and calculations may be republished freely with the credit “Source: Logifin, based on ECB and Eurostat data”. The underlying data belong to the ECB and Eurostat, which allow their use with credit to the source. For questions, or to receive each edition as soon as it is published, write to info@logifin.eu.
Methodology and sources· show more
Interest rates: ECB, MFI interest rate statistics (MIR), average annual rates on household deposits in euro. Households include the non-profit institutions serving them. New term deposits are the agreements of the month with a maturity of up to one year, including renegotiations of existing deposits. The ECB also publishes a rate for all maturities together, but the ranking uses only maturities of up to one year so that deposits of similar length are compared. The ranking covers the 21 current euro area countries, also for earlier months. Current and savings accounts are overnight deposits in ECB statistics. Deposits without an agreed maturity are these accounts together with deposits redeemable at notice. Their average rate is a Logifin calculation, weighted by balances. Deposit amounts: ECB (BSI), household deposits at the banks of each country in all currencies. For Greece the ECB does not publish a separate series in euro only. Inflation: Eurostat, Harmonised Index of Consumer Prices, annual rate of change in the same month. The real return is calculated as (1 + rate) / (1 + inflation) − 1. The examples for €10,000 assume that the rate and inflation of the month stay the same for one year. The additional interest at euro area rates is a hypothetical calculation on the same balances, held constant for one year. The euro area figure is the weighted average published by the ECB, which is provisional at first release.
ECB Data Portal ↗ · Eurostat: Harmonised Index of Consumer Prices ↗ · Data retrieved on 2 Νοεμβρίου 2026.
Important note
The Logifin Savings Monitor is for information and education only and is not investment advice or a recommendation. Interest rates are ECB averages and differ from bank to bank. The examples and hypothetical calculations are not forecasts. The ECB and Eurostat may revise the data after publication.