Πώς να ξεκινήσεις να επενδύεις: οδηγός για αρχάριους
Ο πλήρης οδηγός για να ξεκινήσεις να επενδύεις: στρατηγική, προϊόντα, πλατφόρμα και οι παγίδες που πρέπει να αποφύγεις.
Ενημερώθηκε · 15 λεπτά ανάγνωσης
Γιατί να ξεκινήσεις να επενδύεις;
Επενδύω σημαίνει τοποθετώ χρήματα σε περιουσιακά στοιχεία, όπως μετοχές, ομόλογα ή ETFs, με στόχο να αυξηθεί η αξία τους σε βάθος χρόνου.
Δεν είναι τζόγος ούτε προνόμιο των πλουσίων: είναι το βασικό εργαλείο με το οποίο ένας συνηθισμένος άνθρωπος μπορεί να χτίσει κεφάλαιο με τον μισθό του.
Και σε αντίθεση με την εικόνα που δίνουν οι ταινίες, δεν απαιτεί οθόνες, φωνές και καθημερινές συναλλαγές· οι πιο αποτελεσματικές στρατηγικές για ιδιώτες είναι σχεδόν βαρετά απλές.
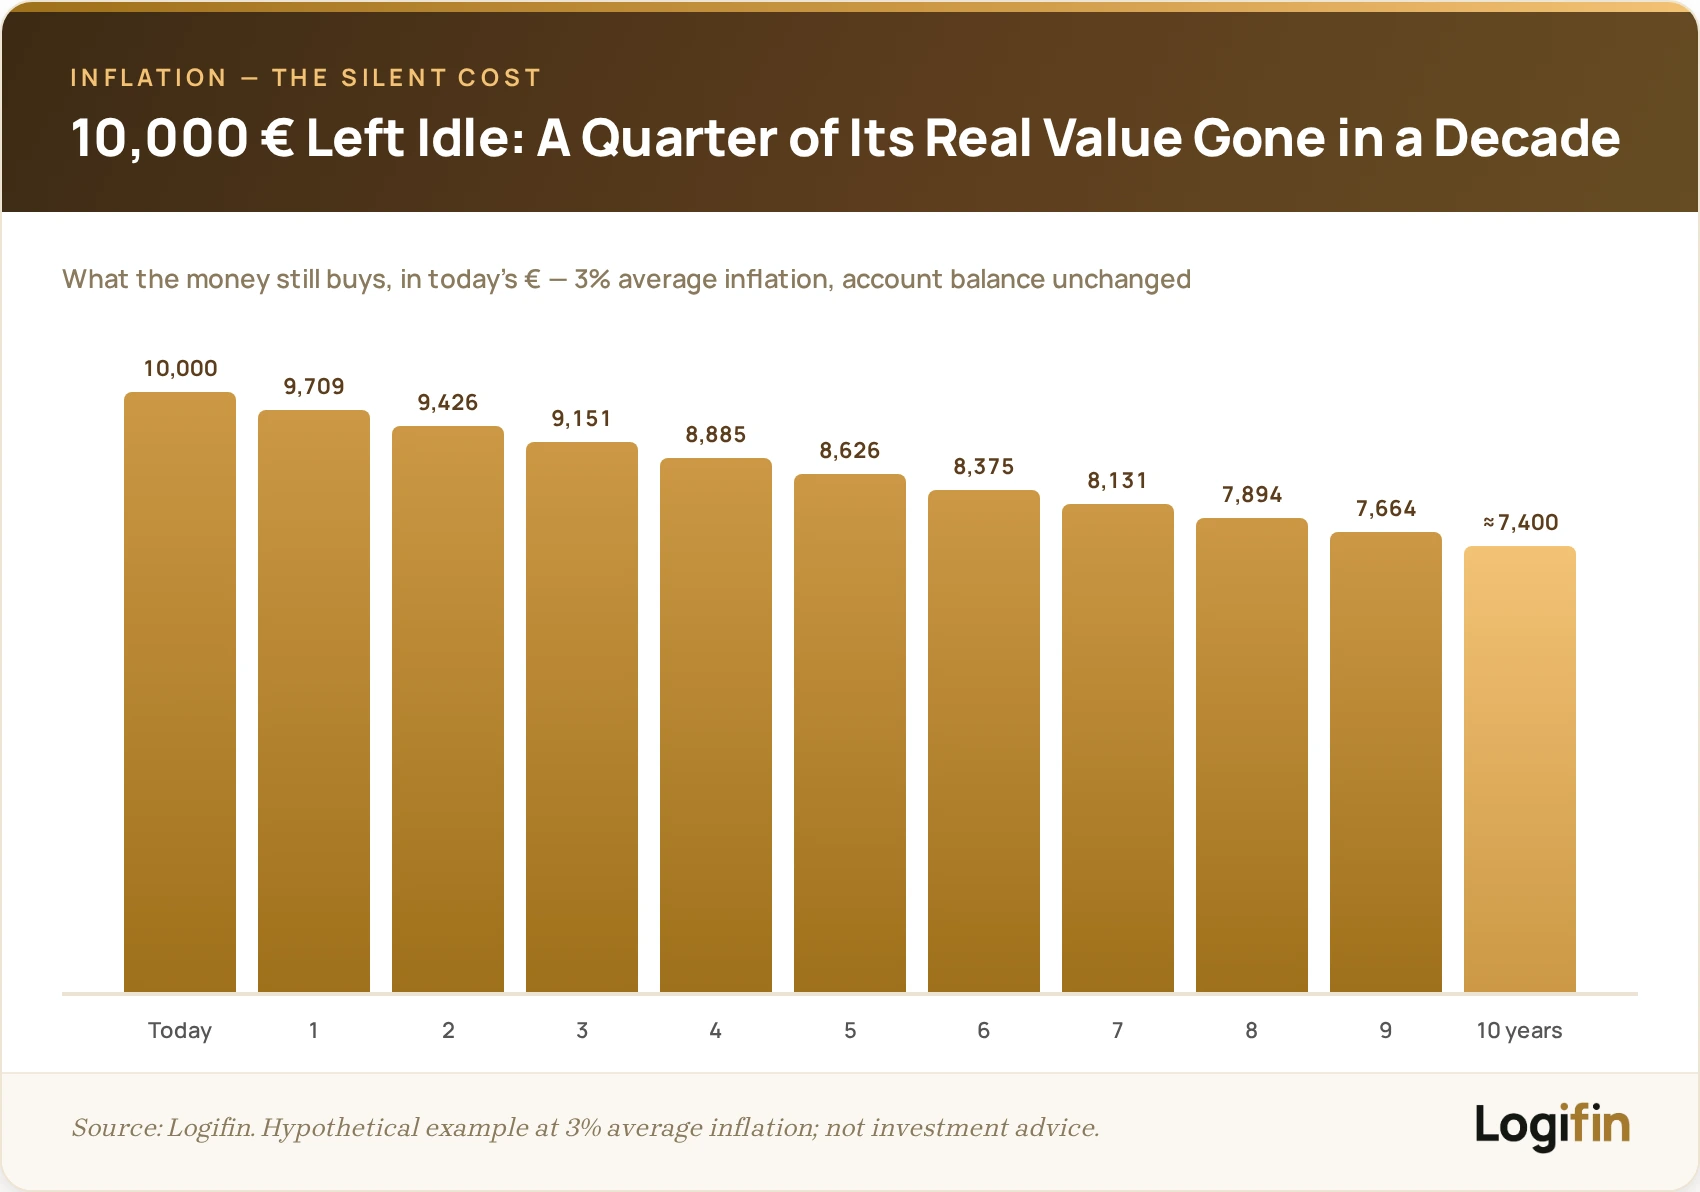
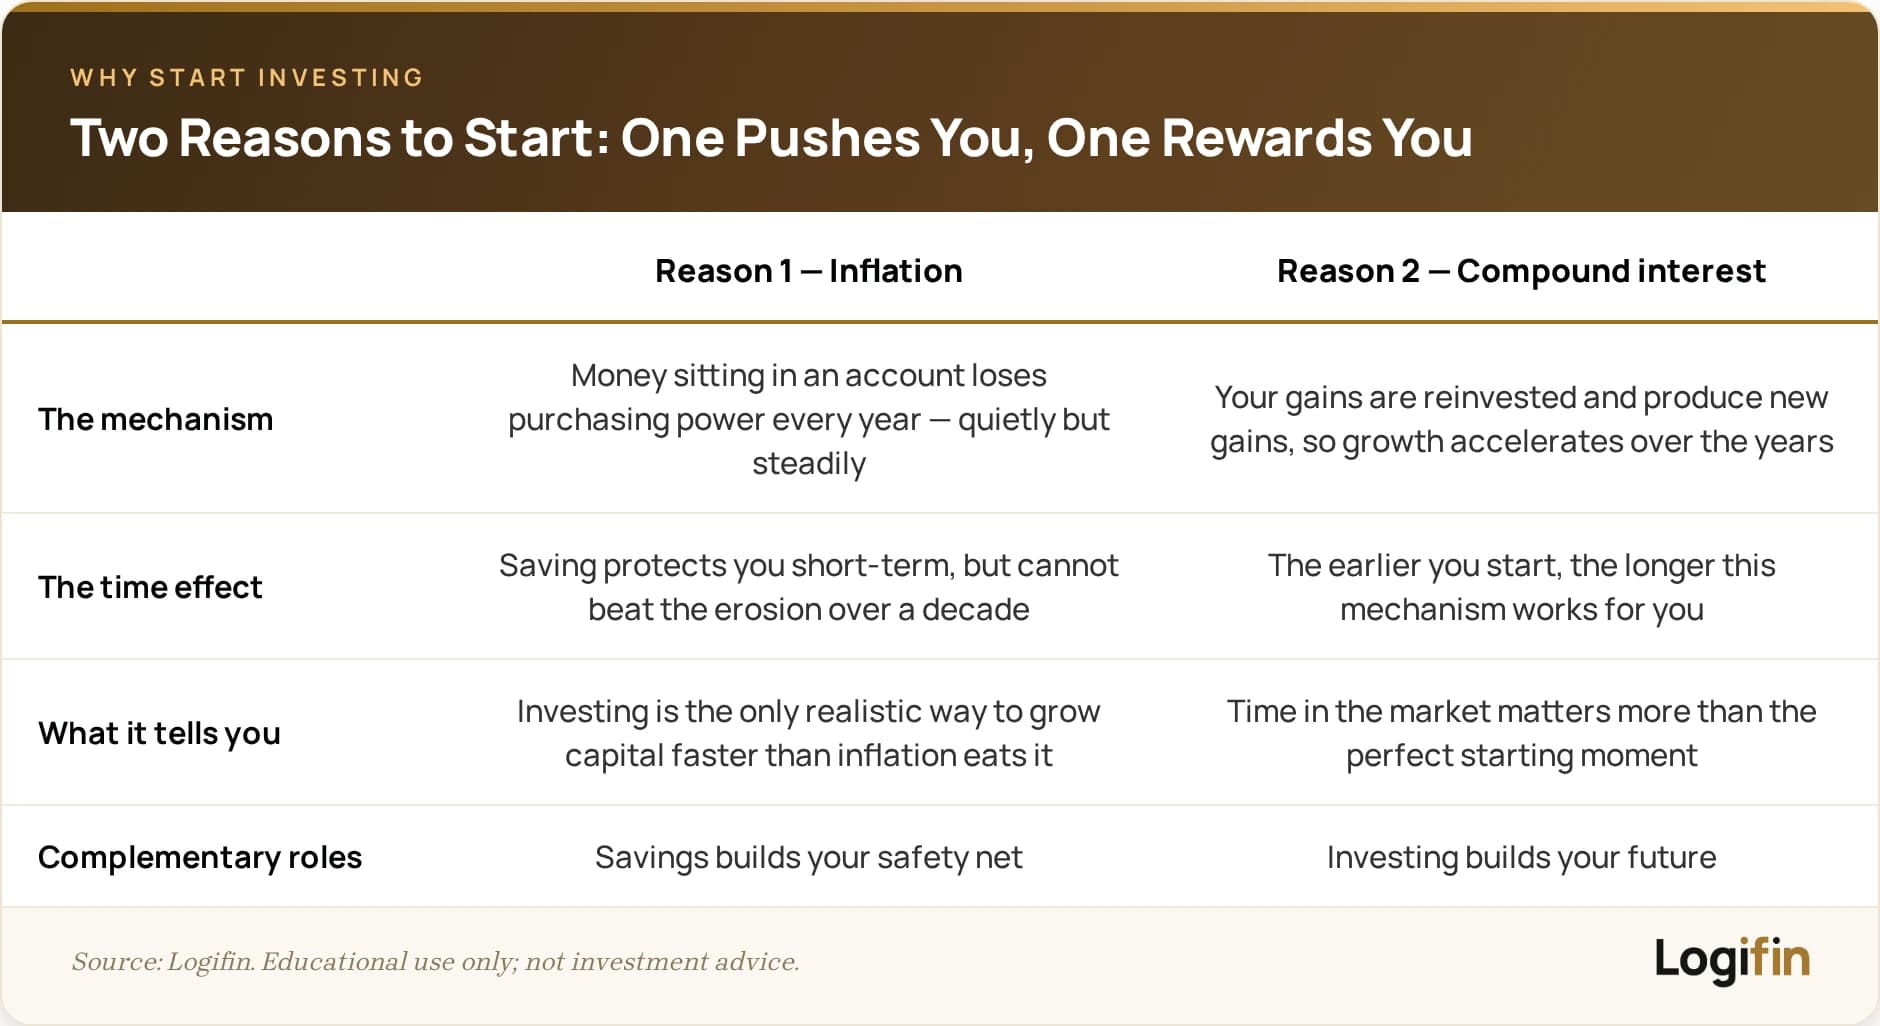
Ο πρώτος λόγος να το κάνεις έχει όνομα: πληθωρισμός. Τα χρήματα που κάθονται σε έναν λογαριασμό χάνουν αγοραστική δύναμη κάθε χρόνο, αθόρυβα αλλά σταθερά.
Η αποταμίευση σε προστατεύει βραχυπρόθεσμα, δεν μπορεί όμως να νικήσει αυτή τη διάβρωση σε βάθος δεκαετίας.
Οι επενδύσεις είναι ο μόνος ρεαλιστικός τρόπος να αναπτύσσεται το κεφάλαιό σου με ρυθμό υψηλότερο από αυτόν που το ροκανίζει ο πληθωρισμός.
Παράδειγμα: με μέσο πληθωρισμό 3%, 10.000 € που μένουν αδρανή για μία δεκαετία θα αγοράζουν στο τέλος της όσα αγοράζουν σήμερα περίπου 7.400 €. Δεν έχασες ούτε ένα ευρώ στον λογαριασμό, έχασες όμως περίπου το ένα τέταρτο της πραγματικής του αξίας.
Ο δεύτερος λόγος είναι ο ανατοκισμός: τα κέρδη σου επανεπενδύονται και παράγουν νέα κέρδη, με αποτέλεσμα η ανάπτυξη να επιταχύνεται όσο περνούν τα χρόνια.
Όσο νωρίτερα ξεκινήσεις, τόσο περισσότερο δουλεύει αυτός ο μηχανισμός για σένα.
Οι δύο ρόλοι είναι συμπληρωματικοί, όχι ανταγωνιστικοί: η αποταμίευση χτίζει το δίχτυ ασφαλείας σου, η επένδυση χτίζει το μέλλον σου.
Σε αυτόν τον οδηγό θα δούμε βήμα-βήμα το δεύτερο κομμάτι: πώς σκέφτεσαι, με τι ποσό ξεκινάς, τι αγοράζεις, πού ανοίγεις λογαριασμό και ποιες παγίδες αποφεύγεις.
Πριν από το πρώτο ευρώ: σκέψου σαν επενδυτής
Η μεγαλύτερη διαφορά ανάμεσα σε έναν επιτυχημένο και έναν απογοητευμένο επενδυτή δεν είναι οι γνώσεις, είναι ο τρόπος σκέψης.
Ο επενδυτής που αντέχει στον χρόνο δεν κυνηγά «θαύματα» και συμβουλές από γνωστούς, δεν αγχώνεται με κάθε διακύμανση της αγοράς και δεν αλλάζει πορεία με βάση τις ειδήσεις της ημέρας. Λειτουργεί με σύστημα και με σαφείς στόχους.
Σκέψου τη διαφορά ανάμεσα σε έναν trader και έναν μακροπρόθεσμο επενδυτή.
- Ο trader προσπαθεί να μαντέψει πού θα κινηθεί η τιμή την επόμενη εβδομάδα, αγοράζοντας και πουλώντας συνεχώς.
- Ο μακροπρόθεσμος επενδυτής αγοράζει ένα κομμάτι πραγματικών επιχειρήσεων και αφήνει τα κέρδη τους να δουλεύουν για εκείνον σε βάθος ετών.
Η δεύτερη προσέγγιση δεν είναι απλώς πιο ήρεμη· είναι και η μόνη που λειτουργεί με λίγα λεπτά προσοχής τον μήνα, κάτι κρίσιμο για όποιον έχει δουλειά, οικογένεια και ελάχιστο ελεύθερο χρόνο.
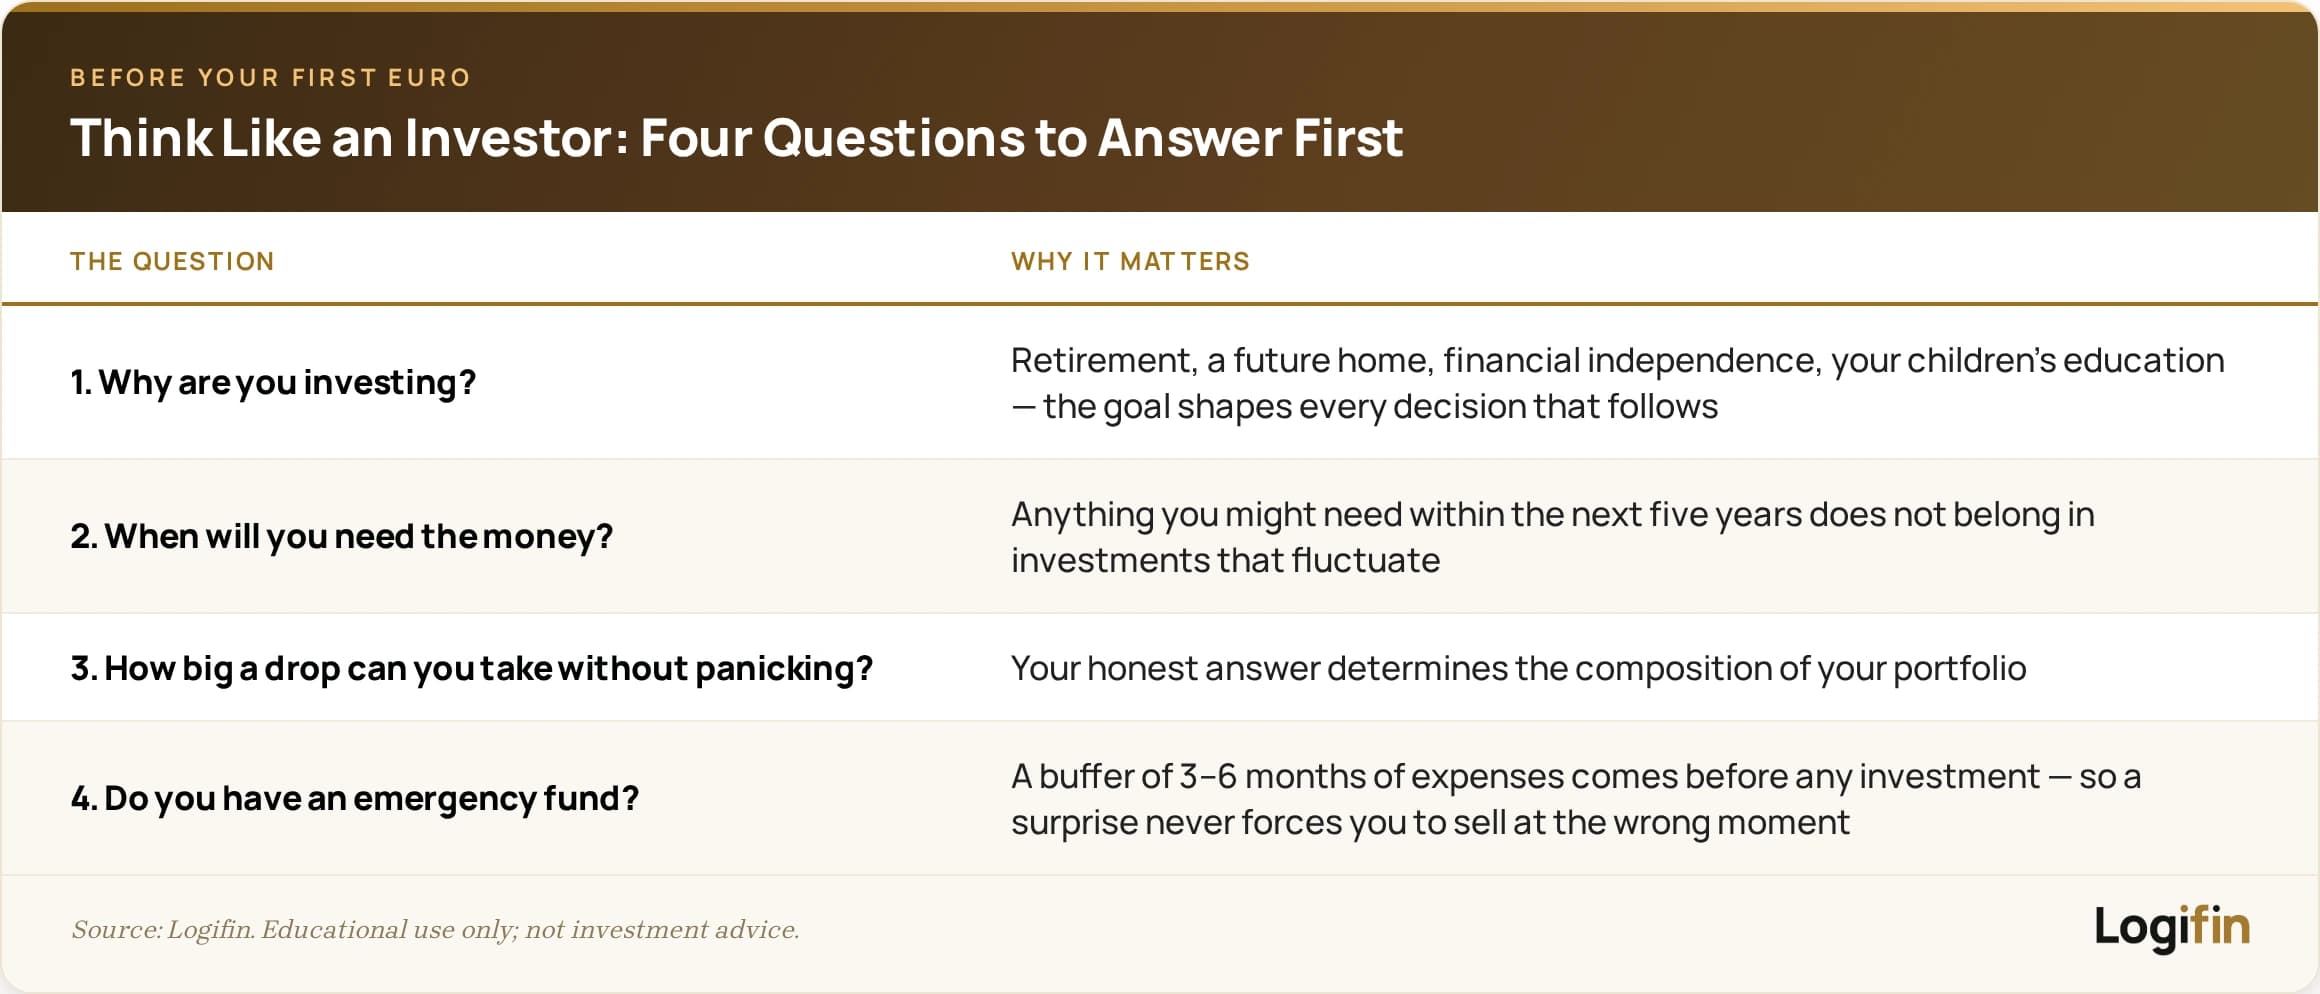
Πριν βάλεις το πρώτο ευρώ, απάντησε σε τέσσερα ερωτήματα:
- Γιατί επενδύεις; Σύνταξη, μελλοντική αγορά σπιτιού, οικονομική ανεξαρτησία, σπουδές παιδιών. Ο στόχος καθορίζει όλες τις επόμενες αποφάσεις σου.
- Σε πόσο χρόνο θα χρειαστείς τα χρήματα; Ό,τι μπορεί να χρειαστείς μέσα στην επόμενη πενταετία δεν ανήκει σε επενδύσεις με διακυμάνσεις.
- Πόση πτώση αντέχεις χωρίς να πανικοβληθείς; Η ειλικρινής απάντηση καθορίζει τη σύνθεση του χαρτοφυλακίου σου.
- Έχεις ταμείο ανάγκης; Πριν από κάθε επένδυση προηγείται ένα απόθεμα 3 έως 6 μηνών εξόδων, ώστε ένα απρόοπτο να μη σε αναγκάσει ποτέ να πουλήσεις σε λάθος στιγμή.
Με τι ποσό ξεκινάς;
Με μικρότερο από όσο νομίζεις. Ακόμα και 20 έως 50 € τον μήνα αρκούν για την αρχή, ενώ ένα εύλογο σημείο εκκίνησης για σταθερό εισόδημα είναι το 5 έως 10% του καθαρού μισθού, όπως είδαμε αναλυτικά στο άρθρο για το πόσα να αποταμιεύεις και να επενδύεις.
Το κρίσιμο δεν είναι το αρχικό ποσό, αλλά η συνέπεια: ο μηχανισμός του ανατοκισμού δουλεύει με τον χρόνο, όχι με το μέγεθος της πρώτης κατάθεσης.
Με τον δωρεάν Investment Calculator βλέπεις πού μπορούν να φτάσουν 50 € τον μήνα σε 10, 20 ή 30 χρόνια, με την απόδοση που ορίζεις εσύ.
Ποια επενδυτική στρατηγική σού ταιριάζει;
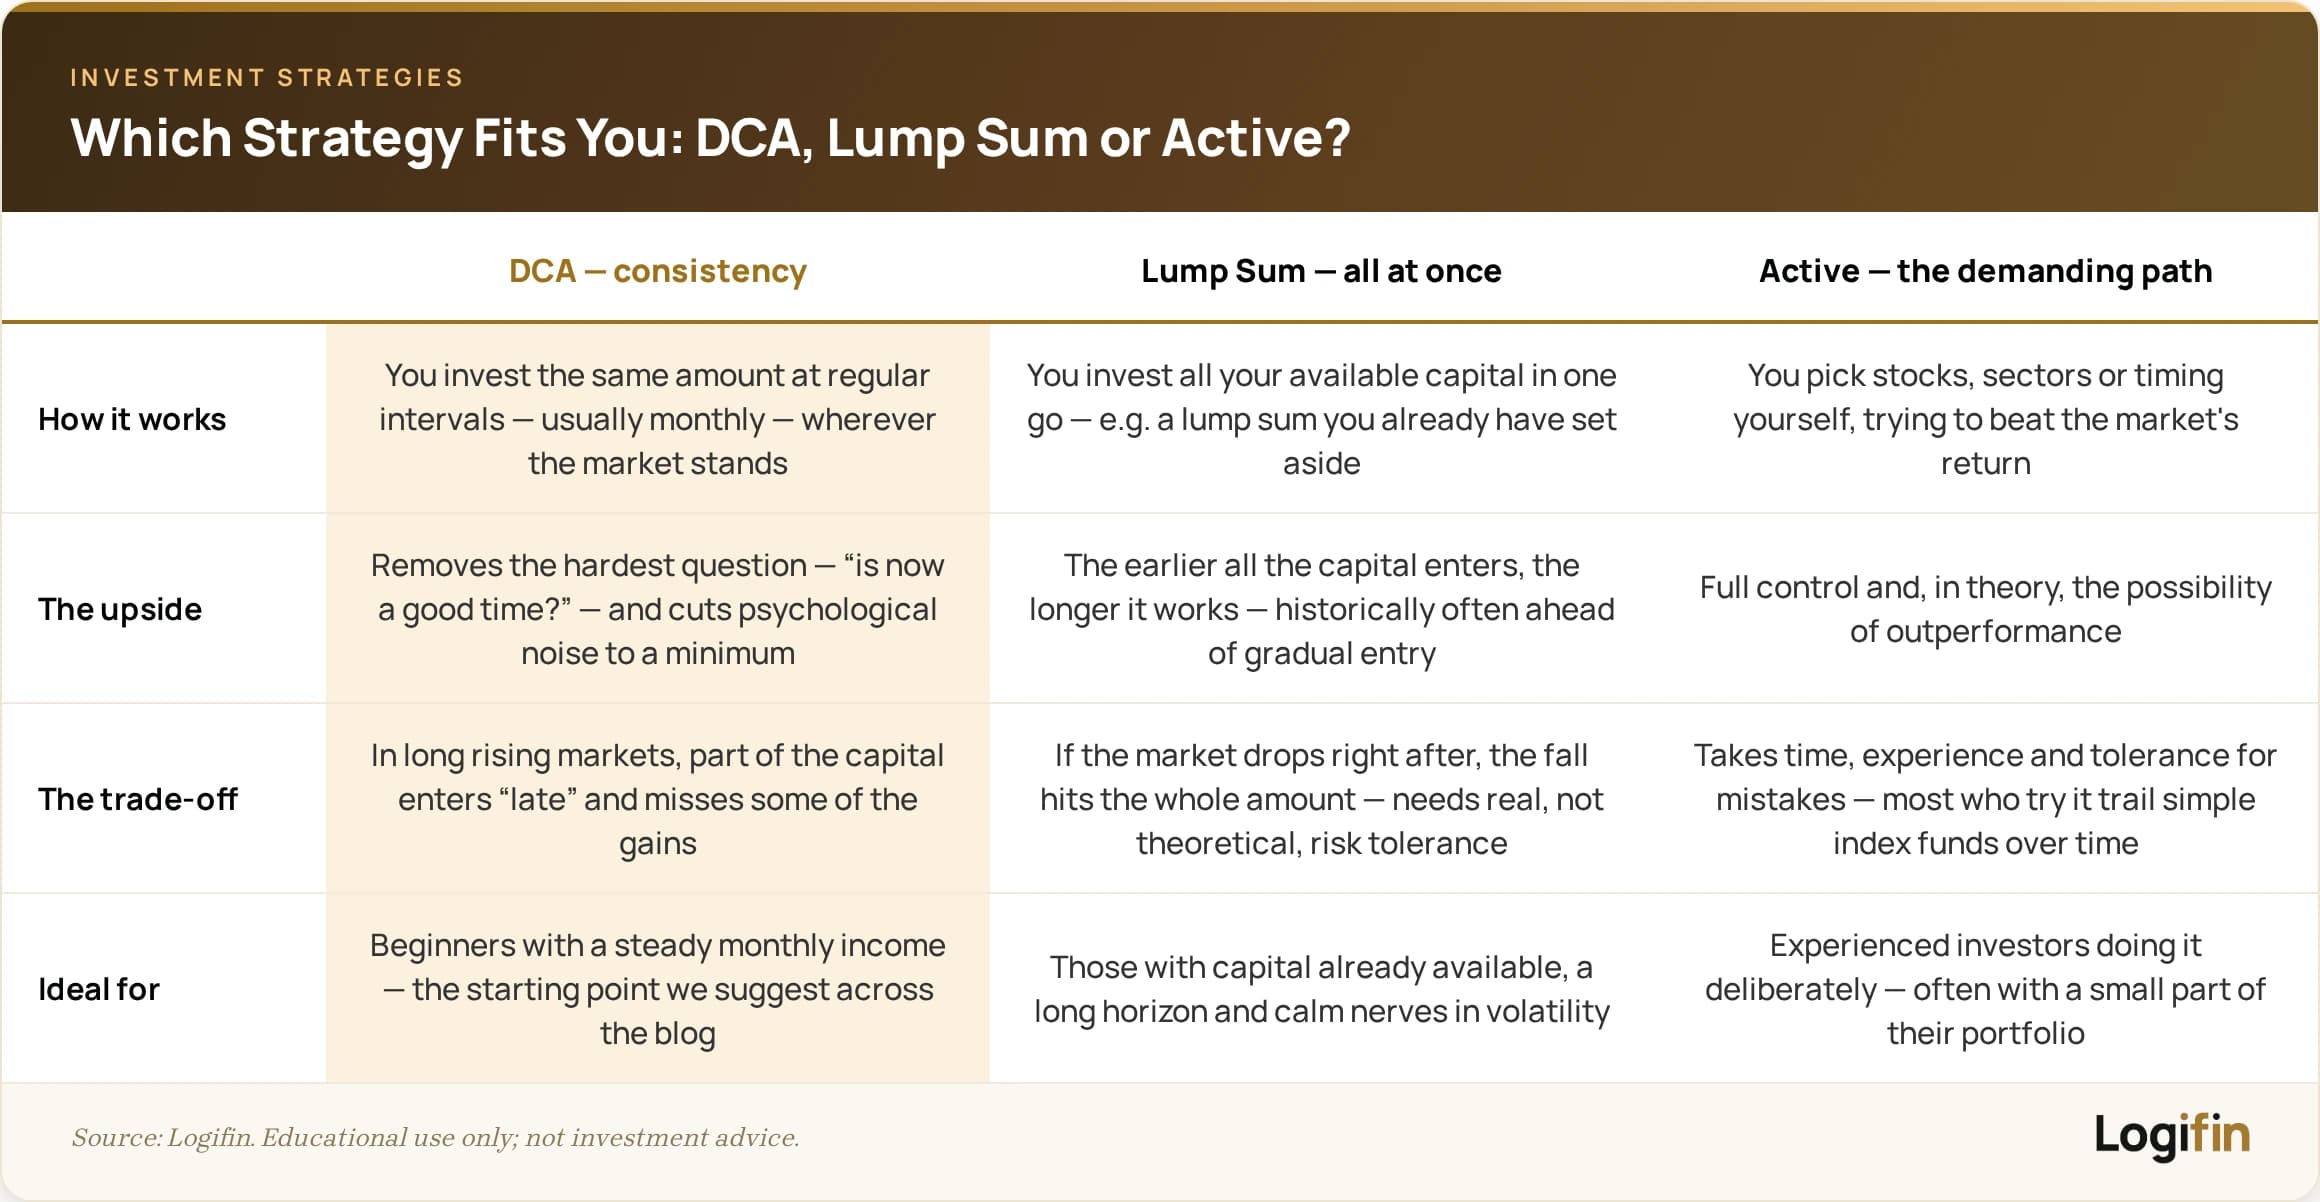
Στρατηγική δεν σημαίνει περίπλοκα συστήματα. Σημαίνει έναν ξεκάθαρο κανόνα για το πότε και πώς μπαίνουν τα χρήματά σου στην αγορά. Οι τρεις βασικές προσεγγίσεις:
DCA (Dollar Cost Averaging): η στρατηγική της συνέπειας
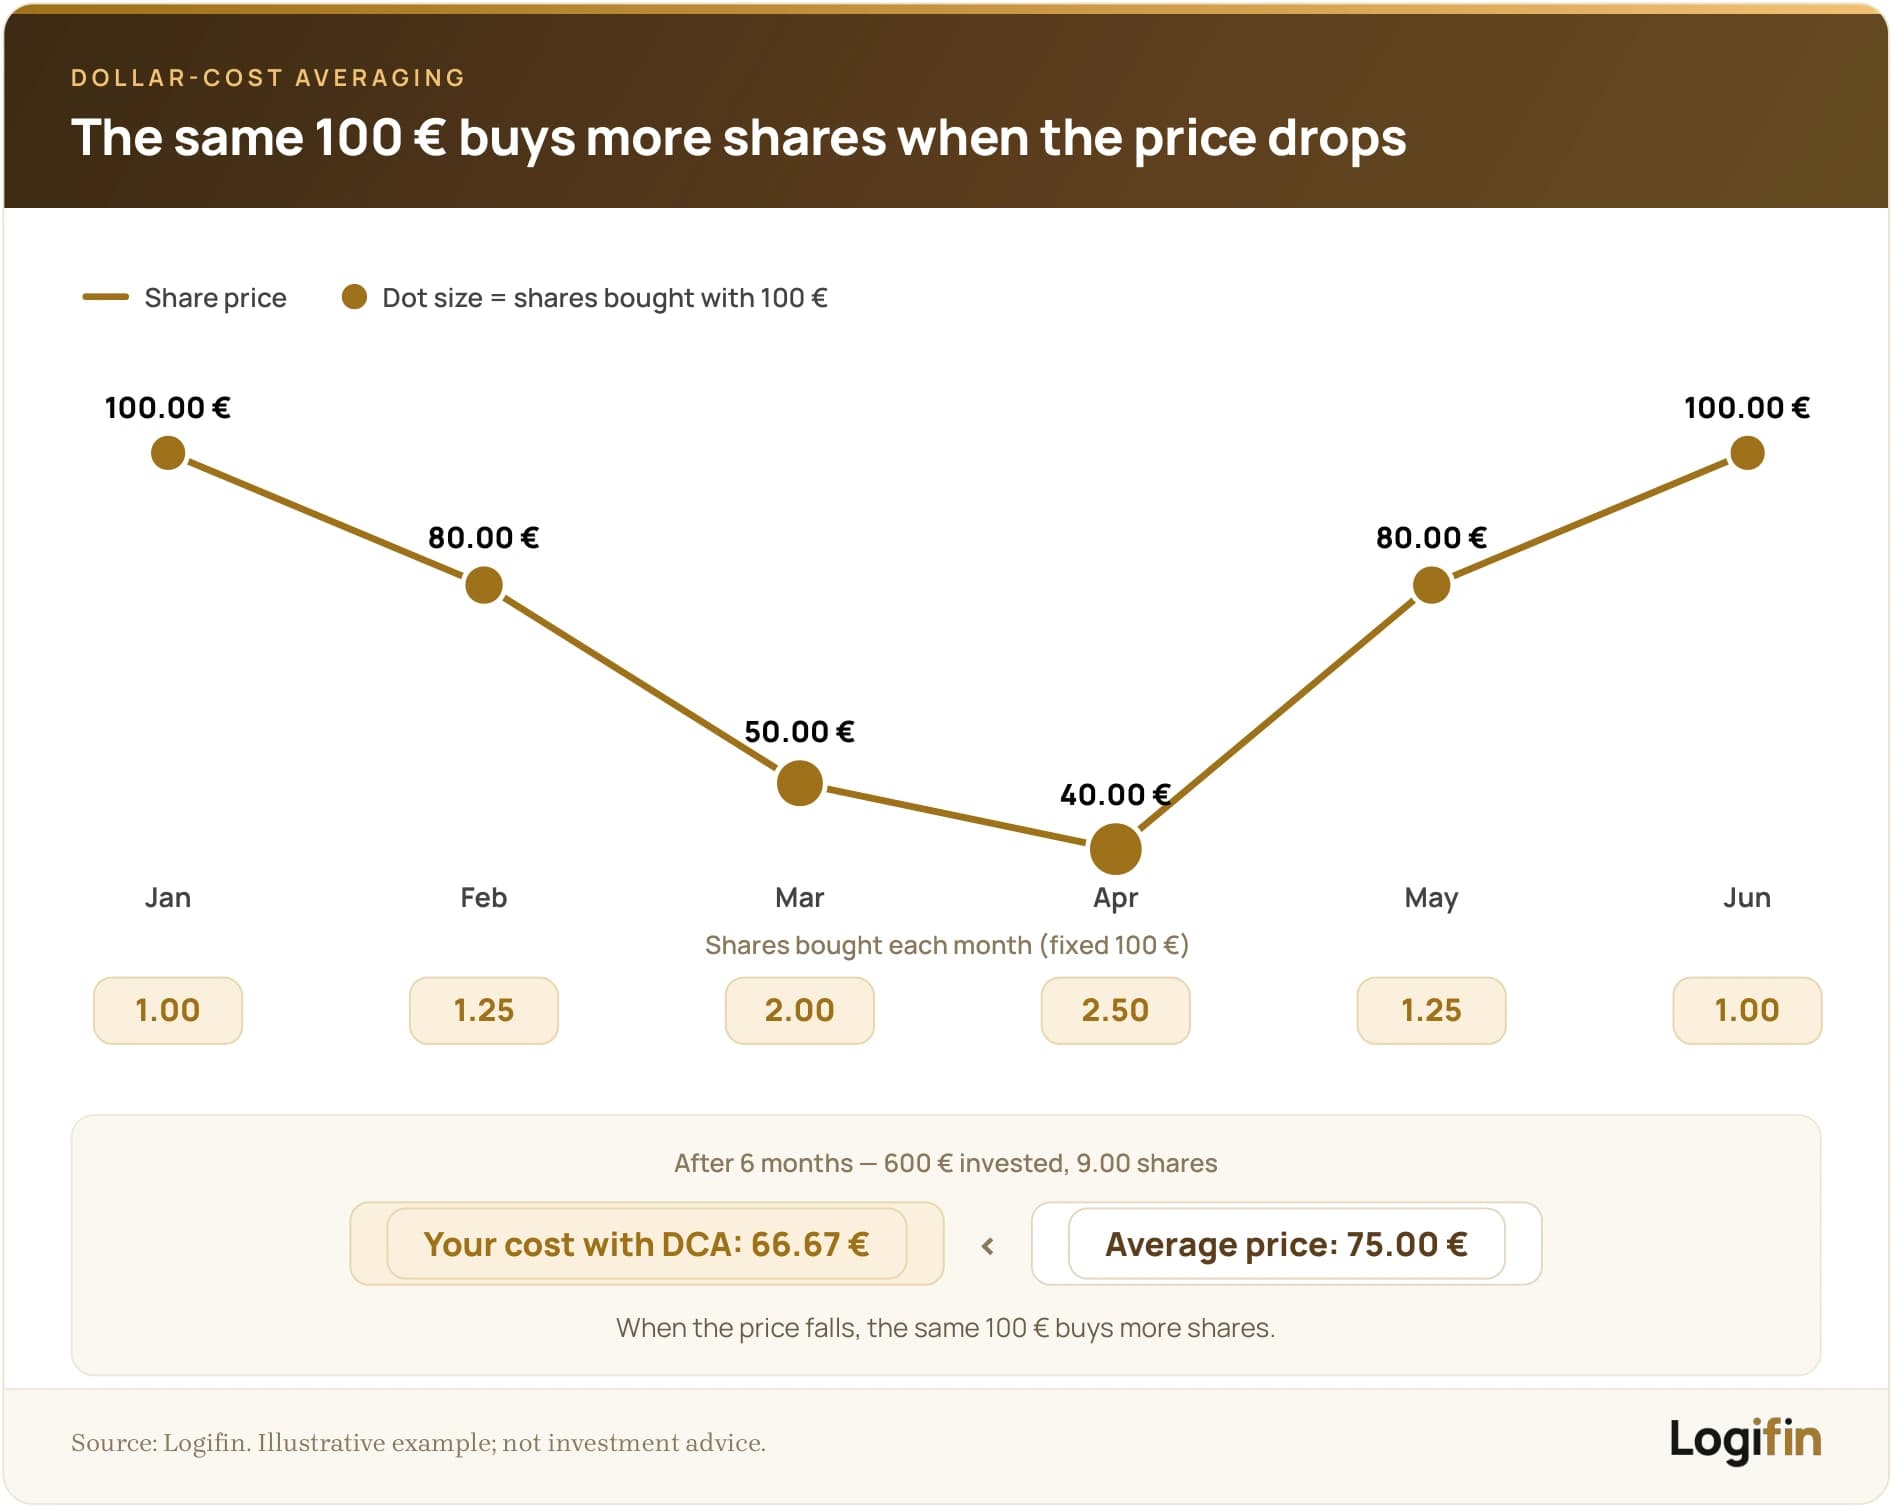
Επενδύεις το ίδιο ποσό σε τακτά διαστήματα, συνήθως κάθε μήνα, ανεξάρτητα από το πού βρίσκεται η αγορά. Όταν οι τιμές πέφτουν αγοράζεις περισσότερα μερίδια, όταν ανεβαίνουν λιγότερα, με αποτέλεσμα ένα ομαλό μέσο κόστος κτήσης.
- Το κέρδος: αφαιρεί το πιο δύσκολο ερώτημα («είναι καλή στιγμή;») και μειώνει τον ψυχολογικό θόρυβο στο ελάχιστο.
- Το αντίτιμο: σε μακροχρόνια ανοδικές αγορές, μέρος του κεφαλαίου μπαίνει «αργά» και χάνει κομμάτι της ανόδου.
Ιδανική για: αρχάριους με σταθερό μηνιαίο εισόδημα. Είναι η στρατηγική που προτείνουμε ως αφετηρία σε όλο το blog.
Lump Sum: η εφάπαξ τοποθέτηση
Επενδύεις όλο το διαθέσιμο κεφάλαιο μονομιάς, για παράδειγμα ένα εφάπαξ ποσό ή μια αποζημίωση που έχεις ήδη στην άκρη.
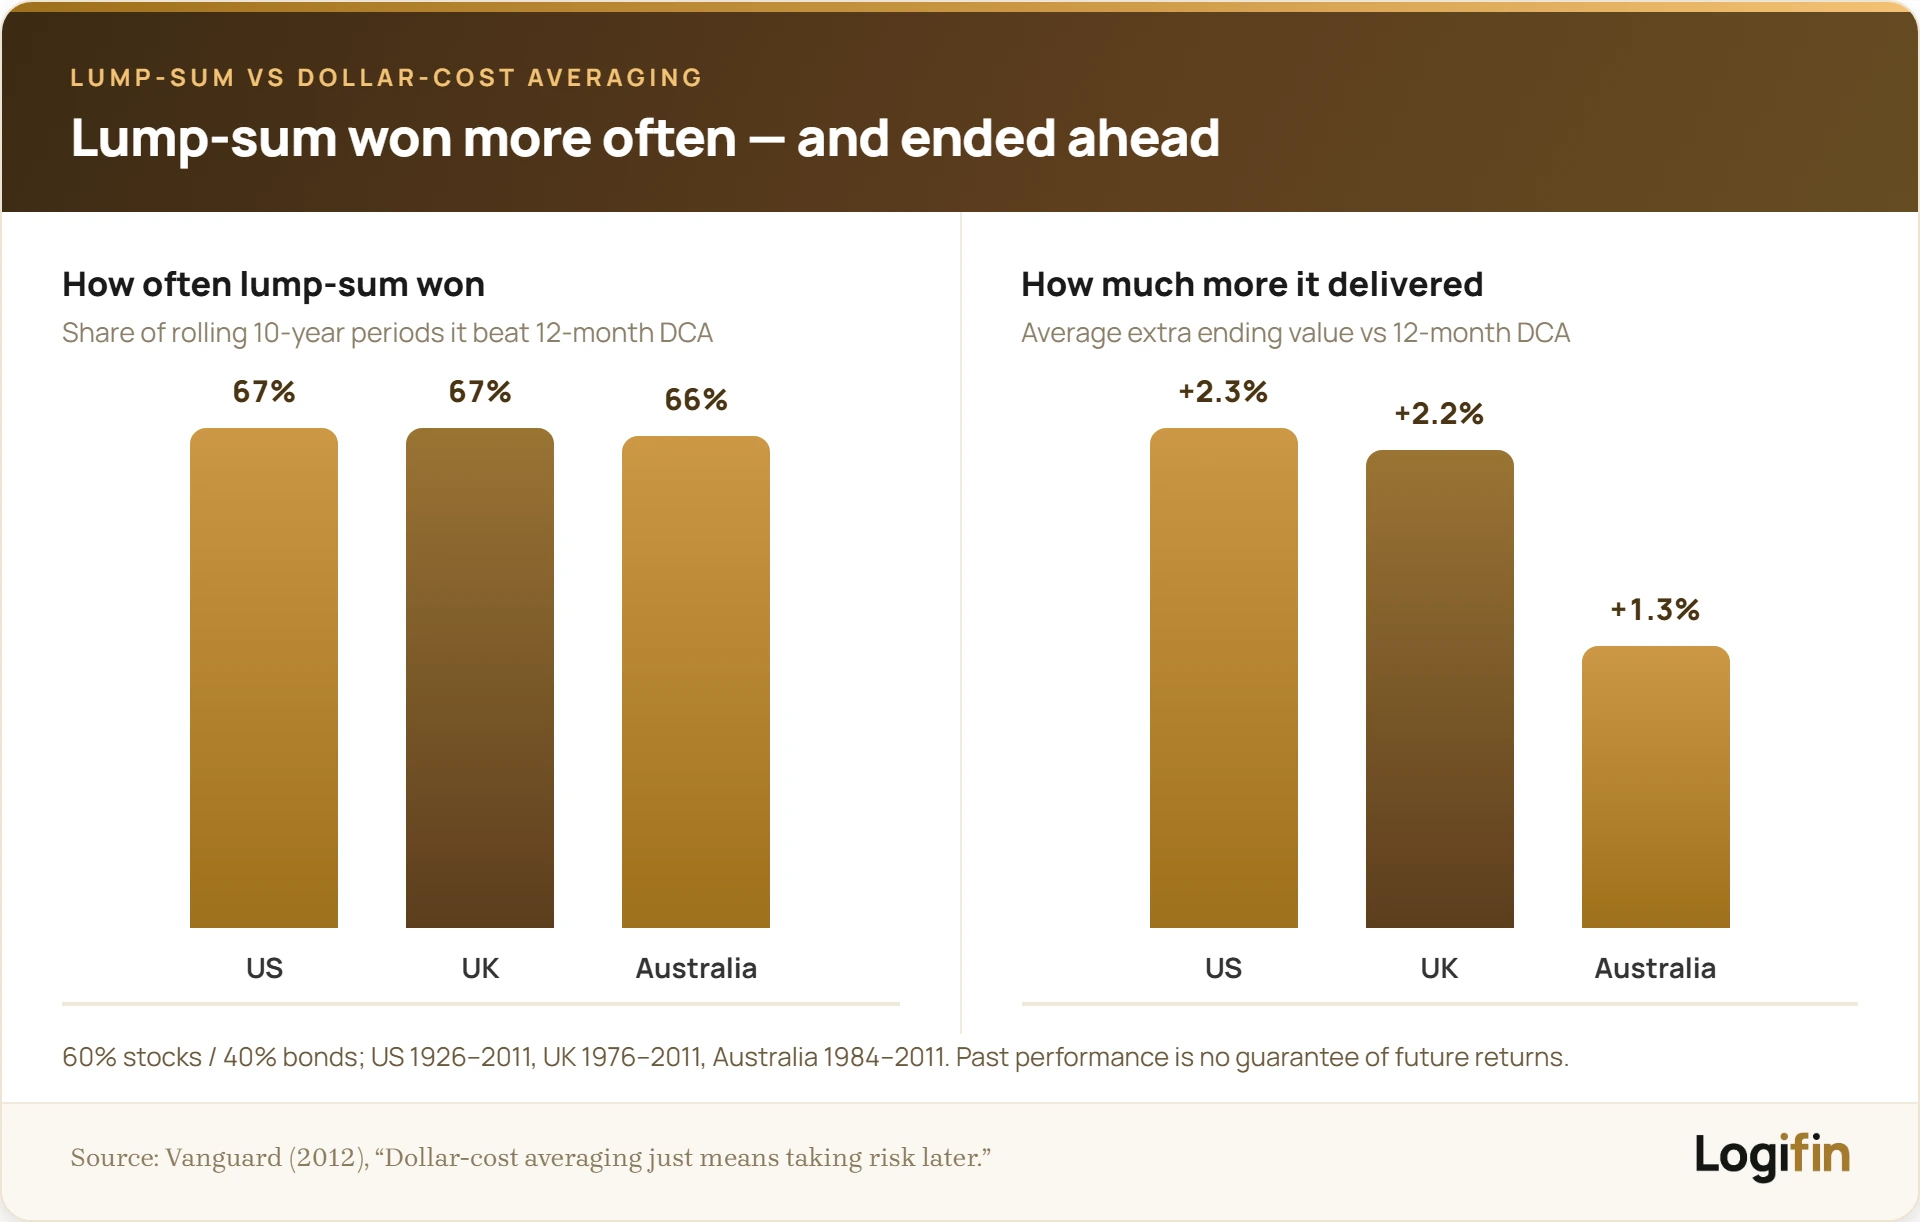
- Το κέρδος: ιστορικά, όσο νωρίτερα μπαίνει το σύνολο του κεφαλαίου στην αγορά, τόσο περισσότερο χρόνο έχει να δουλέψει, κάτι που συχνά δίνει καλύτερο μακροχρόνιο αποτέλεσμα από τη σταδιακή είσοδο.
- Το αντίτιμο: αν η αγορά πέσει αμέσως μετά, η πτώση χτυπά όλο το ποσό μαζί. Απαιτεί πραγματική, όχι θεωρητική, ανοχή στο ρίσκο.
Ιδανική για: όσους έχουν ήδη διαθέσιμο κεφάλαιο, μακρύ ορίζοντα και ψυχραιμία απέναντι στις διακυμάνσεις.
Ενεργή διαχείριση: η απαιτητική διαδρομή
Επιλέγεις ο ίδιος μετοχές, κλάδους ή χρονικές στιγμές, προσπαθώντας να ξεπεράσεις την απόδοση της αγοράς.
- Το κέρδος: πλήρης έλεγχος και, θεωρητικά, δυνατότητα υπεραπόδοσης.
- Το αντίτιμο: απαιτεί χρόνο, εμπειρία και αντοχή σε λάθη, ενώ τα ιστορικά δεδομένα δείχνουν ότι η πλειονότητα όσων το επιχειρούν μένει πίσω από τους απλούς δείκτες σε βάθος χρόνου.
Ιδανική για: έμπειρους επενδυτές που το αντιμετωπίζουν συνειδητά, συχνά με μικρό μέρος του χαρτοφυλακίου τους.
Για τους περισσότερους ανθρώπους που ξεκινούν, ο συνδυασμός που έχει επικρατήσει διεθνώς είναι απλός: DCA σε ένα ευρέως διαφοροποιημένο ETF χαμηλού κόστους.
Θα δούμε αμέσως τι σημαίνει αυτό στην πράξη.
Με τι επενδύεις στην πράξη: τα βασικά προϊόντα
Η αγορά προσφέρει χιλιάδες προϊόντα, όμως για την αρχή σου αρκεί να καταλαβαίνεις τέσσερα:
ETFs: το καλάθι σε μία κίνηση
Ένα ETF αγοράζει για λογαριασμό σου δεκάδες ή εκατοντάδες μετοχές μαζί, ακολουθώντας έναν δείκτη. Ένα S&P 500 ETF, για παράδειγμα, σου δίνει με μία αγορά έκθεση στις περίπου 500 μεγαλύτερες εταιρείες των ΗΠΑ.
Με χαμηλό κόστος και αυτόματη διασπορά, είναι ο λόγος που τα ETFs έχουν γίνει το προϊόν εκκίνησης για τους περισσότερους νέους επενδυτές.
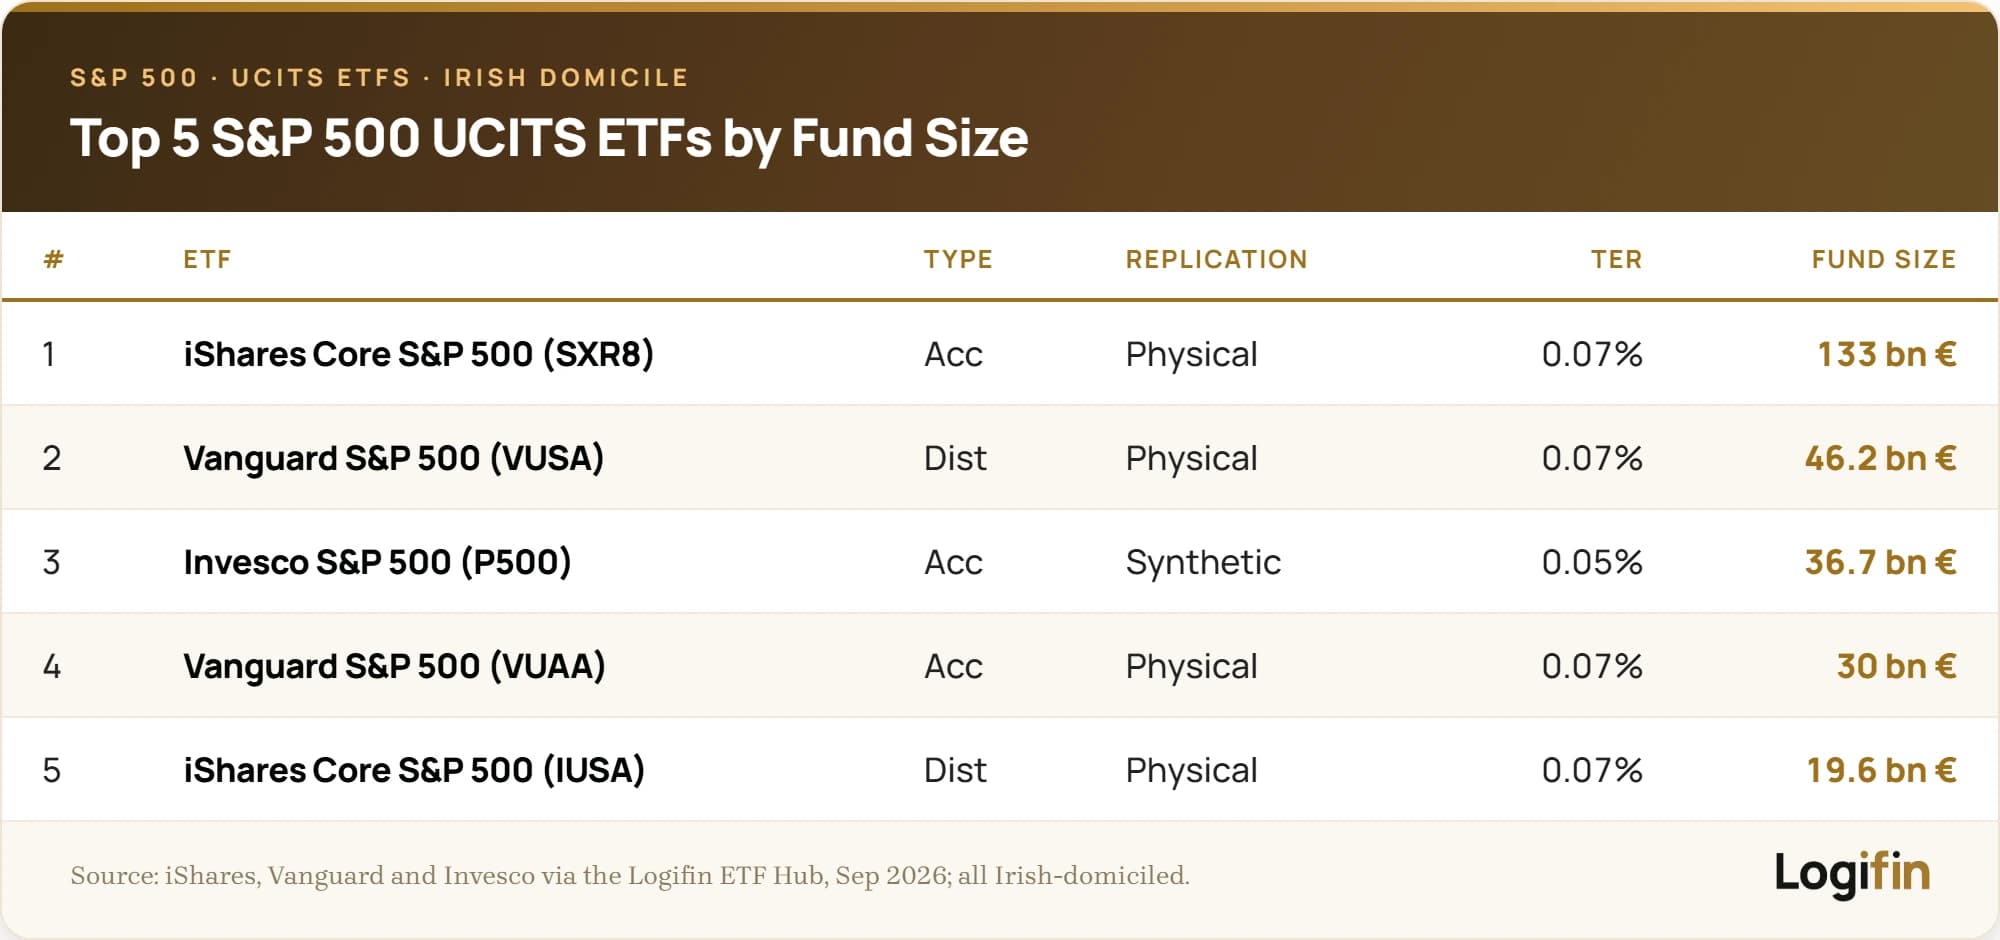
Για το ποια έκδοση να προτιμήσεις, δες το άρθρο μας για τα Accumulating vs Distributing ETFs.
Μετοχές: το κομμάτι μιας εταιρείας
Αγοράζοντας μια μετοχή γίνεσαι συνιδιοκτήτης μιας συγκεκριμένης επιχείρησης, με ό,τι καλό ή κακό συμβεί σε αυτήν.
Οι μεμονωμένες μετοχές έχουν μεγαλύτερες διακυμάνσεις από ένα καλάθι και απαιτούν γνώση της εταιρείας.
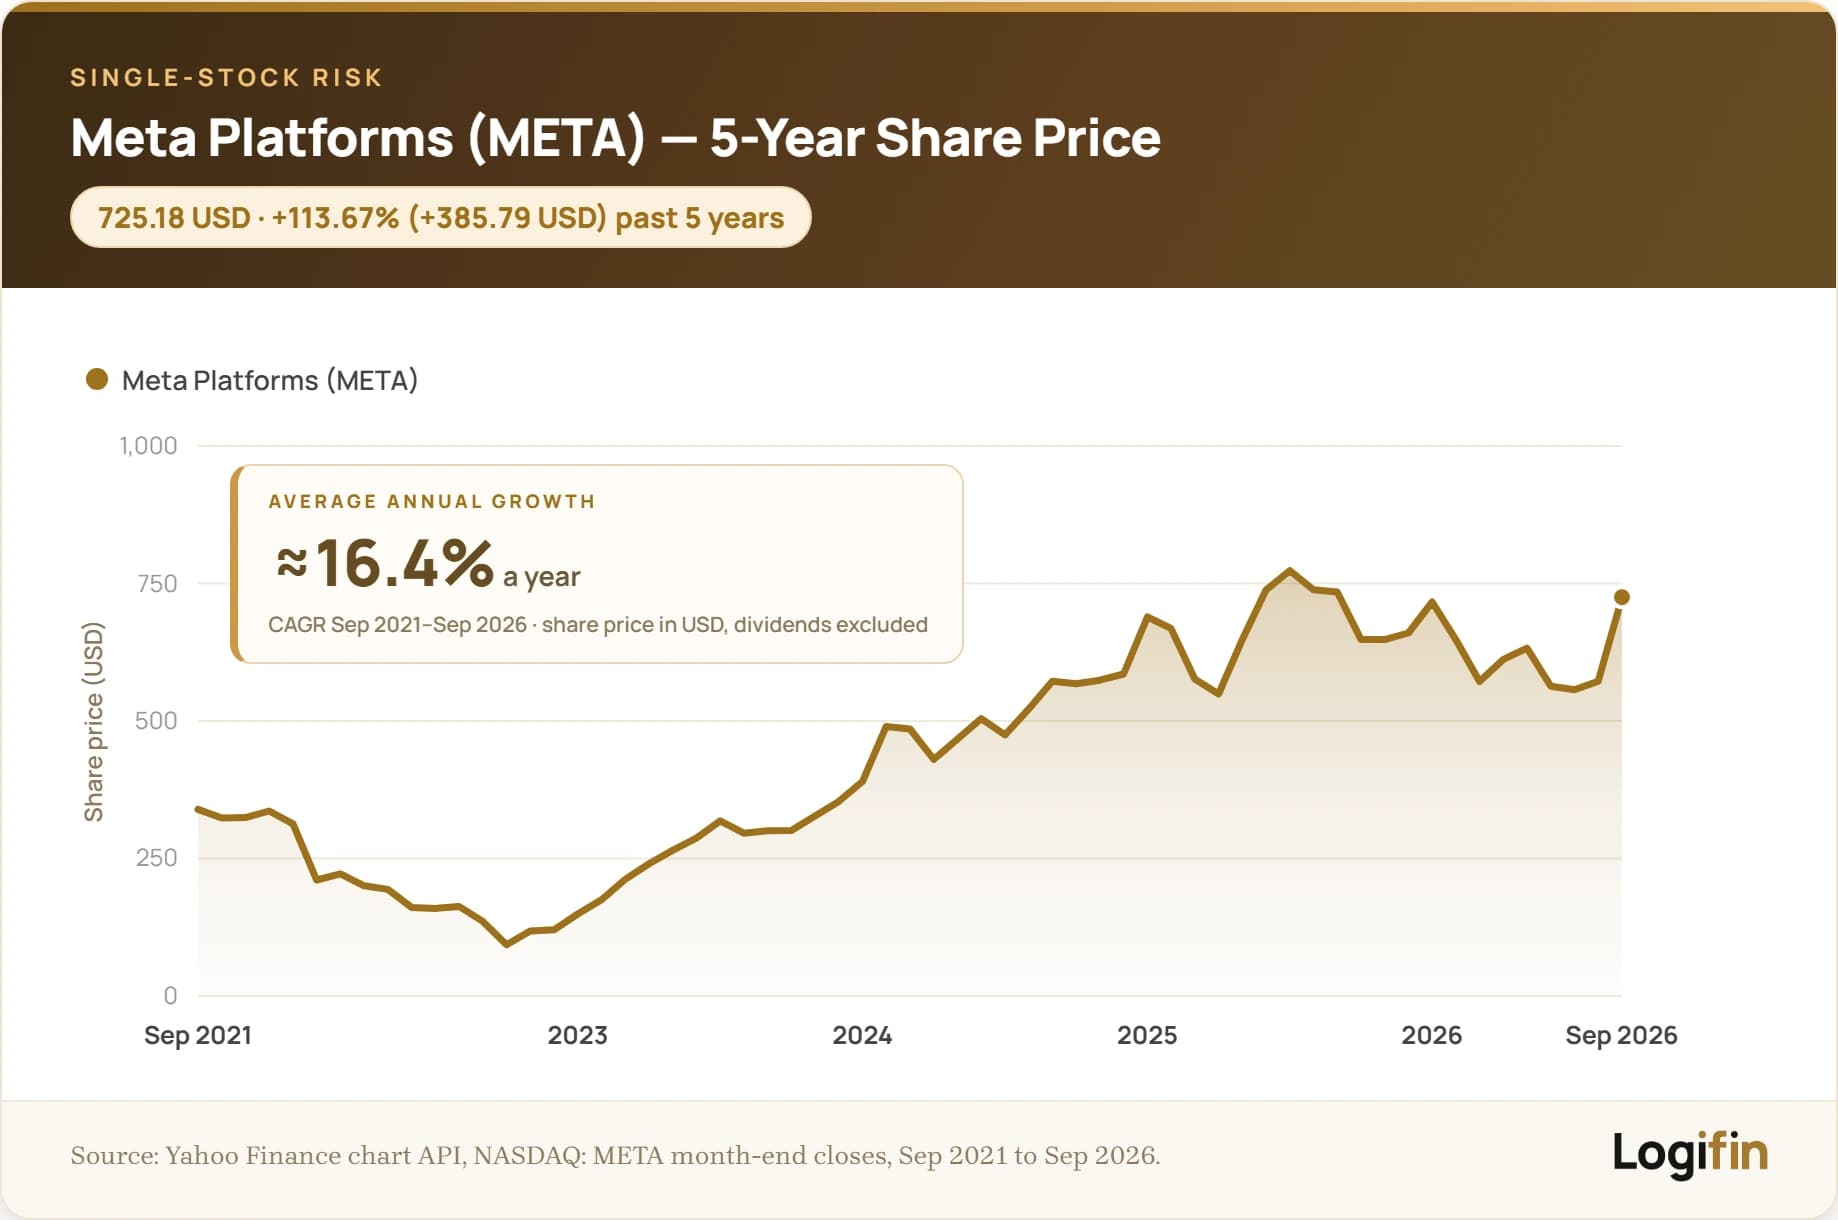
Λογική σειρά για αρχάριο: πρώτα η βάση με ETFs, αργότερα, αν θέλεις, μεμονωμένες μετοχές με μικρό μέρος του χαρτοφυλακίου.
Ομόλογα: το δάνειο με τόκο
Με ένα ομόλογο δανείζεις χρήματα σε ένα κράτος ή μια εταιρεία με προσυμφωνημένο τόκο. Οι διακυμάνσεις είναι μικρότερες από τις μετοχές, όπως συνήθως και οι μακροχρόνιες αποδόσεις.
Ο ρόλος τους σε ένα χαρτοφυλάκιο είναι η σταθερότητα: μετριάζουν τις μεταβολές όσο μεγαλώνει η ανάγκη σου για προβλεψιμότητα.
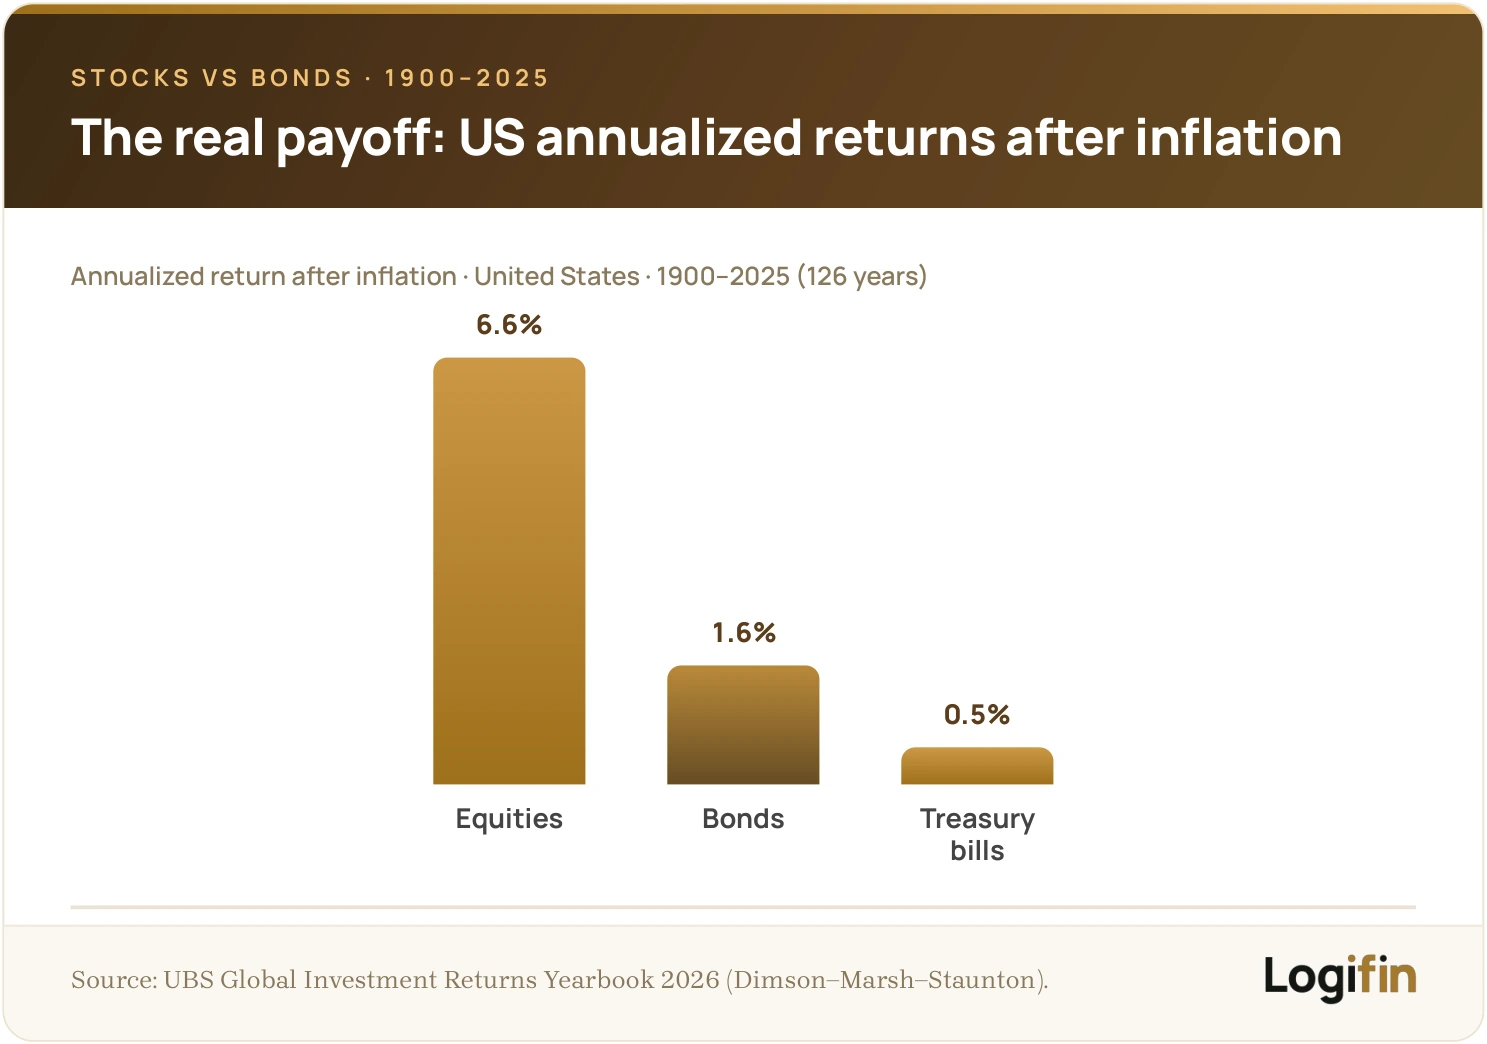
Αμοιβαία κεφάλαια: η ενεργή διαχείριση με αμοιβή
Ένας επαγγελματίας διαχειριστής επιλέγει τις τοποθετήσεις για λογαριασμό σου.
Ακούγεται βολικό, όμως το συνολικό ετήσιο κόστος (TER) είναι συχνά πολλαπλάσιο ενός ETF, ενώ το επιπλέον κόστος ανατοκίζεται εναντίον σου κάθε χρόνο.
Πριν από οποιαδήποτε επιλογή, σύγκρινε πάντα το TER.
Η πρακτική κατάληξη για τον πρώτο σου λογαριασμό είναι η ίδια με του προηγούμενου κεφαλαίου: ένα χαμηλού κόστους, ευρέως διαφοροποιημένο ETF καλύπτει το 90% των αναγκών ενός αρχάριου με ένα μόνο προϊόν.
Διασπορά: η προστασία που δεν κοστίζει τίποτα
Διασπορά (diversification) σημαίνει να μην εξαρτάται το χαρτοφυλάκιό σου από μία εταιρεία, έναν κλάδο ή μία χώρα.
Είναι η μόνη «δωρεάν» προστασία στις επενδύσεις: μειώνει το ρίσκο χωρίς να θυσιάζει απαραίτητα την αναμενόμενη απόδοση.
Στη γεωγραφική της διάσταση, οι βασικές ζώνες που καλύπτει ένα παγκόσμιο χαρτοφυλάκιο είναι τέσσερις:
- Ηνωμένες Πολιτείες: η μεγαλύτερη και πιο δυναμική αγορά του κόσμου, με τους τεχνολογικούς κολοσσούς όπως η Apple και η Microsoft. Για τον Ευρωπαίο επενδυτή προσθέτει όμως και συναλλαγματικό ρίσκο, αφού η έκθεση είναι σε δολάριο.
- Ευρώπη: ώριμη αγορά με πιο συγκρατημένες αποτιμήσεις και ηπιότερες διακυμάνσεις. Για επενδυτές της ευρωζώνης έχει και το πρακτικό πλεονέκτημα του κοινού νομίσματος.
- Αναδυόμενες αγορές: χώρες όπως η Ινδία και η Βραζιλία, με νεανικούς πληθυσμούς και αναπτυσσόμενη μεσαία τάξη. Υψηλότερο δυναμικό ανάπτυξης, με αντίστοιχα υψηλότερο ρίσκο και μεταβλητότητα.
- Ιαπωνία και ανεπτυγμένη Ασία: συνδυασμός ώριμης σταθερότητας και δυναμικών οικονομιών, συμπληρωματικός προς τις δυτικές αγορές.
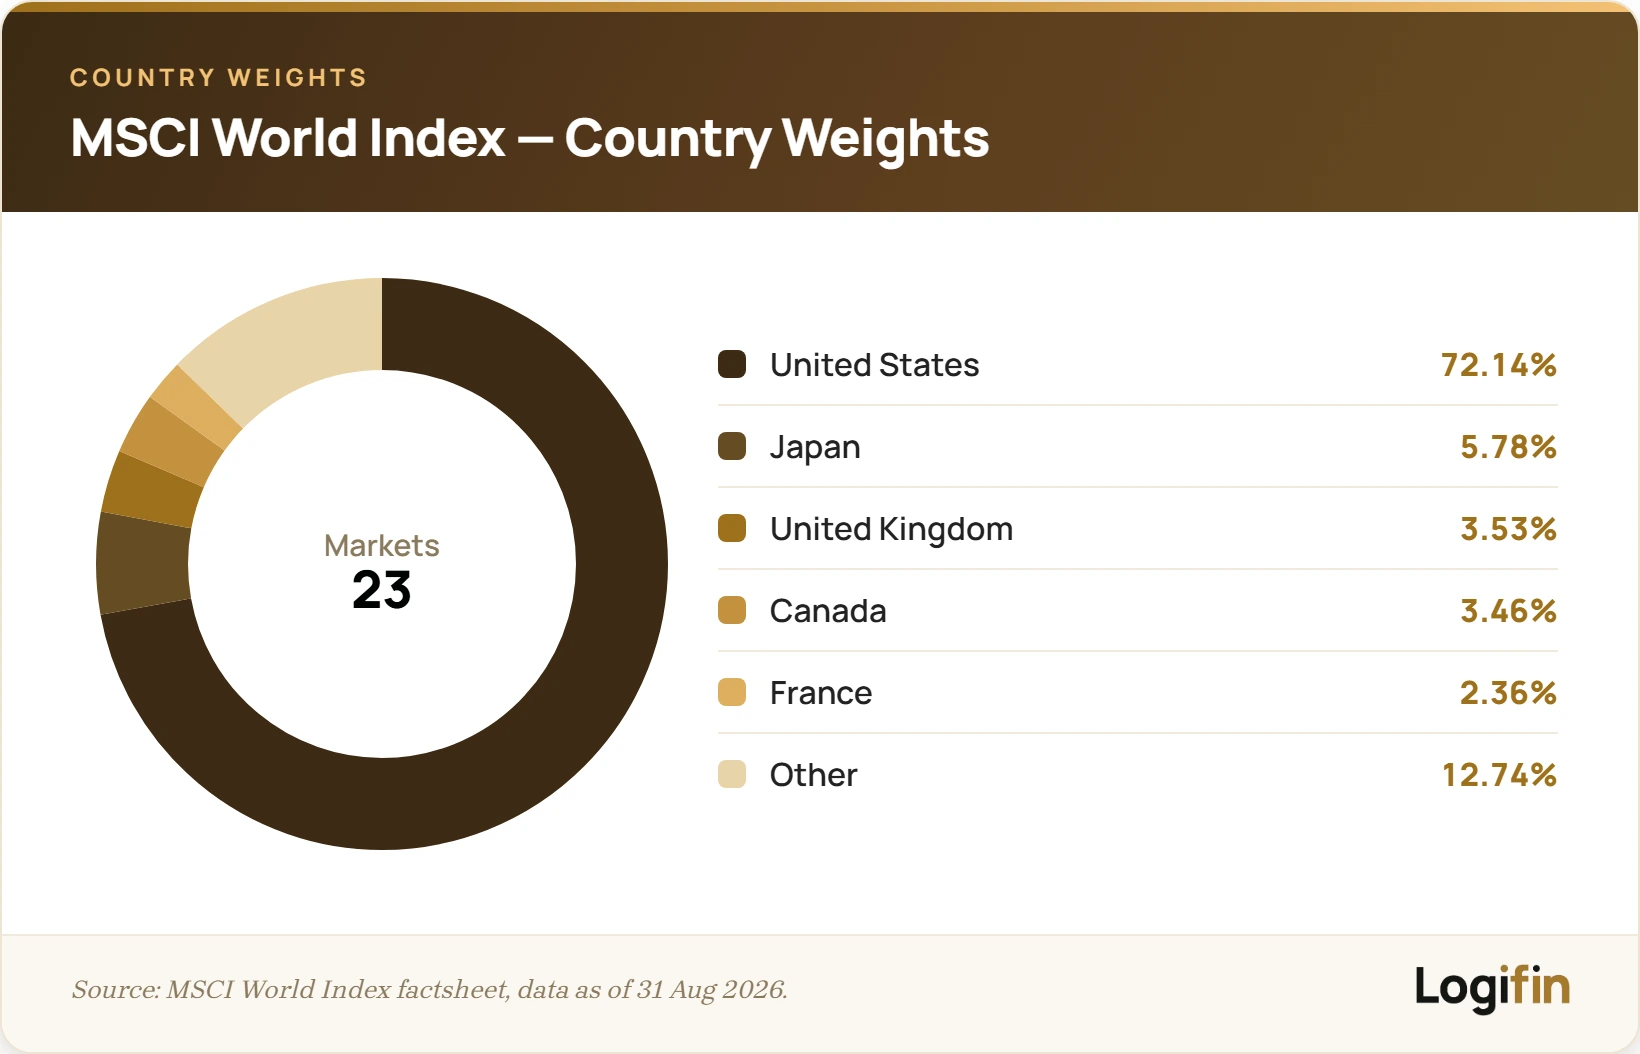
Τα καλά νέα: δεν χρειάζεται να αγοράσεις κάθε περιοχή ξεχωριστά.
Ένα παγκόσμιο ETF σε δείκτη όπως ο MSCI World ή ο FTSE All-World σού δίνει έτοιμη διασπορά σε εκατοντάδες ή χιλιάδες εταιρείες σε δεκάδες χώρες, με μία μόνο αγορά.
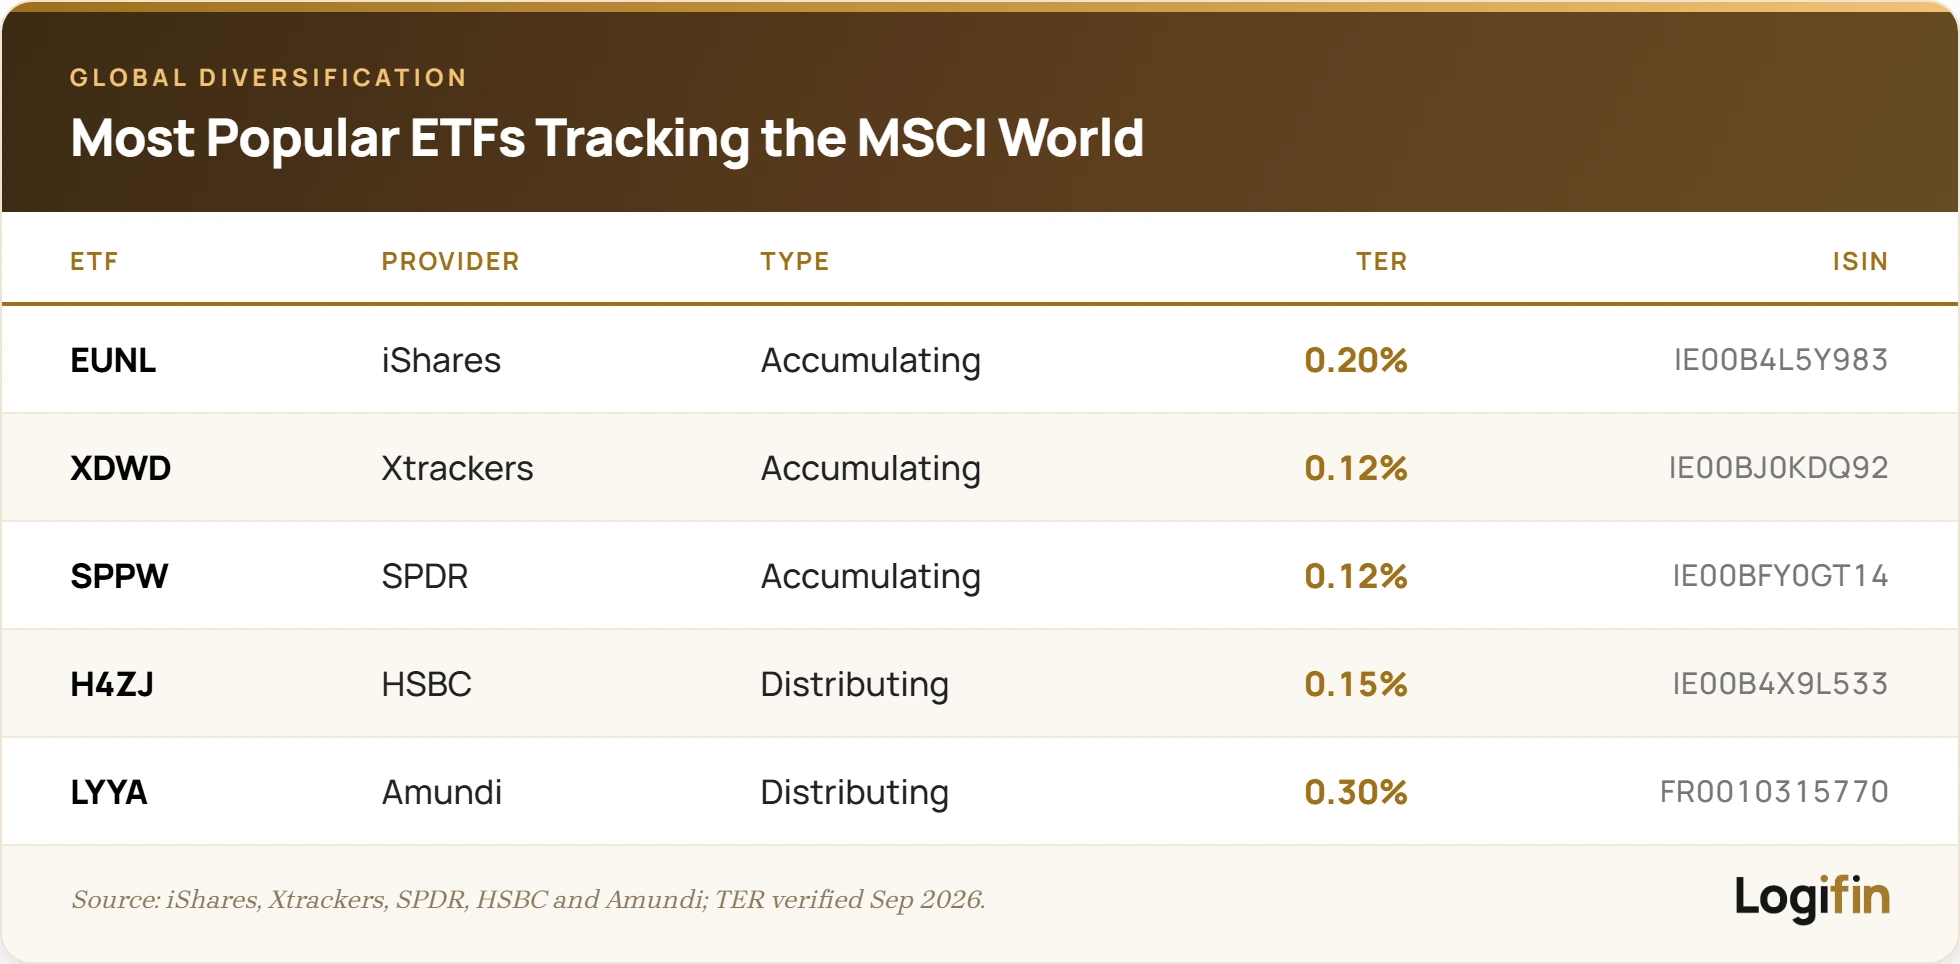
Για τους περισσότερους αρχάριους, αυτό το ένα προϊόν είναι η διασπορά τους.
⚠️ Μία υποσημείωση: «παγκόσμιος» δεν σημαίνει πάντα ισορροπημένος. Οι μεγάλοι παγκόσμιοι δείκτες έχουν σήμερα σημαντική βαρύτητα στις ΗΠΑ, οπότε άνοιξε το factsheet και δες τη γεωγραφική σύνθεση πριν αγοράσεις, όχι μόνο το όνομα.
Τέλος, η γεωγραφία είναι μόνο η μία διάσταση. Διασπορά σημαίνει επίσης πολλούς κλάδους, από τεχνολογία μέχρι υγεία και ενέργεια, ώστε μια κρίση σε έναν τομέα να μη συμπαρασύρει όλο το χαρτοφυλάκιο.
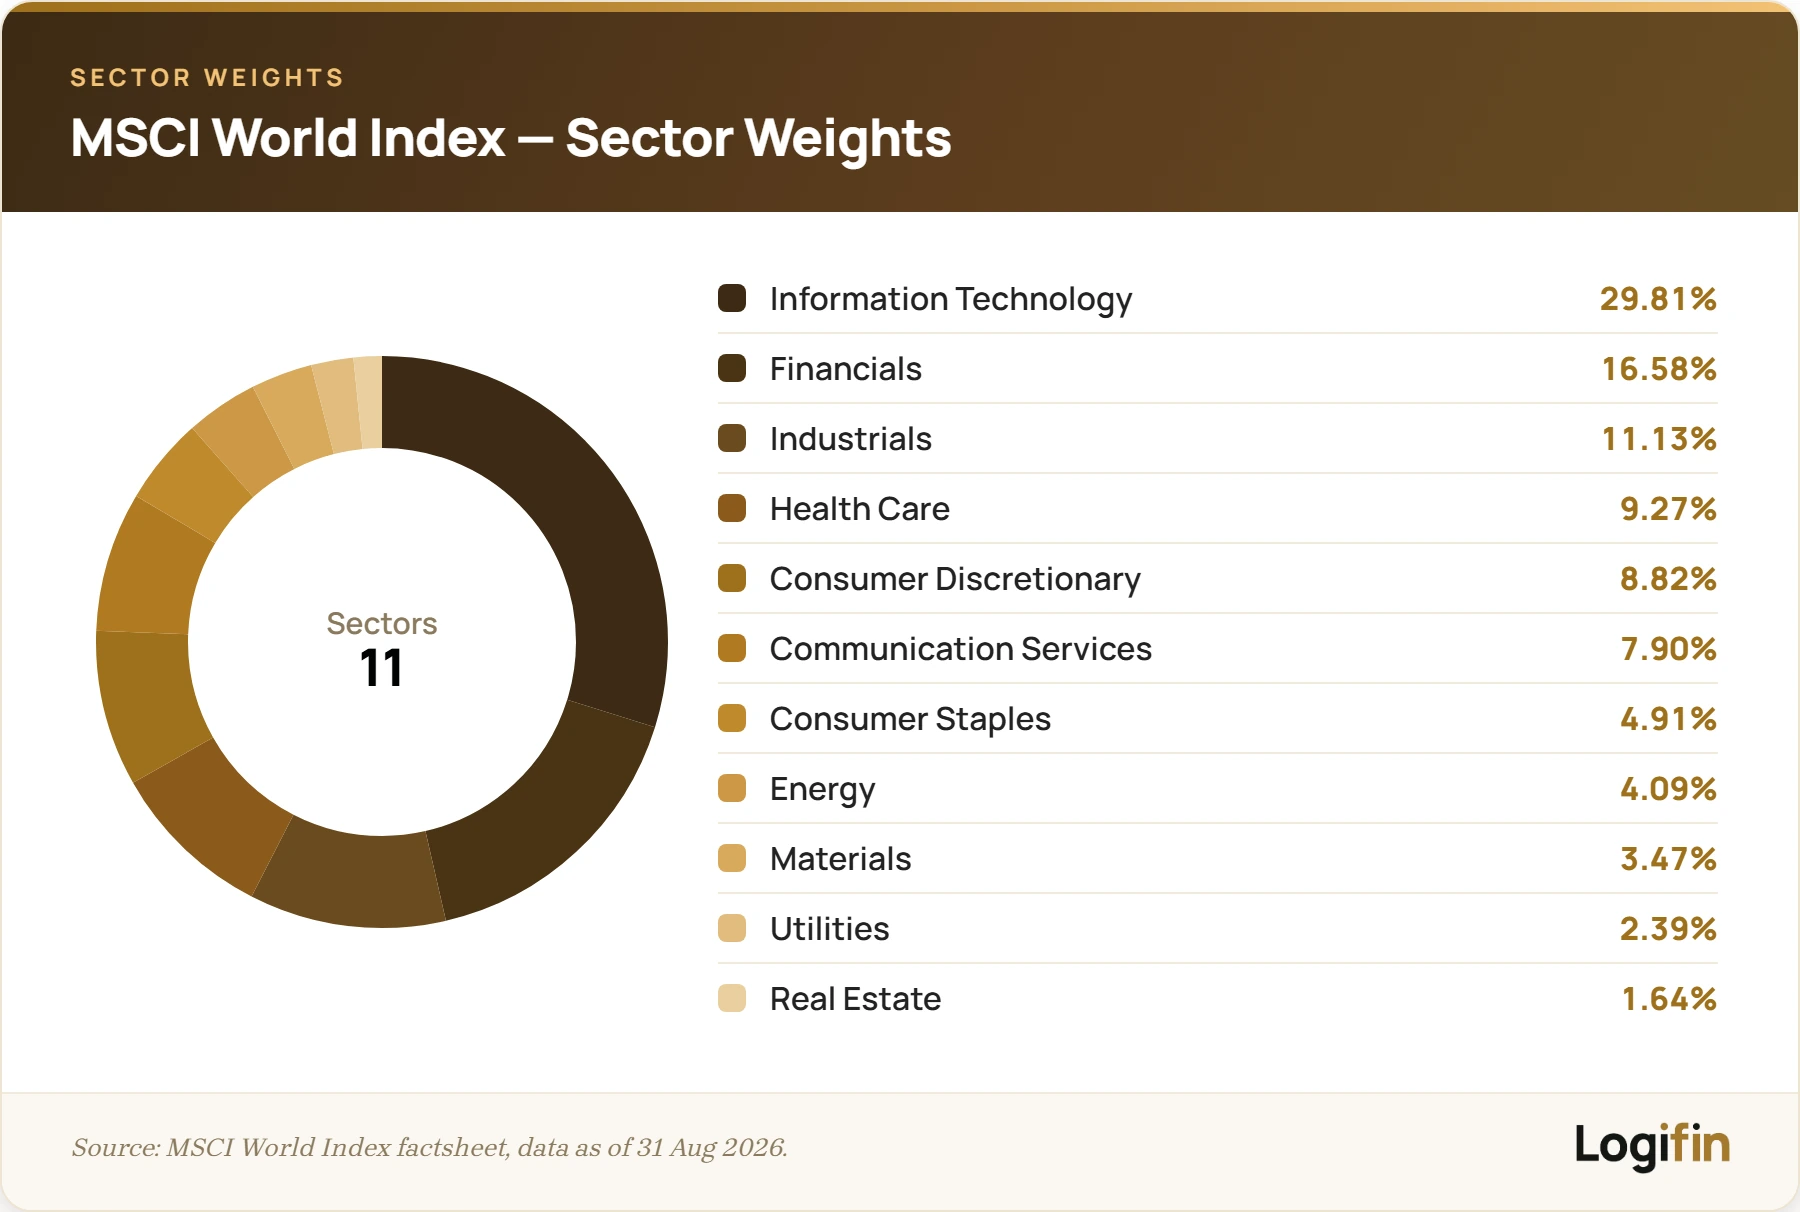
Σε δεύτερο χρόνο σημαίνει και διαφορετικές κατηγορίες περιουσιακών στοιχείων, με πιο συνηθισμένο συνδυασμό τις μετοχές με ομόλογα, κάτι που θα σε απασχολήσει περισσότερο όσο μεγαλώνει το χαρτοφυλάκιο και πλησιάζει ο ορίζοντάς σου.
Λογαριασμός και πλατφόρμα: το πρακτικό κομμάτι
Το άνοιγμα επενδυτικού λογαριασμού είναι σήμερα υπόθεση 10 έως 15 λεπτών από το κινητό. Θα χρειαστείς ταυτότητα ή διαβατήριο, τραπεζικό λογαριασμό (IBAN), τον φορολογικό σου αριθμό, μια selfie ή σύντομο βίντεο για την ταυτοποίηση, ενώ θα απαντήσεις κι ένα σύντομο ερωτηματολόγιο επενδυτικού προφίλ που απαιτεί η νομοθεσία.
Οι πλατφόρμες χωρίζονται σε τρεις μεγάλες οικογένειες:
- τις διεθνείς πλατφόρμες χαμηλού κόστους με πρόσβαση σε ETFs και μετοχές παγκοσμίως,
- τις παραδοσιακές τράπεζες με φυσική εξυπηρέτηση αλλά συνήθως υψηλότερες χρεώσεις και
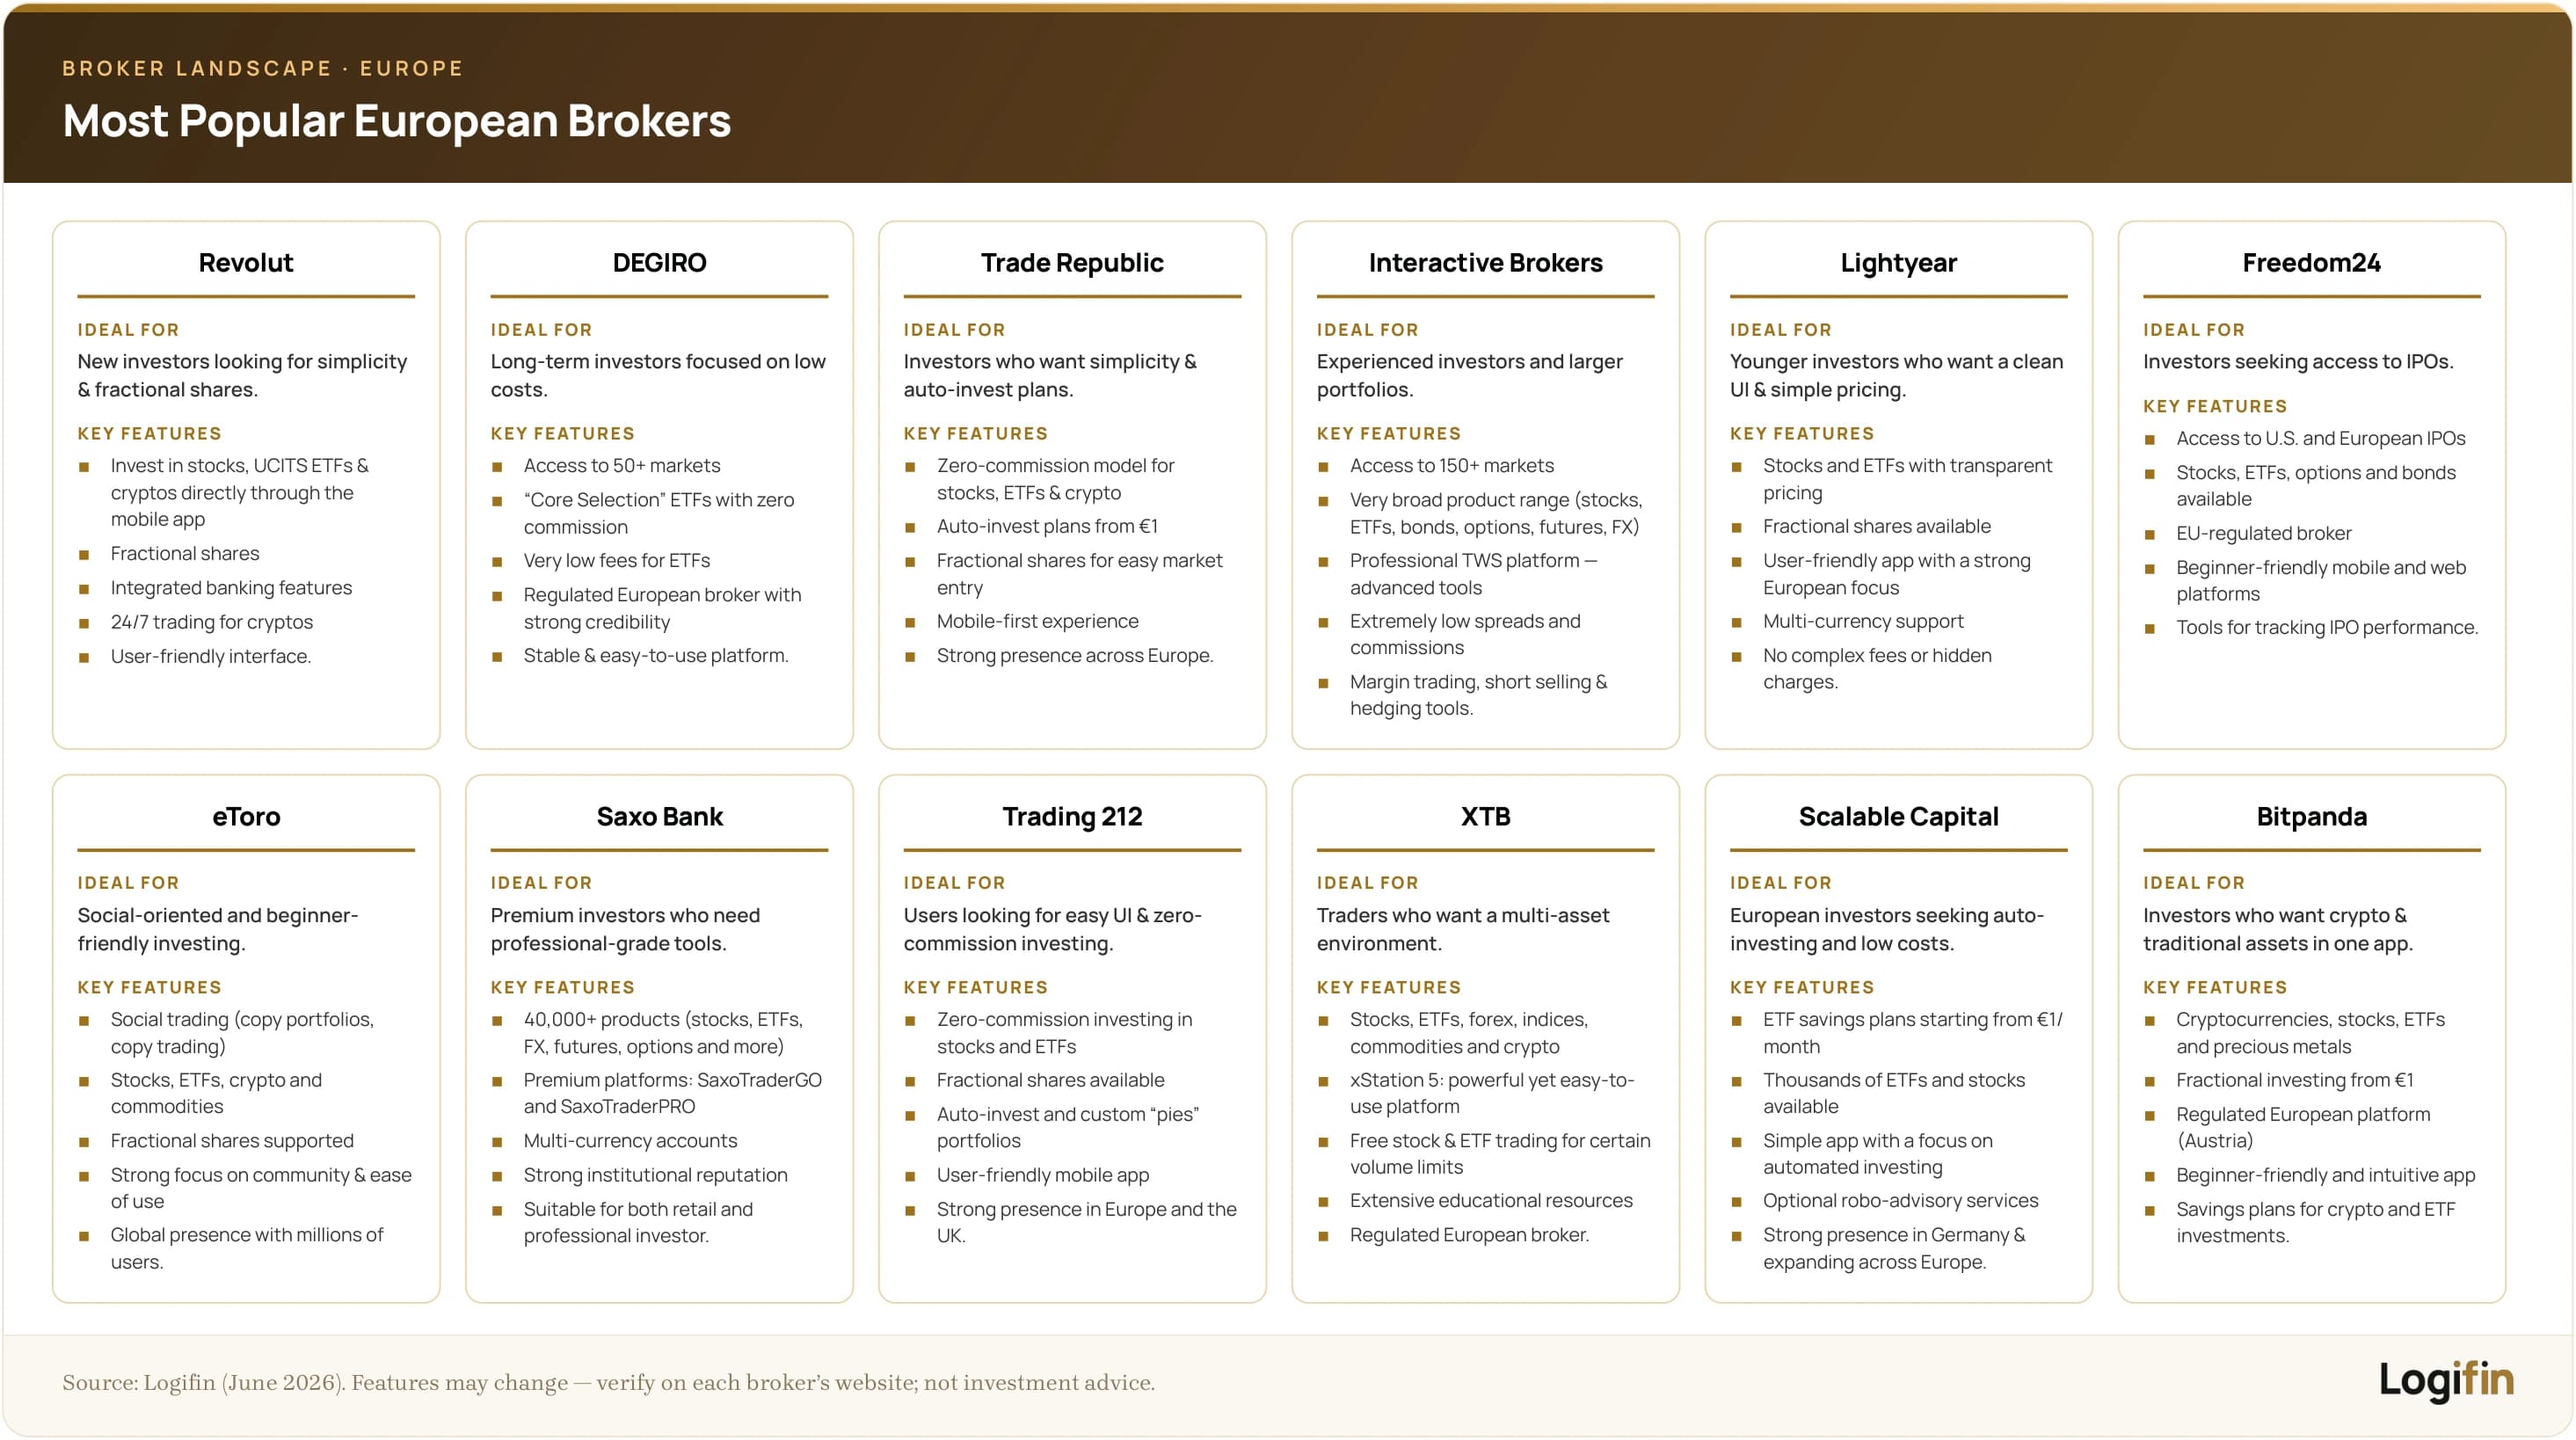
- τους ευρωπαϊκούς online brokers με εστίαση σε UCITS ETFs.
Για τις περισσότερες ανάγκες ενός αρχάριου, οι δύο πιο σημαντικές παράμετροι είναι το κόστος και η ευκολία χρήσης.
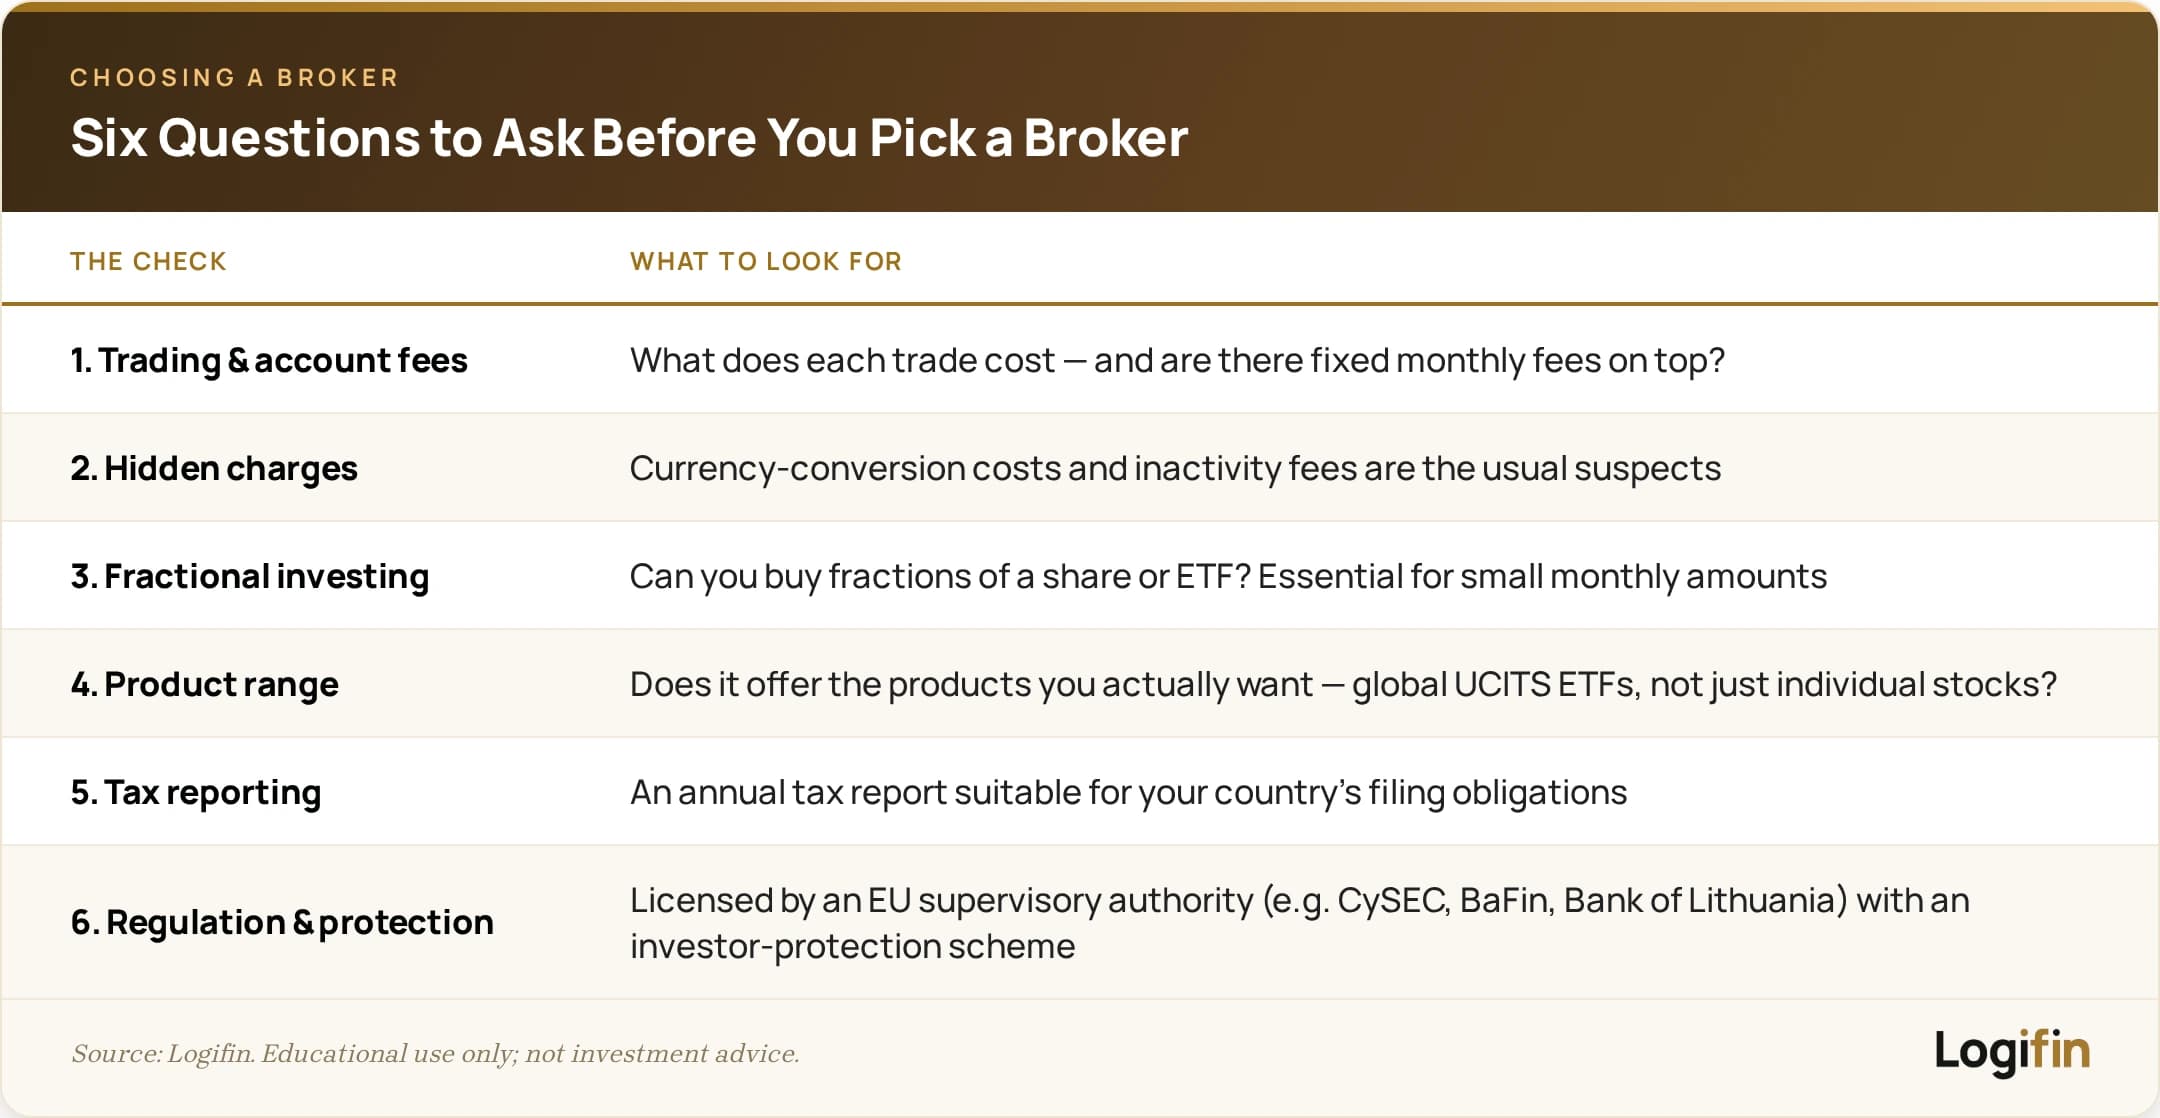
Πριν επιλέξεις, πέρασε κάθε υποψήφια πλατφόρμα από έξι ερωτήσεις:
- Κόστος: Πόσο κοστίζει κάθε συναλλαγή και υπάρχουν πάγια μηνιαία τέλη;
- Κρυφές χρεώσεις: Υπάρχουν «κρυφές» χρεώσεις, όπως μετατροπή νομίσματος ή τέλη αδράνειας;
- Κλασματικές αγορές: Προσφέρει κλασματικές αγορές (fractional); Σημαντικό για μικρά μηνιαία ποσά.
- Προϊόντα: Έχει τα προϊόντα που θες, δηλαδή παγκόσμια UCITS ETFs και όχι μόνο μεμονωμένες μετοχές;
- Φορολογική αναφορά: Δίνει ετήσια φορολογική αναφορά κατάλληλη για τις υποχρεώσεις της χώρας σου;
- Αδειοδότηση: Είναι αδειοδοτημένη από ευρωπαϊκή εποπτική αρχή (όπως CySEC, BaFin ή η Bank of Lithuania) με προστασία επενδυτών;
Για αρχάριο, οι προτεραιότητες κατατάσσονται απλά: πρώτα η αδειοδότηση και η ασφάλεια, μετά η διαφάνεια του κόστους και μετά η ευκολία χρήσης.
Ό,τι δεν καταλαβαίνεις στον τιμοκατάλογο μιας πλατφόρμας, θα το πληρώσεις.
Ένα σημείο που καθησυχάζει τους περισσότερους αρχάριους όταν το μάθουν: στις αδειοδοτημένες ευρωπαϊκές πλατφόρμες τα προϊόντα σου φυλάσσονται σε ξεχωριστούς λογαριασμούς θεματοφυλακής, στο όνομά σου.
Αν η πλατφόρμα κλείσει, οι επενδύσεις σου δεν «χάνονται» μαζί της, ενώ τα ευρωπαϊκά συστήματα αποζημίωσης επενδυτών προσφέρουν πρόσθετη προστασία μέχρι ένα όριο.
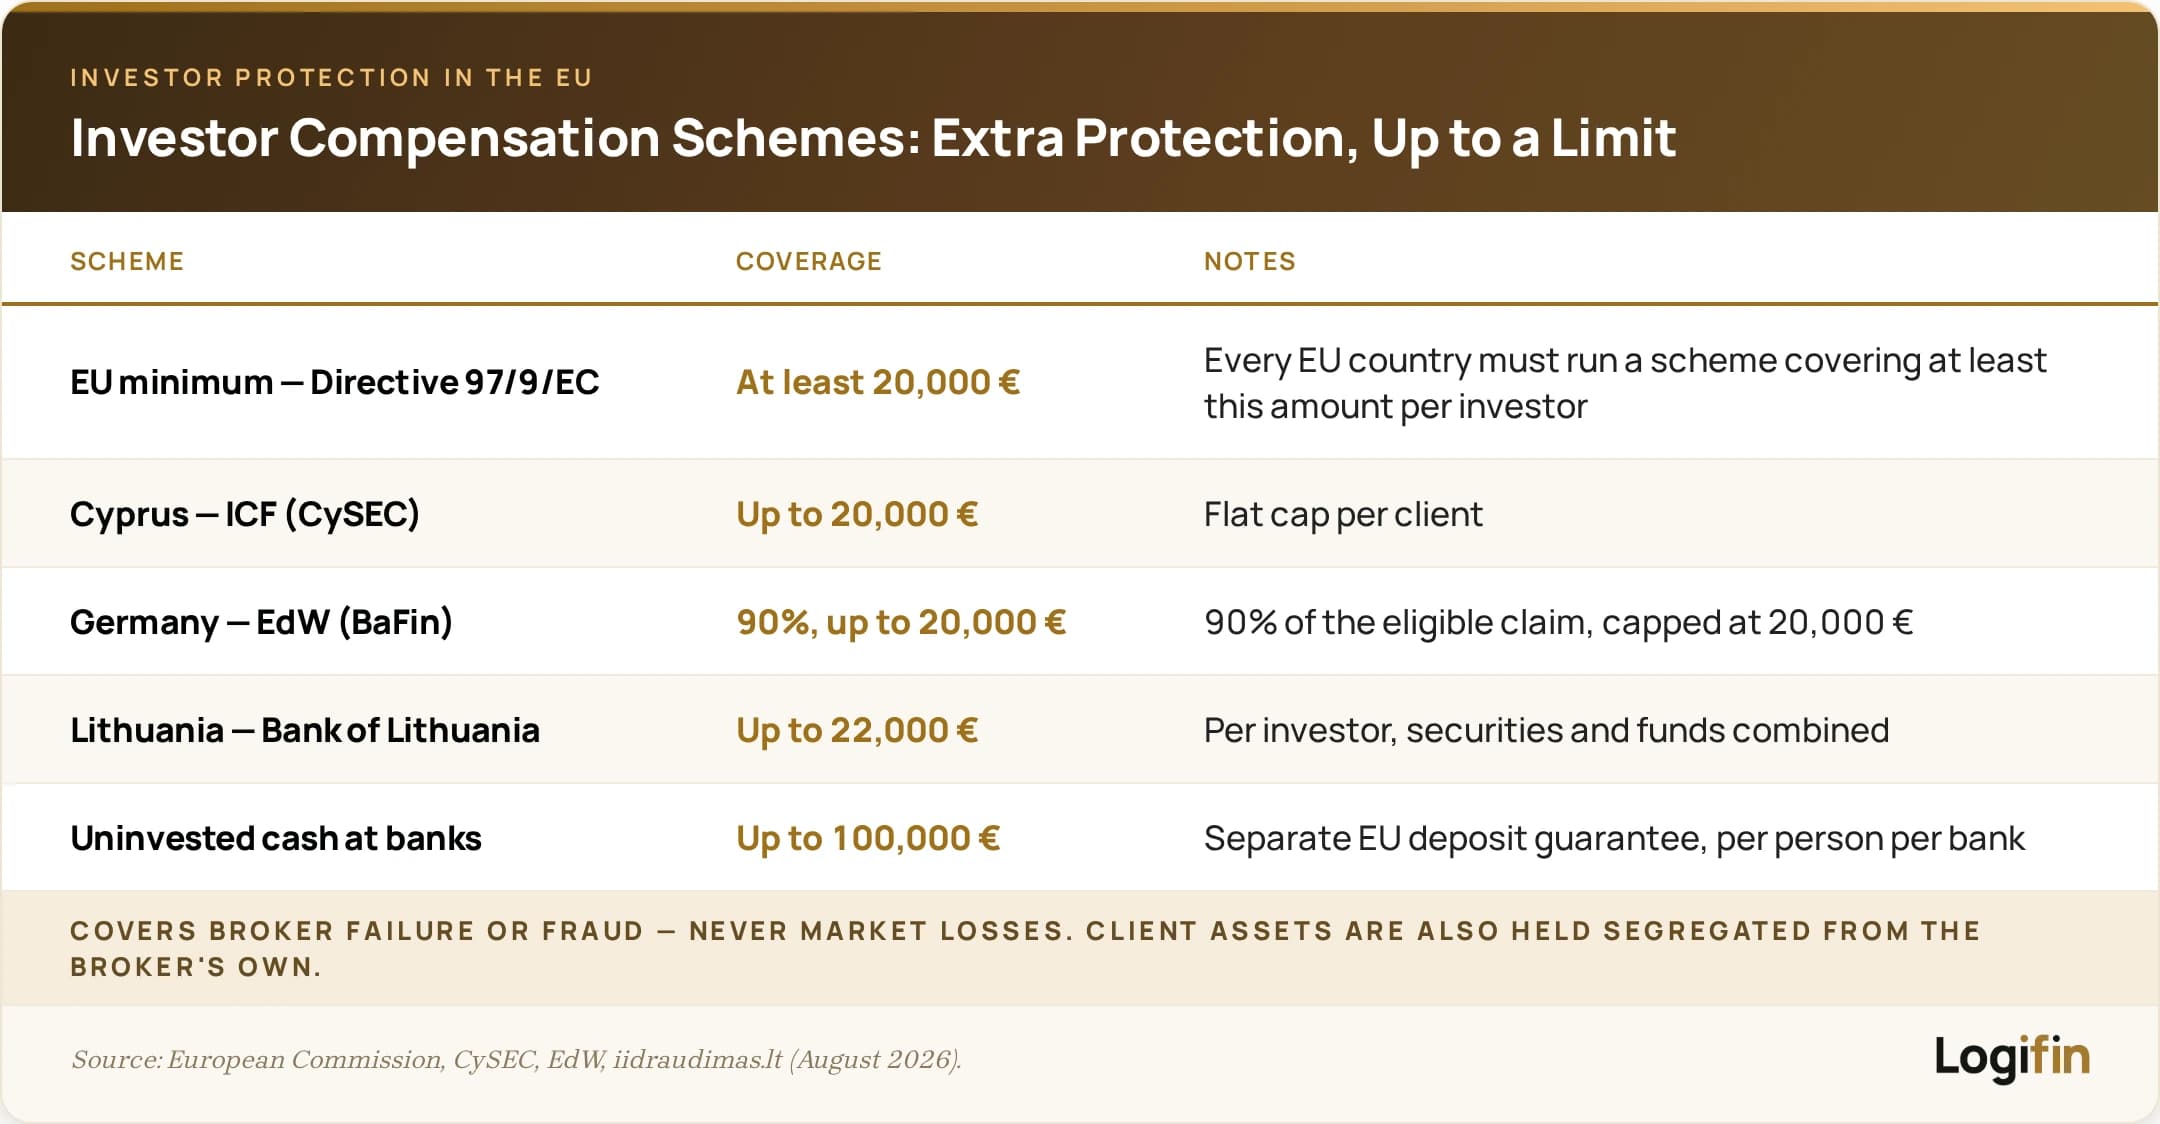
Για αυτό η αδειοδότηση είναι το πρώτο κριτήριο και όχι απλή γραφειοκρατική λεπτομέρεια.
Οι παγίδες της ψυχολογίας (και πώς τις αποφεύγεις)
Τα περισσότερα επενδυτικά λάθη δεν οφείλονται σε κακά προϊόντα, αλλά σε ανθρώπινα αντανακλαστικά.
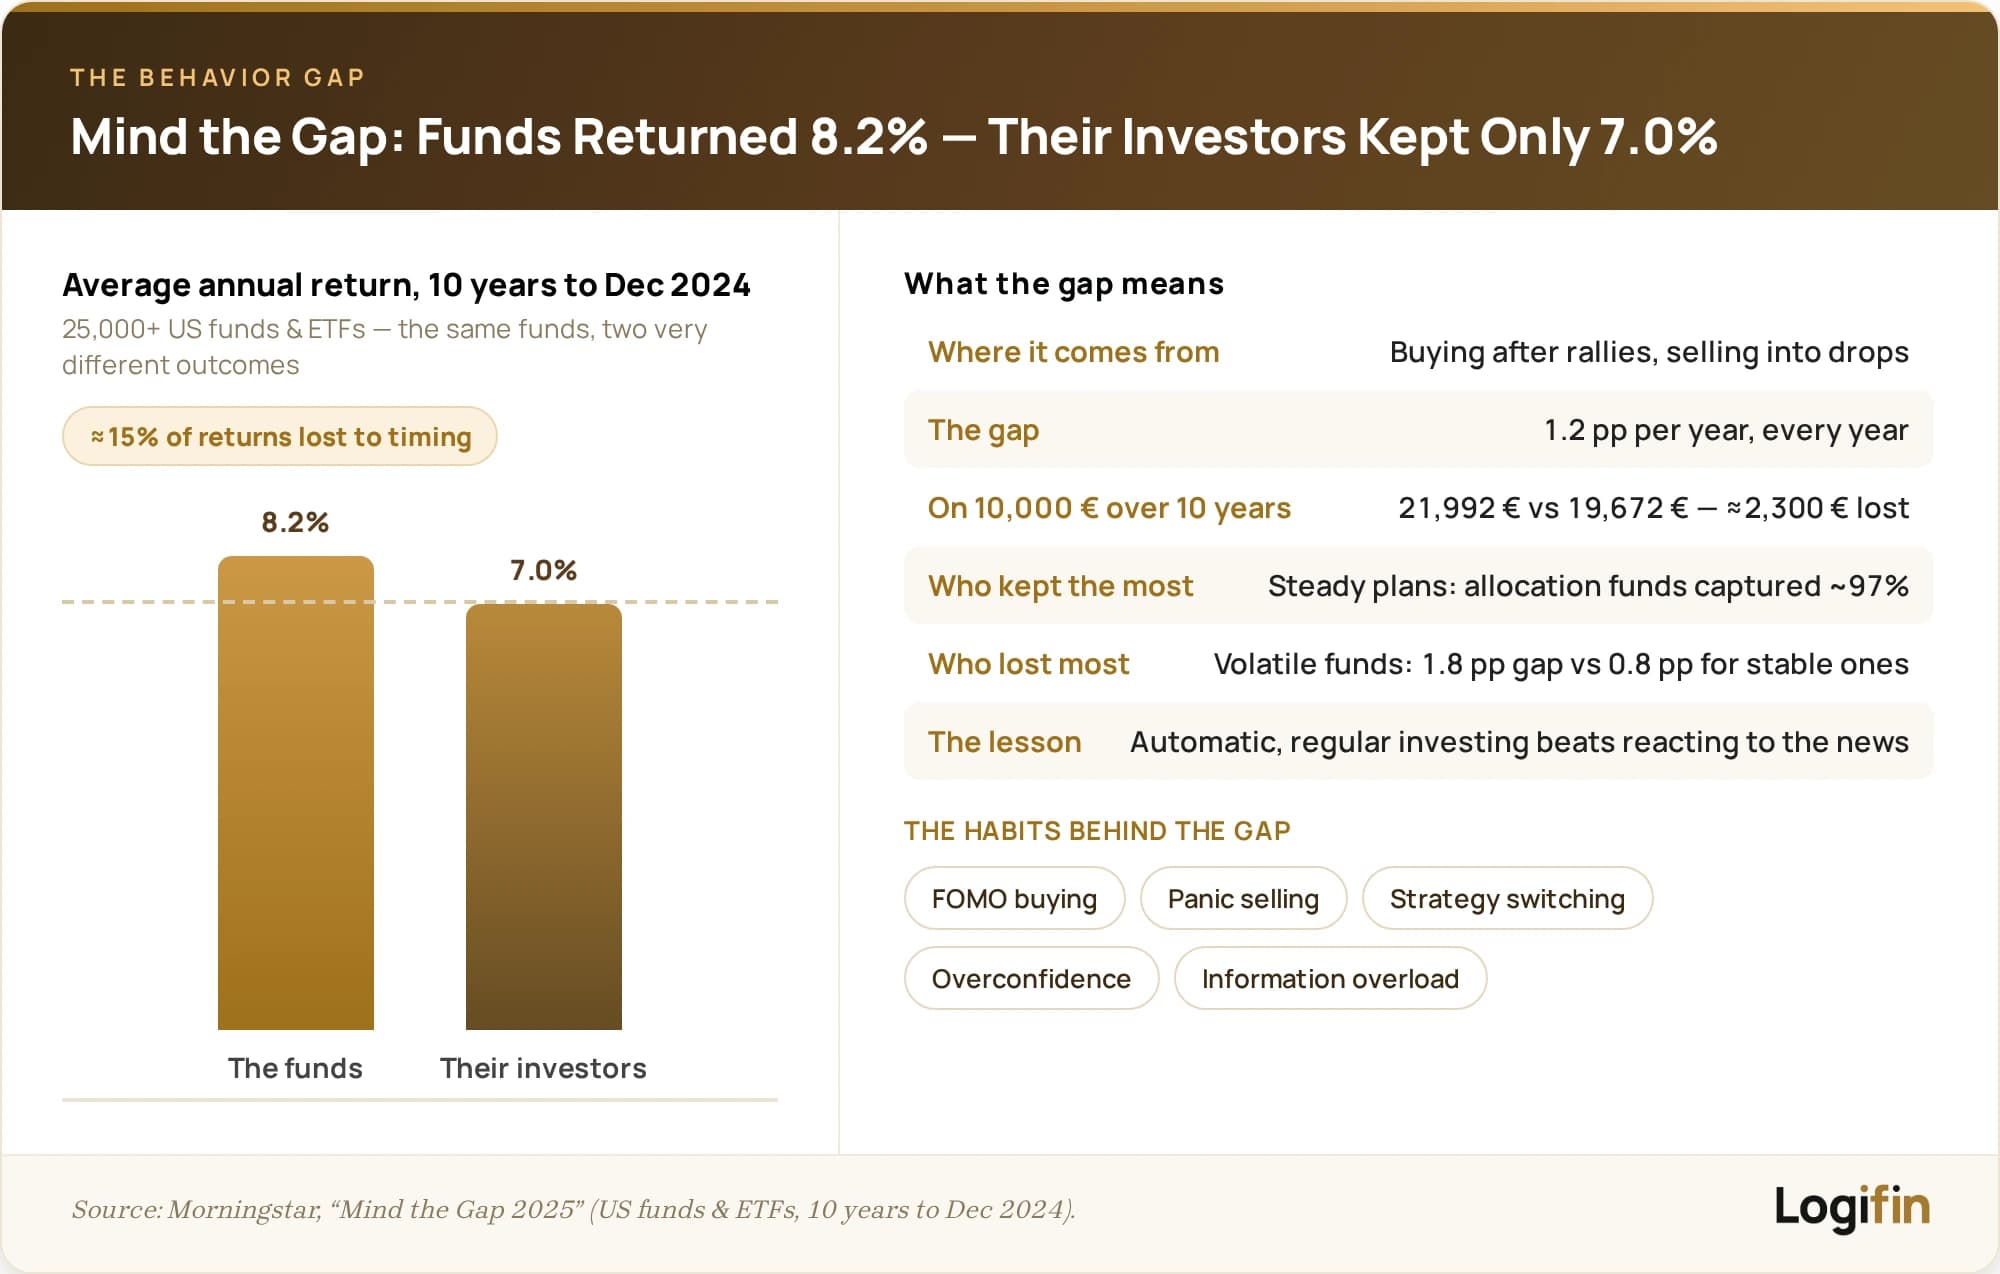
Μελέτες επενδυτικής συμπεριφοράς, όπως η ετήσια έκθεση «Mind the Gap» της Morningstar, δείχνουν σταθερά ότι ο μέσος επενδυτής εισπράττει χαμηλότερη απόδοση από τα ίδια τα προϊόντα που κατέχει, ακριβώς επειδή μπαινοβγαίνει σε λάθος στιγμές.
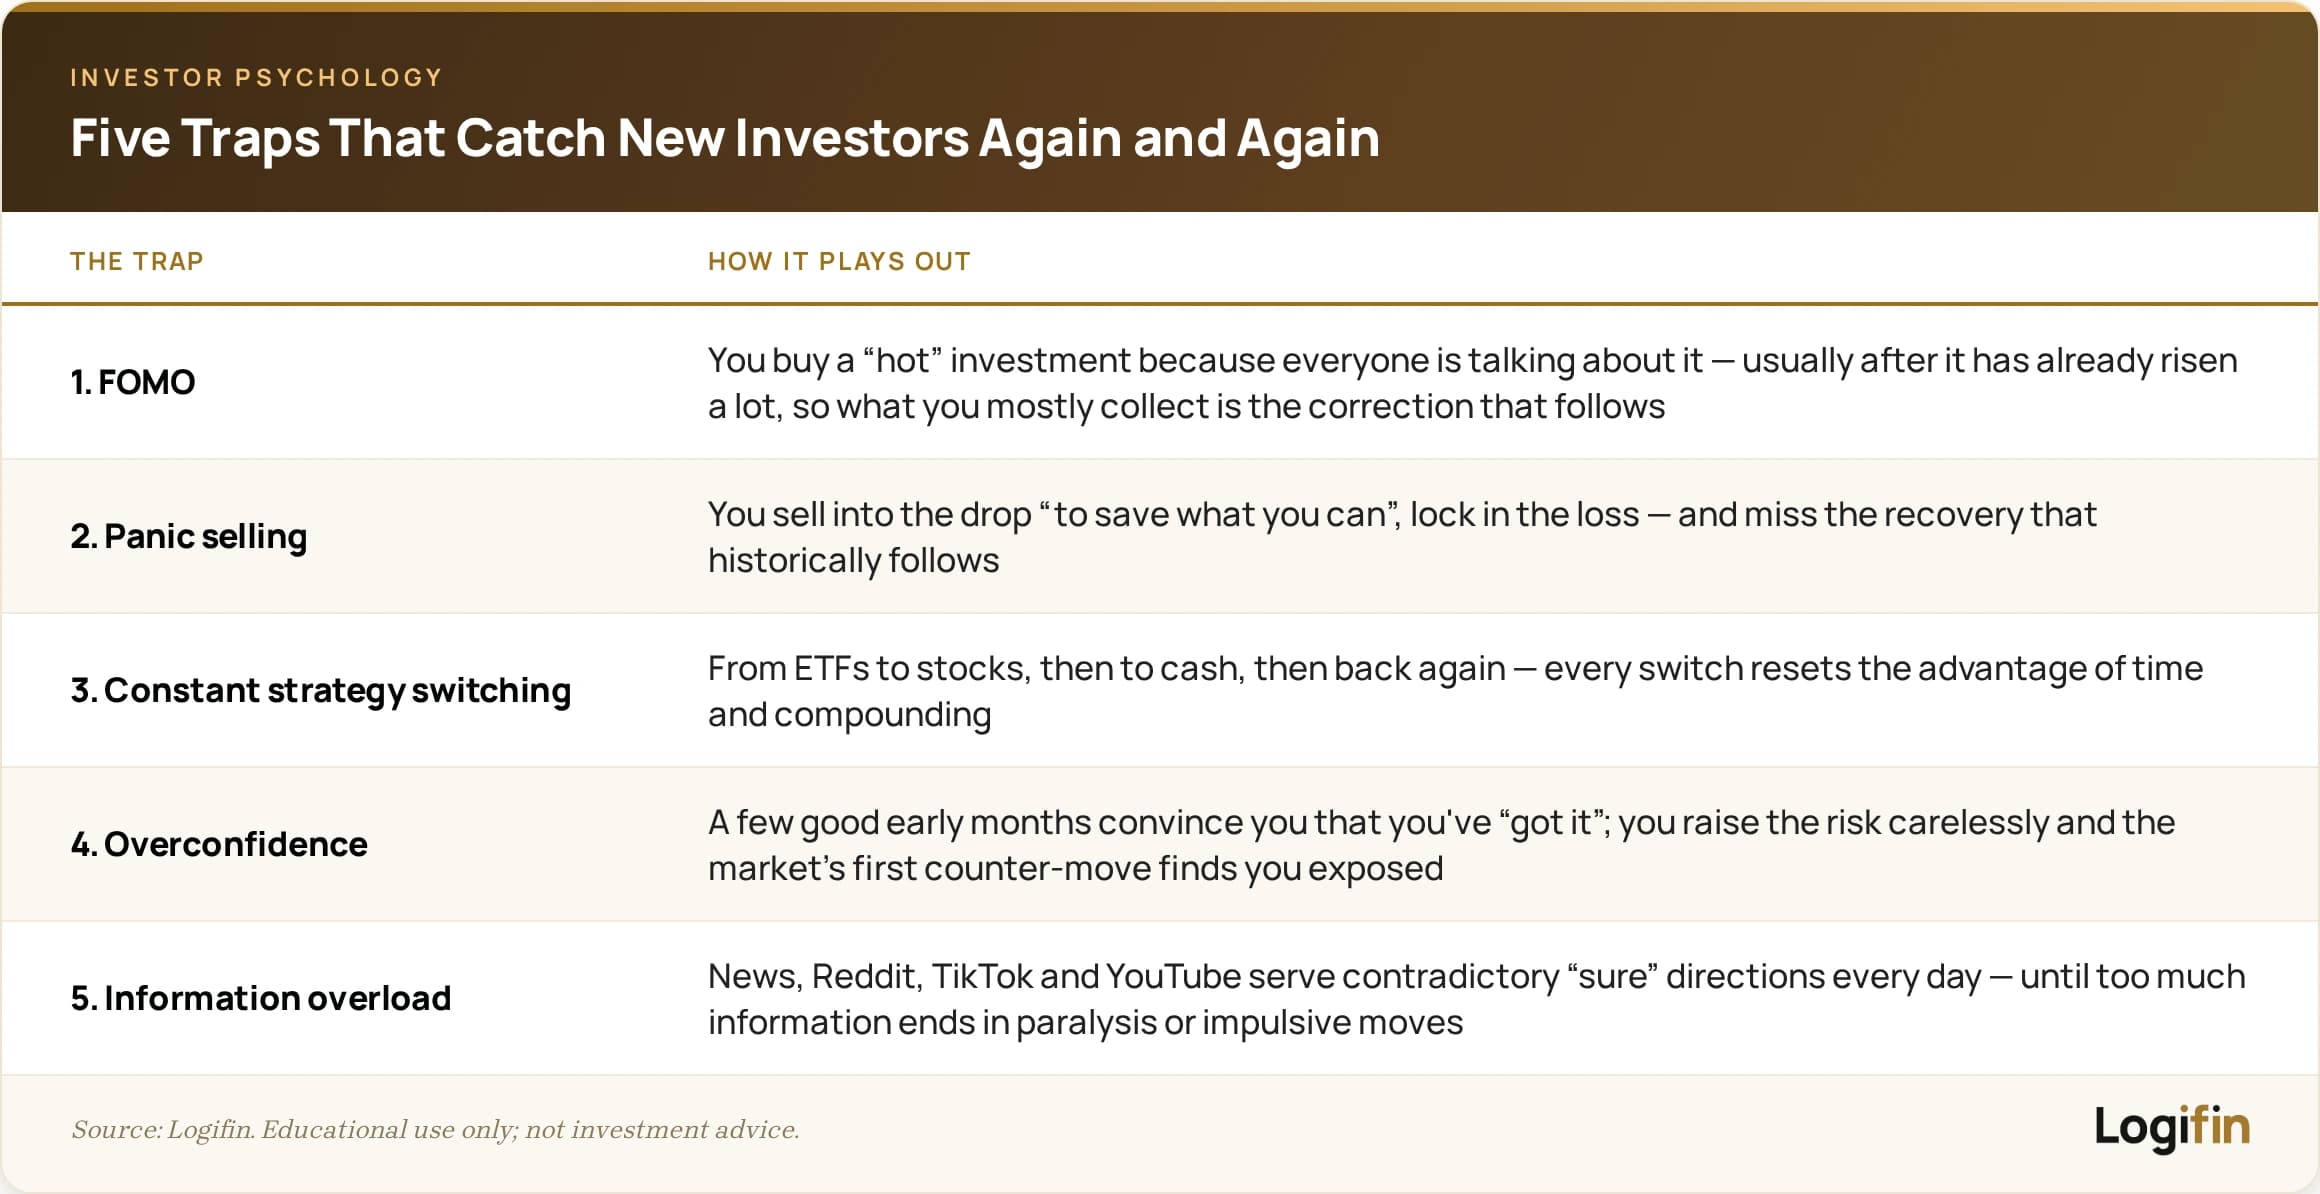
Πέντε παγίδες εμφανίζονται ξανά και ξανά στους νέους επενδυτές:
- FOMO: μπαίνεις σε μια «καυτή» επένδυση επειδή όλοι μιλούν γι’ αυτήν, συνήθως αφού έχει ήδη ανέβει πολύ, οπότε εισπράττεις κυρίως τη διόρθωση που ακολουθεί.
- Πώληση εν μέσω πανικού: πουλάς στην πτώση «για να σώσεις ό,τι σώζεται», κλειδώνεις τη ζημιά και χάνεις την ανάκαμψη που ιστορικά ακολουθεί.
- Συνεχής αλλαγή στρατηγικής: από ETFs σε μετοχές, μετά σε μετρητά και πάλι από την αρχή. Κάθε αλλαγή μηδενίζει το πλεονέκτημα του χρόνου, όπως είδαμε στο άρθρο για τον ανατοκισμό.
- Υπερβολική αυτοπεποίθηση: μερικοί καλοί πρώτοι μήνες σε πείθουν ότι «το έχεις», ανεβάζεις το ρίσκο απερίσκεπτα και η πρώτη αντίθετη κίνηση της αγοράς σε βρίσκει εκτεθειμένο.
- Υπερπληροφόρηση: ειδήσεις, Reddit, TikTok και YouTube δίνουν κάθε μέρα αντικρουόμενες «σίγουρες» κατευθύνσεις, μέχρι που η υπερβολική πληροφορία καταλήγει σε παράλυση ή σε παρορμητικές κινήσεις.
Η προστασία απέναντι και στις πέντε είναι κοινή και ήδη σου είναι γνώριμη: ένα απλό, γραπτό πλάνο που θυμίζει τον στόχο σου, αυτοματοποιημένες μηνιαίες επενδύσεις που δεν ζητούν απόφαση, αποδοχή των διακυμάνσεων ως φυσιολογικού μέρους της διαδρομής και συνειδητή «σιωπή» όταν η αγορά κάνει τον περισσότερο θόρυβο.
💡 Ο πιο πολύτιμος δείκτης ενός νέου επενδυτή δεν είναι η απόδοση της πρώτης χρονιάς, αλλά το αν είναι ακόμα συνεπής στη δεύτερη.
Συμπεράσματα και πρακτικές συμβουλές
Το να ξεκινήσεις να επενδύεις δεν απαιτεί ούτε μεγάλα κεφάλαια ούτε ειδικές γνώσεις. Απαιτεί ένα καθαρό «γιατί», ένα μικρό σταθερό ποσό και ένα σύστημα που δουλεύει χωρίς να σου ζητά αποφάσεις κάθε μήνα.
Όλα τα υπόλοιπα, από την επιλογή προϊόντος μέχρι την ψυχολογία, υπηρετούν μία αρχή: η συνέπεια νικά το τέλειο ξεκίνημα. Ο επενδυτής των 50 € τον μήνα που δεν σταματά ποτέ ξεπερνά σχεδόν πάντα αυτόν που περιμένει την ιδανική στιγμή για να βάλει πολλά.
Τι να κρατήσεις:
- Ο πληθωρισμός δεν περιμένει: τα αδρανή χρήματα χάνουν αγοραστική δύναμη κάθε χρόνο. Η επένδυση είναι ο ρεαλιστικός τρόπος να τον ξεπερνάς σε βάθος χρόνου.
- Πρώτα το ταμείο ανάγκης, μετά οι επενδύσεις: 3 έως 6 μήνες εξόδων στην άκρη σημαίνουν ότι καμία δύσκολη στιγμή δεν θα σε αναγκάσει να πουλήσεις σε πτώση.
- DCA σε παγκόσμιο, χαμηλού κόστους ETF: ο απλούστερος συνδυασμός στρατηγικής και προϊόντος για αρχάριο, με έτοιμη διασπορά σε μία κίνηση.
- Ο μεγαλύτερος κίνδυνος είσαι εσύ: FOMO, πανικός και υπερπληροφόρηση κοστίζουν περισσότερο από κάθε προμήθεια. Η αυτοματοποίηση είναι το αντίδοτο.
Ξεκίνα να επενδύεις σε 5 βήματα:
-
Άνοιξε λογαριασμό σε αδειοδοτημένη πλατφόρμα.
Πέρασέ την πρώτα από τις έξι ερωτήσεις του κεφαλαίου «Λογαριασμός και πλατφόρμα». Η διαδικασία θέλει 10 έως 15 λεπτά και μόνο βασικά έγγραφα.
-
Διάλεξε ένα απλό, ευρέως διαφοροποιημένο ETF.
Ένα παγκόσμιο προϊόν σε δείκτη όπως ο MSCI World ή ο FTSE All-World αρκεί ως βάση. Έλεγξε στο factsheet τη σύνθεση και το κόστος.
-
Όρισε το μηνιαίο σου ποσό.
Ακόμα και 20 έως 50 € αρκούν για να μπει ο μηχανισμός σε κίνηση.
-
Αυτοματοποίησε την επένδυση.
Πάγια εντολή την ημέρα του μισθού, ώστε η συνέπεια να μην εξαρτάται από τη διάθεση ή τις ειδήσεις.
-
Κράτα ψυχραιμία και μην αγγίζεις το σύστημα.
Έλεγχος ανά τρίμηνο, όχι καθημερινά. Οι πτώσεις είναι μέρος της διαδρομής και, για όποιον συνεχίζει τις αγορές του, σύμμαχος.
Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Πότε πρέπει να ξεκινήσεις να επενδύεις;
Γιατί ο χρόνος στην αγορά μετρά περισσότερο από το τέλειο timing, πόσο κοστίζει η αναβολή και πώς ξεκινάς με μικρά ποσά και DCA.
14 λεπτά ανάγνωσης
5+1 λόγοι να ξεκινήσεις άμεσα τις επενδύσεις
Γιατί το να περιμένεις «την κατάλληλη στιγμή» είναι το μεγαλύτερο λάθος
9 λεπτά ανάγνωσης
DCA: Η πιο σταθερή επενδυτική στρατηγική για αρχάριους και όχι μόνο
Τι είναι το DCA (Dollar Cost Averaging), πώς μειώνει το ρίσκο και πότε νικά το lump sum.
16 λεπτά ανάγνωσης
VUAA, SXR8 και τα άλλα ETF του S&P 500: πώς να επιλέξεις
Το VUAA, το SXR8, το VUSA και άλλα ETF ακολουθούν τον ίδιο δείκτη. Τι αλλάζει σε κόστος, μέγεθος, νόμισμα, DCA και διαθεσιμότητα σε brokers όπως το Revolut.
16 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 500+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.