FIRE: Ο δρόμος προς την οικονομική ανεξαρτησία
Τι είναι το κίνημα FIRE, πώς υπολογίζεις τον δικό σου «αριθμό» και τι μπορείς να κρατήσεις από τη φιλοσοφία του, ακόμα κι αν δεν στοχεύεις σε έξοδο στα 40.
22 Ιουλίου 2025 · 12 λεπτά ανάγνωσης
Τι είναι το κίνημα FIRE και γιατί κερδίζει έδαφος;
Το FIRE (Financial Independence, Retire Early) είναι μια φιλοσοφία προσωπικών οικονομικών με απλό πυρήνα: χτίζεις επενδυτικό κεφάλαιο αρκετά μεγάλο ώστε οι αποδόσεις του να καλύπτουν τα έξοδά σου, οπότε η εργασία γίνεται επιλογή και όχι ανάγκη, πολύ πριν από τη συμβατική ηλικία συνταξιοδότησης.
«Οικονομική ανεξαρτησία» δεν σημαίνει απαραίτητα να μη δουλεύεις ποτέ ξανά. Σημαίνει να μπορείς να διαλέγεις.
Οι ρίζες του κινήματος φτάνουν πίσω στο βιβλίο «Your Money or Your Life» της Vicki Robin (1992), ενώ η μεγάλη του διάδοση ήρθε τη δεκαετία του 2010 μέσα από blogs και κοινότητες όπως το Mr. Money Mustache.
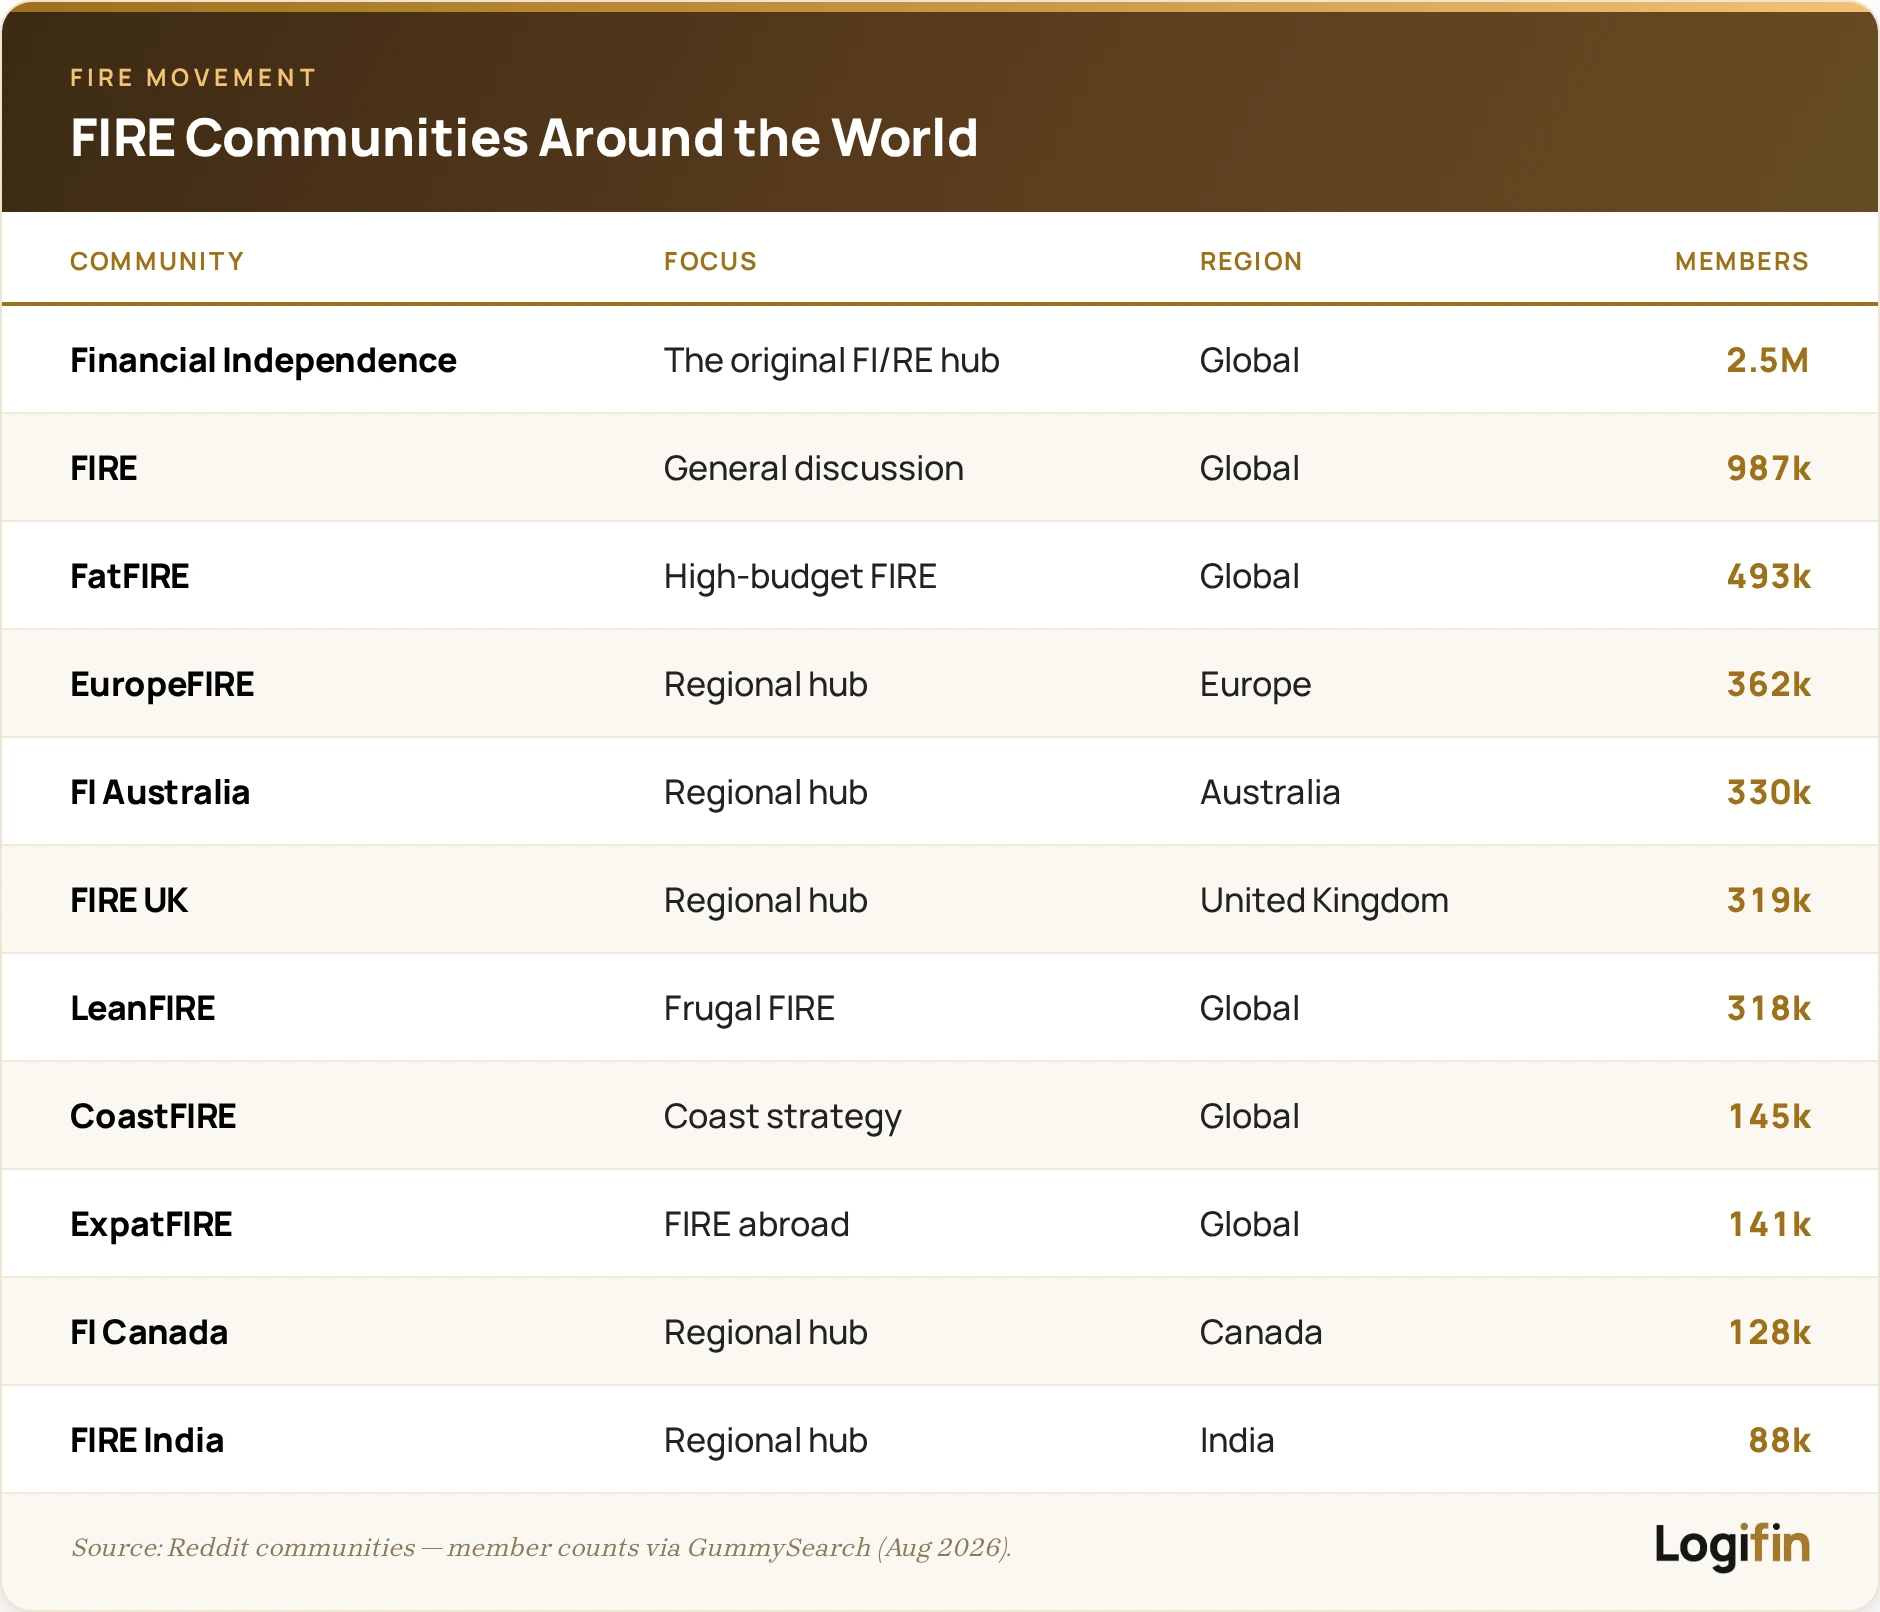
Από τις ΗΠΑ, η ιδέα εξαπλώθηκε σε όλο τον κόσμο, με ενεργές κοινότητες σήμερα από τη Γερμανία και την Ολλανδία μέχρι την Ιαπωνία και την Ινδία.
Γιατί κερδίζει έδαφος; Επειδή στο κέντρο του δεν βρίσκονται τα χρήματα, αλλά ο χρόνος.
Το FIRE αντιμετωπίζει τον χρόνο ως το πολυτιμότερο περιουσιακό στοιχείο και τα χρήματα ως το εργαλείο που τον εξαγοράζει.
Κάθε ευρώ που επενδύεται είναι, σε αυτή τη λογική, ένα κομμάτι μελλοντικής ελευθερίας που αγοράζεται σήμερα.
Σε αυτόν τον οδηγό θα δούμε τα νούμερα πίσω από την ιδέα, τις παραλλαγές της, τους μύθους που τη συνοδεύουν και, κυρίως, τι μπορείς να κρατήσεις από αυτήν ακόμα κι αν δεν σκοπεύεις να «συνταξιοδοτηθείς» στα 40.
Τα βασικά νούμερα: ο κανόνας του 25 και ο κανόνας του 4%
Πόσο κεφάλαιο χρειάζεται η οικονομική ανεξαρτησία; Το FIRE απαντά με δύο συνδεδεμένους εμπειρικούς κανόνες.
- Ο κανόνας του 25 λέει ότι χρειάζεσαι περίπου 25 φορές το ετήσιο κόστος ζωής σου σε επενδυμένο κεφάλαιο.
- Ο κανόνας του 4% είναι η άλλη όψη του ίδιου νομίσματος: από αυτό το κεφάλαιο αποσύρεις κάθε χρόνο περίπου το 4% για τα έξοδά σου.
Παράδειγμα: αν ζεις με 24.000 € τον χρόνο, δηλαδή 2.000 € τον μήνα, ο κανόνας του 25 δίνει στόχο 600.000 €. Το 4% των 600.000 € είναι ακριβώς τα 24.000 € που χρειάζεσαι ετησίως. Αν το κόστος ζωής σου είναι 18.000 € τον χρόνο, ο στόχος πέφτει στις 450.000 €.
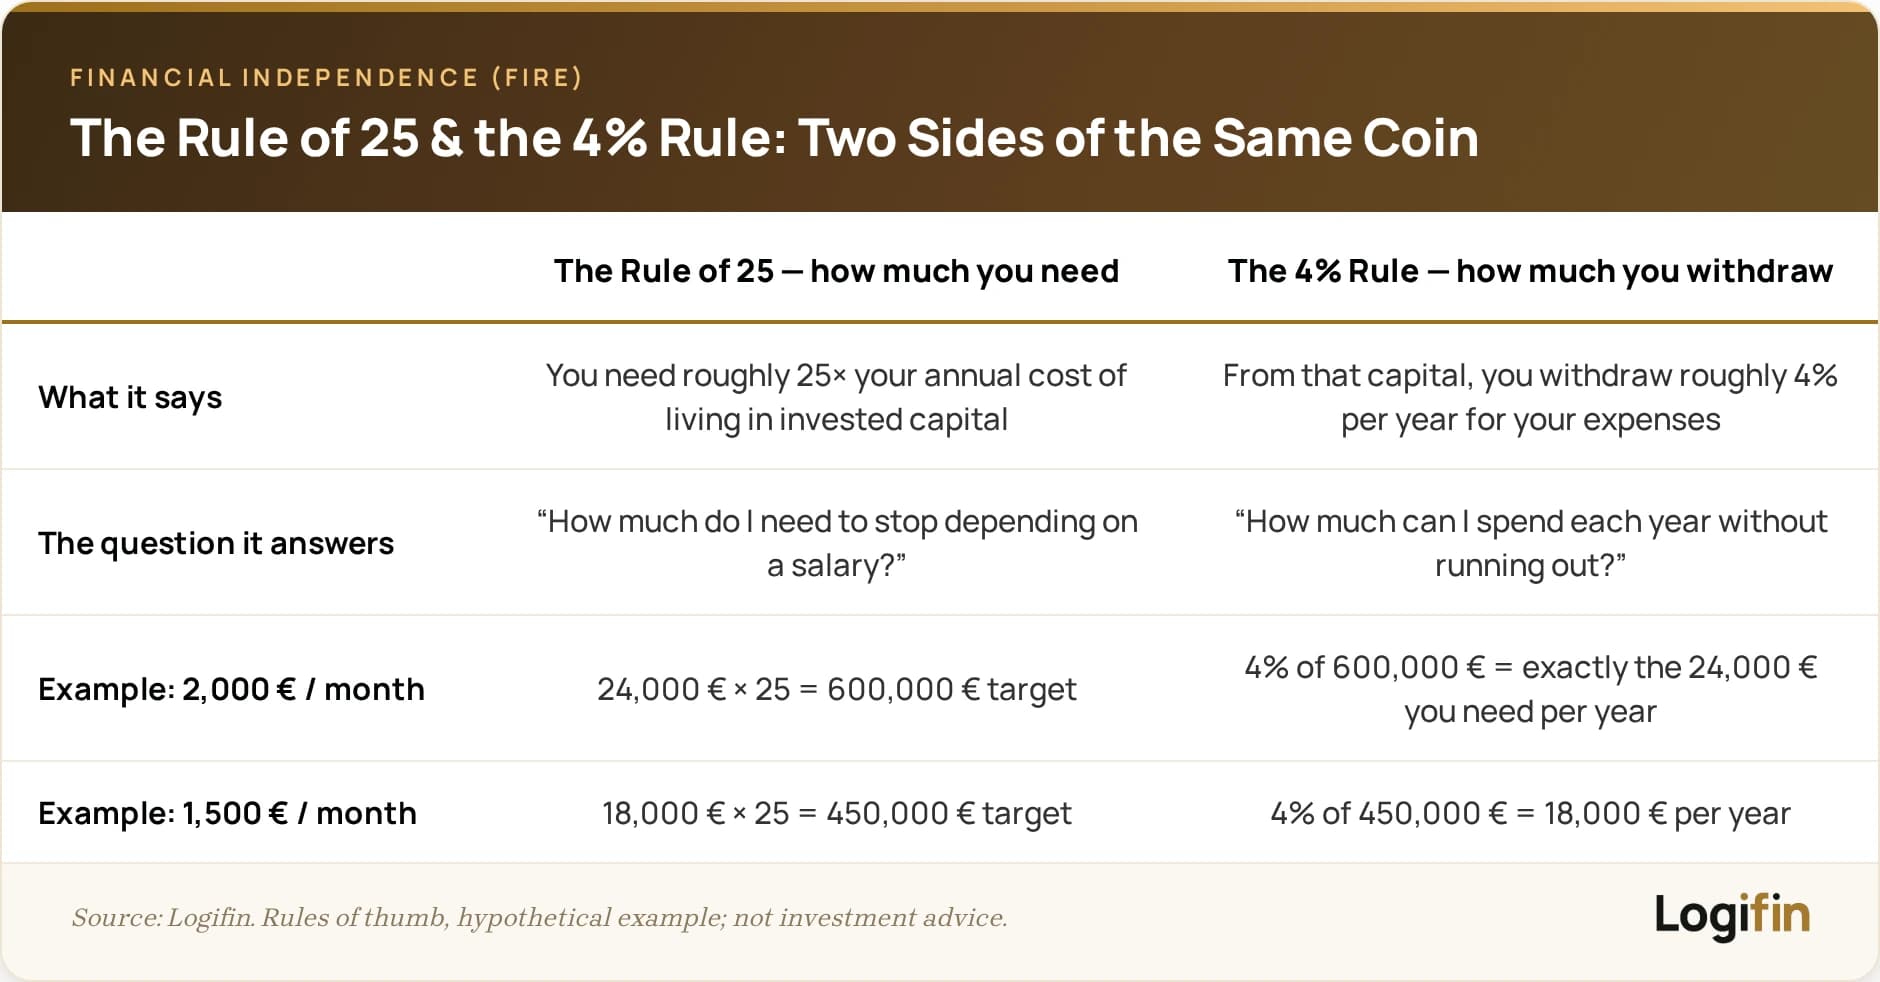
Το μέγεθος του «αριθμού σου» εξαρτάται δηλαδή περισσότερο από τα έξοδά σου παρά από το εισόδημά σου, γι’ αυτό και το FIRE επιμένει τόσο στη συνειδητή κατανάλωση.
Από πού βγαίνει το 4%; Από τη λεγόμενη μελέτη Trinity (Trinity University, 1998), που εξέτασε ιστορικά δεδομένα των αγορών των ΗΠΑ και βρήκε ότι, για χαρτοφυλάκια με σημαντικό ποσοστό μετοχών, μια ετήσια απόσυρση 4% είχε ποσοστά επιτυχίας άνω του 95% σε περιόδους 30 ετών.
Με μακροχρόνιες αποδόσεις υψηλότερες από το ποσοστό απόσυρσης, το κεφάλαιο ιστορικά όχι απλώς άντεχε, αλλά συχνά συνέχιζε να μεγαλώνει.
🔶 Δύο ειλικρινείς επιφυλάξεις πριν προχωρήσουμε:
- Πρώτον, η μελέτη βασίζεται σε ιστορικά δεδομένα των ΗΠΑ· το παρελθόν δεν εγγυάται το μέλλον και οι ευρωπαϊκές συνθήκες (φορολογία, κόστος υγείας, πληθωρισμός) διαφέρουν.
- Δεύτερον, το 4% σχεδιάστηκε για ορίζοντα 30 ετών· όποιος στοχεύει σε πολύ πρόωρη έξοδο, με ορίζοντα 40 ή 50 ετών, συχνά δουλεύει με πιο συντηρητικά ποσοστά, όπως 3,5% ή και χαμηλότερα.
Χρησιμοποίησε τους κανόνες ως πυξίδα, όχι ως συμβόλαιο.
Οι παραλλαγές του FIRE: Lean, Fat, Coast και Barista
Το FIRE δεν είναι ένα μονολιθικό σχέδιο. Με τα χρόνια αναπτύχθηκαν παραλλαγές που καλύπτουν πολύ διαφορετικά προφίλ και επίπεδα φιλοδοξίας:
🔶 Lean FIRE: η γρήγορη και λιτή εκδοχή
Στο Lean FIRE στοχεύεις σε ανεξαρτησία με χαμηλό κόστος ζωής, συνήθως αρκετά κάτω από τον μέσο όρο της χώρας σου. Επειδή ο «αριθμός» σου υπολογίζεται πάνω σε μικρά ετήσια έξοδα, ο στόχος κεφαλαίου είναι μικρότερος και επιτυγχάνεται νωρίτερα.
- Παράδειγμα στόχου: με κόστος ζωής 15.000 € τον χρόνο, ο κανόνας του 25 δίνει στόχο 375.000 €.
- Το κέρδος: η συντομότερη διαδρομή προς την έξοδο, με τη μικρότερη απαίτηση κεφαλαίου.
- Το αντίτιμο: λιτός τρόπος ζωής και μικρά περιθώρια για απρόοπτα, αφού ο προϋπολογισμός δεν έχει «λίπος».
Ιδανικό για: όσους ήδη ζουν λιτά από επιλογή και εκτιμούν την ελευθερία περισσότερο από την άνεση.
🔶 Fat FIRE: η άνετη εκδοχή
Το Fat FIRE βρίσκεται στο άλλο άκρο: ανεξαρτησία χωρίς κανέναν συμβιβασμό στο επίπεδο ζωής, με άνετα ταξίδια, ευρύχωρη στέγη και μεγάλο μαξιλάρι ασφαλείας.
- Παράδειγμα στόχου: με επιθυμητό κόστος ζωής 48.000 € τον χρόνο, ο στόχος ανεβαίνει στο 1.200.000 €.
- Το κέρδος: άνεση, ευελιξία και περιθώριο για πιο συντηρητικά ποσοστά απόσυρσης.
- Το αντίτιμο: απαιτεί υψηλό εισόδημα στη φάση συσσώρευσης και συνήθως περισσότερα χρόνια δουλειάς.
Ιδανικό για: υψηλά εισοδήματα που θέλουν την ελευθερία χωρίς καμία αλλαγή στον τρόπο ζωής τους.
🔶 Coast FIRE: ο αυτόματος πιλότος
Στο Coast FIRE έχεις ήδη επενδύσει αρκετά ώστε, χωρίς ούτε ένα ευρώ νέων εισφορών, ο ανατοκισμός να σε πάει μόνος του στον στόχο μέχρι τη συμβατική ηλικία συνταξιοδότησης.
- Πώς λειτουργεί: συνεχίζεις να δουλεύεις, αλλά μόνο για τα τρέχοντα έξοδά σου· η σύνταξή σου «χτίζεται» πλέον μόνη της.
- Το κέρδος: η πίεση της αποταμίευσης φεύγει δεκαετίες πριν από την πλήρη ανεξαρτησία.
- Το αντίτιμο: η πλήρης έξοδος έρχεται στη συμβατική ηλικία, όχι νωρίτερα.
Ιδανικό για: όσους ξεκίνησαν νωρίς και θέλουν ελαφρύτερη καθημερινότητα ήδη από τα 40 ή τα 50 τους.
🔶 Barista FIRE: η υβριδική εκδοχή
Στο Barista FIRE συνδυάζεις μερική απασχόληση με εισόδημα από τις επενδύσεις σου, οπότε το κεφάλαιο που χρειάζεσαι είναι αισθητά μικρότερο από το πλήρες FIRE.
- Πώς λειτουργεί: οι επενδύσεις καλύπτουν ένα μέρος του κόστους ζωής και μια δουλειά λίγων ημερών την εβδομάδα το υπόλοιπο, μαζί με την ασφάλιση σε όσες χώρες αυτή συνδέεται με την εργασία.
- Το κέρδος: περισσότερος ελεύθερος χρόνος χρόνια νωρίτερα, χωρίς να χρειάζεσαι τον πλήρη «αριθμό».
- Το αντίτιμο: παραμένει μια σχέση εξάρτησης από την εργασία, έστω πολύ πιο χαλαρή.
Ιδανικό για: όσους θέλουν ηπιότερη καθημερινότητα σύντομα και δεν ενοχλούνται από μια ευέλικτη μερική δουλειά.
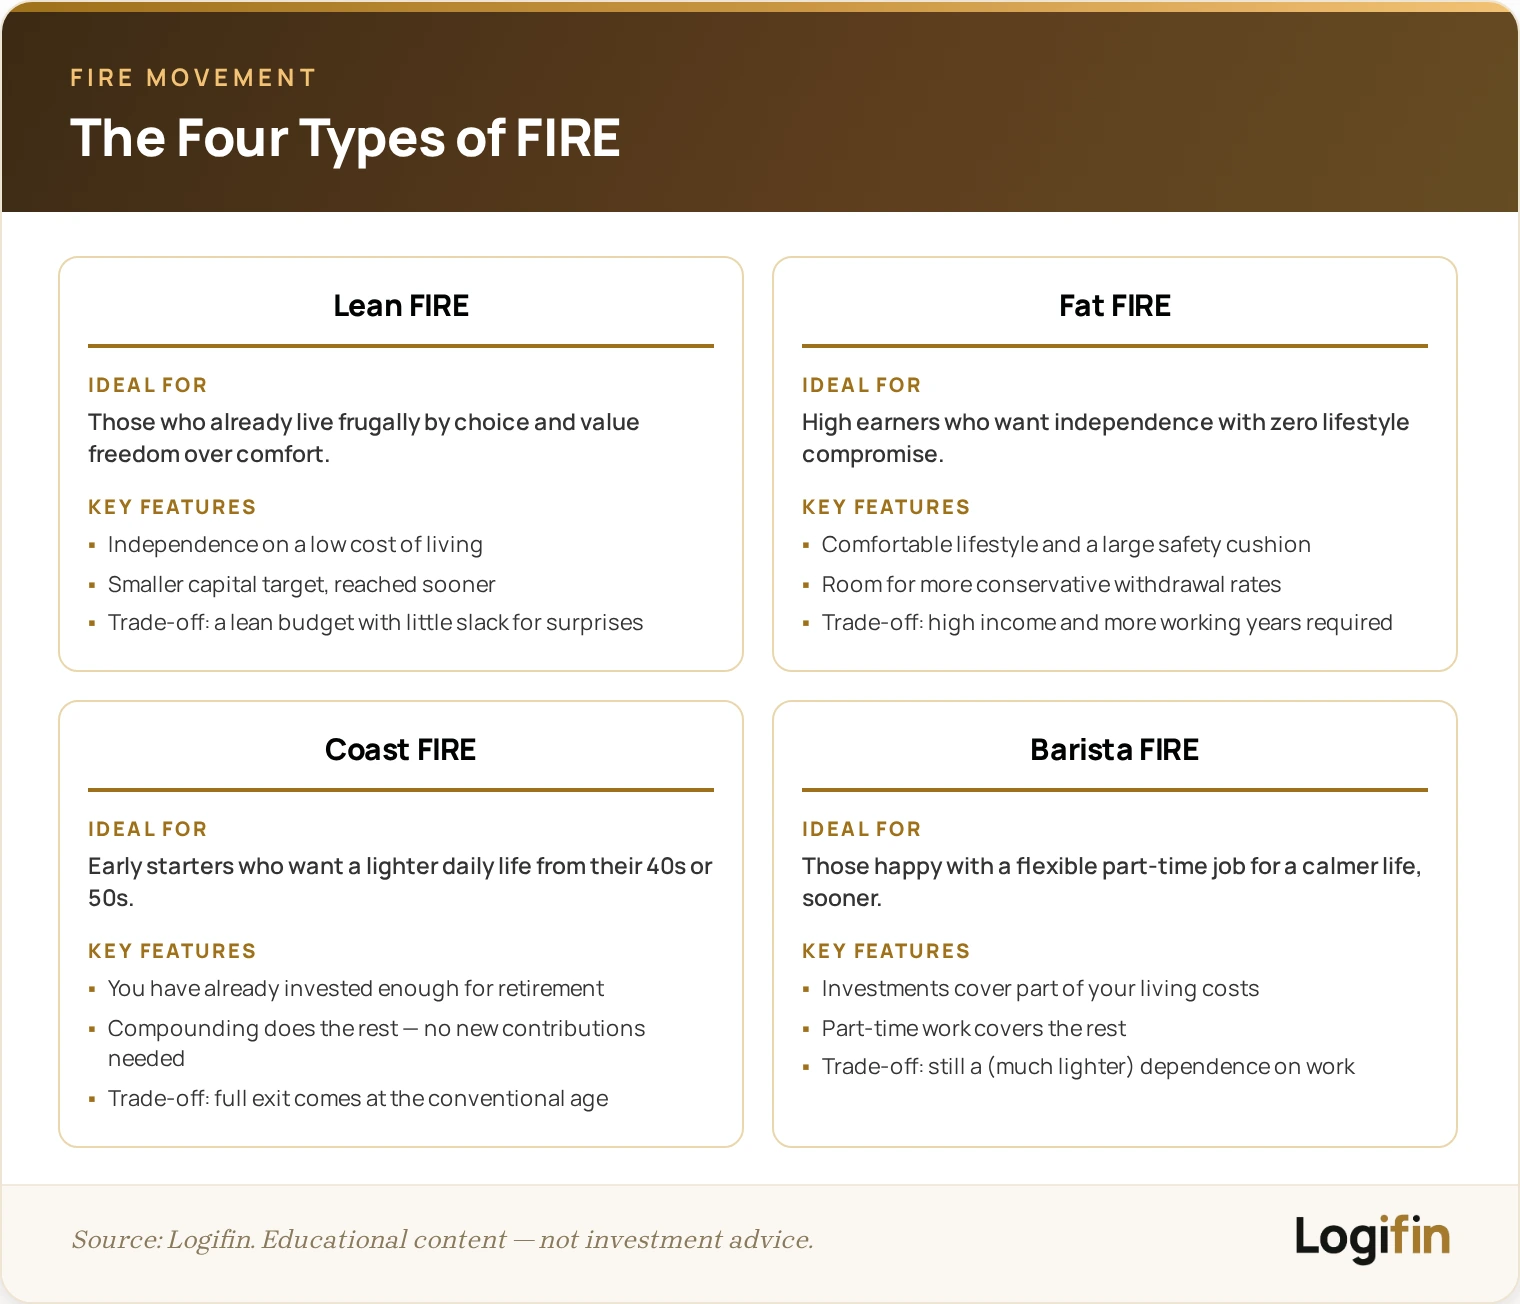
Η πιο χρήσιμη ανάγνωση αυτής της λίστας δεν είναι «διάλεξε στρατόπεδο», αλλά ότι η οικονομική ανεξαρτησία είναι κλίμακα και όχι διακόπτης.
Ανάμεσα στο «δουλεύω γιατί πρέπει» και στο «δεν δουλεύω καθόλου» υπάρχουν πολλά ενδιάμεσα σκαλοπάτια, με το καθένα να προσφέρει περισσότερη ελευθερία από το προηγούμενο.
Τι απαιτεί το FIRE στην πράξη (και σε ποιους ταιριάζει);
Η κλασική εκδοχή του FIRE είναι απαιτητική· είναι εντιμότερο να το πούμε καθαρά.
Οι πιο αφοσιωμένοι υποστηρικτές του αποταμιεύουν 40% ή και περισσότερο του καθαρού εισοδήματός τους, κάτι που προϋποθέτει είτε υψηλό εισόδημα είτε πολύ πειθαρχημένο κόστος ζωής, συνήθως και τα δύο.
Αντίθετα με την εικόνα που κυριαρχεί, πάντως, το κίνημα δεν αποτελείται μόνο από υψηλόμισθους της τεχνολογίας· μεγάλο μέρος του είναι άνθρωποι μεσαίων εισοδημάτων που κάνουν συνειδητές επιλογές.
Στην καθημερινότητα, η στρατηγική στηρίζεται σε τρεις συνήθειες:
- αναβολή των μη απαραίτητων αγορών,
- συστηματική επένδυση της διαφοράς και, κυρίως,
- αποφυγή του lifestyle inflation, δηλαδή της τάσης να ανεβαίνουν τα έξοδα αυτόματα μαζί με κάθε αύξηση εισοδήματος. Όποιος κρατά σταθερό το κόστος ζωής του ενώ το εισόδημά του μεγαλώνει, μετατρέπει κάθε αύξηση σε καύσιμο για τον στόχο του.
Είναι εφικτό στην Ευρώπη;
Οι συνθήκες διαφέρουν από χώρα σε χώρα: οι μισθοί, η φορολογία των επενδύσεων, το κόστος υγείας και ο πληθωρισμός αλλάζουν σημαντικά την εξίσωση σε σχέση με τις ΗΠΑ.
Από την άλλη, η Ευρώπη προσφέρει πλεονεκτήματα όπως τα δημόσια συστήματα υγείας και την εύκολη πρόσβαση σε χαμηλού κόστους UCITS ETFs.
Κάποιοι αξιοποιούν και το λεγόμενο geoarbitrage: χτίζουν εισόδημα και κεφάλαιο σε περιβάλλον υψηλών αμοιβών και ζουν, ή σχεδιάζουν να ζήσουν, σε τόπο χαμηλότερου κόστους.
💡 Το σημαντικότερο όμως είναι άλλο: δεν χρειάζεται να υιοθετήσεις όλο το πακέτο για να ωφεληθείς.
Ακόμα κι αν το 40% αποταμίευσης ακούγεται εξωπραγματικό για τα δικά σου δεδομένα, οι μηχανισμοί του FIRE, από τον κανόνα του 25 μέχρι την αποφυγή του lifestyle inflation, δουλεύουν εξίσου καλά και σε ένα μετριοπαθές 15%.
Μύθοι και παρεξηγήσεις γύρω από το FIRE
Όσο διαδίδεται το κίνημα, τόσο πληθαίνουν και οι παρανοήσεις.
Οι τέσσερις πιο συχνές:
- «Χρειάζεσαι τεράστιο εισόδημα». Το εισόδημα βοηθά, αλλά η καθοριστική μεταβλητή είναι το ποσοστό αποταμίευσης. Όποιος αποταμιεύει το 30% ενός μέτριου εισοδήματος προχωρά ταχύτερα προς την ανεξαρτησία από όποιον αποταμιεύει το 5% ενός μεγάλου.
- «Σημαίνει ζωή με στερήσεις». Το FIRE δεν ζητά αυταπάρνηση, ζητά επίγνωση: να ξοδεύεις άφοβα σε ό,τι σου προσφέρει πραγματική αξία και να κόβεις αλύπητα ό,τι δεν σου προσφέρει. Για πολλούς, αυτό αποδεικνύεται πιο απελευθερωτικό από το αντίθετο.
- «Είναι πλέον αργά για μένα». Οι κανόνες του FIRE δεν έχουν ηλικιακό όριο. Όποιος ξεκινά στα 40 ίσως δεν «συνταξιοδοτηθεί» στα 45, μπορεί όμως κάλλιστα να φτάσει σε Coast ή Barista επίπεδο στα 55, με όλη τη διαφορά που αυτό κάνει στην ποιότητα ζωής.
- «Δεν γίνεται με οικογένεια». Δυσκολότερο, όχι αδύνατο. Χιλιάδες οικογένειες διεθνώς ακολουθούν εκδοχές του FIRE, συνήθως πιο μετριοπαθείς, με τους ίδιους μηχανισμούς και πιο ρεαλιστικά χρονοδιαγράμματα.
⚠️ Ο κοινός πυρήνας όλων των μύθων είναι η ιδέα ότι το FIRE είναι «όλα ή τίποτα».
Στην πράξη, είναι ένα σύνολο εργαλείων που ο καθένας εφαρμόζει στην ένταση που του ταιριάζει.
Αν κάτι αξίζει να κρατήσεις από αυτό το κεφάλαιο, είναι ότι η σωστή ερώτηση δεν είναι «μπορώ να κάνω FIRE;», αλλά «ποιος τύπος FIRE ταιριάζει στη δική μου ζωή;»
Η μηχανή του FIRE: DCA και ανατοκισμός
Πίσω από κάθε σχέδιο FIRE δουλεύει ο ίδιος συνδυασμός δύο μηχανισμών που έχουμε δει αναλυτικά στο blog: η στρατηγική DCA, δηλαδή ένα σταθερό ποσό που επενδύεται κάθε μήνα ανεξάρτητα από τη διάθεση της αγοράς, μαζί με τον ανατοκισμό, που μετατρέπει τον χρόνο σε απόδοση.
Παράδειγμα: ξεκινάς με 1.000 € αρχικό κεφάλαιο και επενδύεις 250 € τον μήνα για 25 χρόνια, με ενδεικτική απόδοση 8% ετησίως. Στο τέλος της διαδρομής το χαρτοφυλάκιο φτάνει περίπου τα 245.000 €. Από αυτά, οι δικές σου καταθέσεις είναι 76.000 €· τα υπόλοιπα 169.000 €, δηλαδή πάνω από τα δύο τρίτα του συνόλου, είναι δουλειά της αγοράς και του χρόνου.
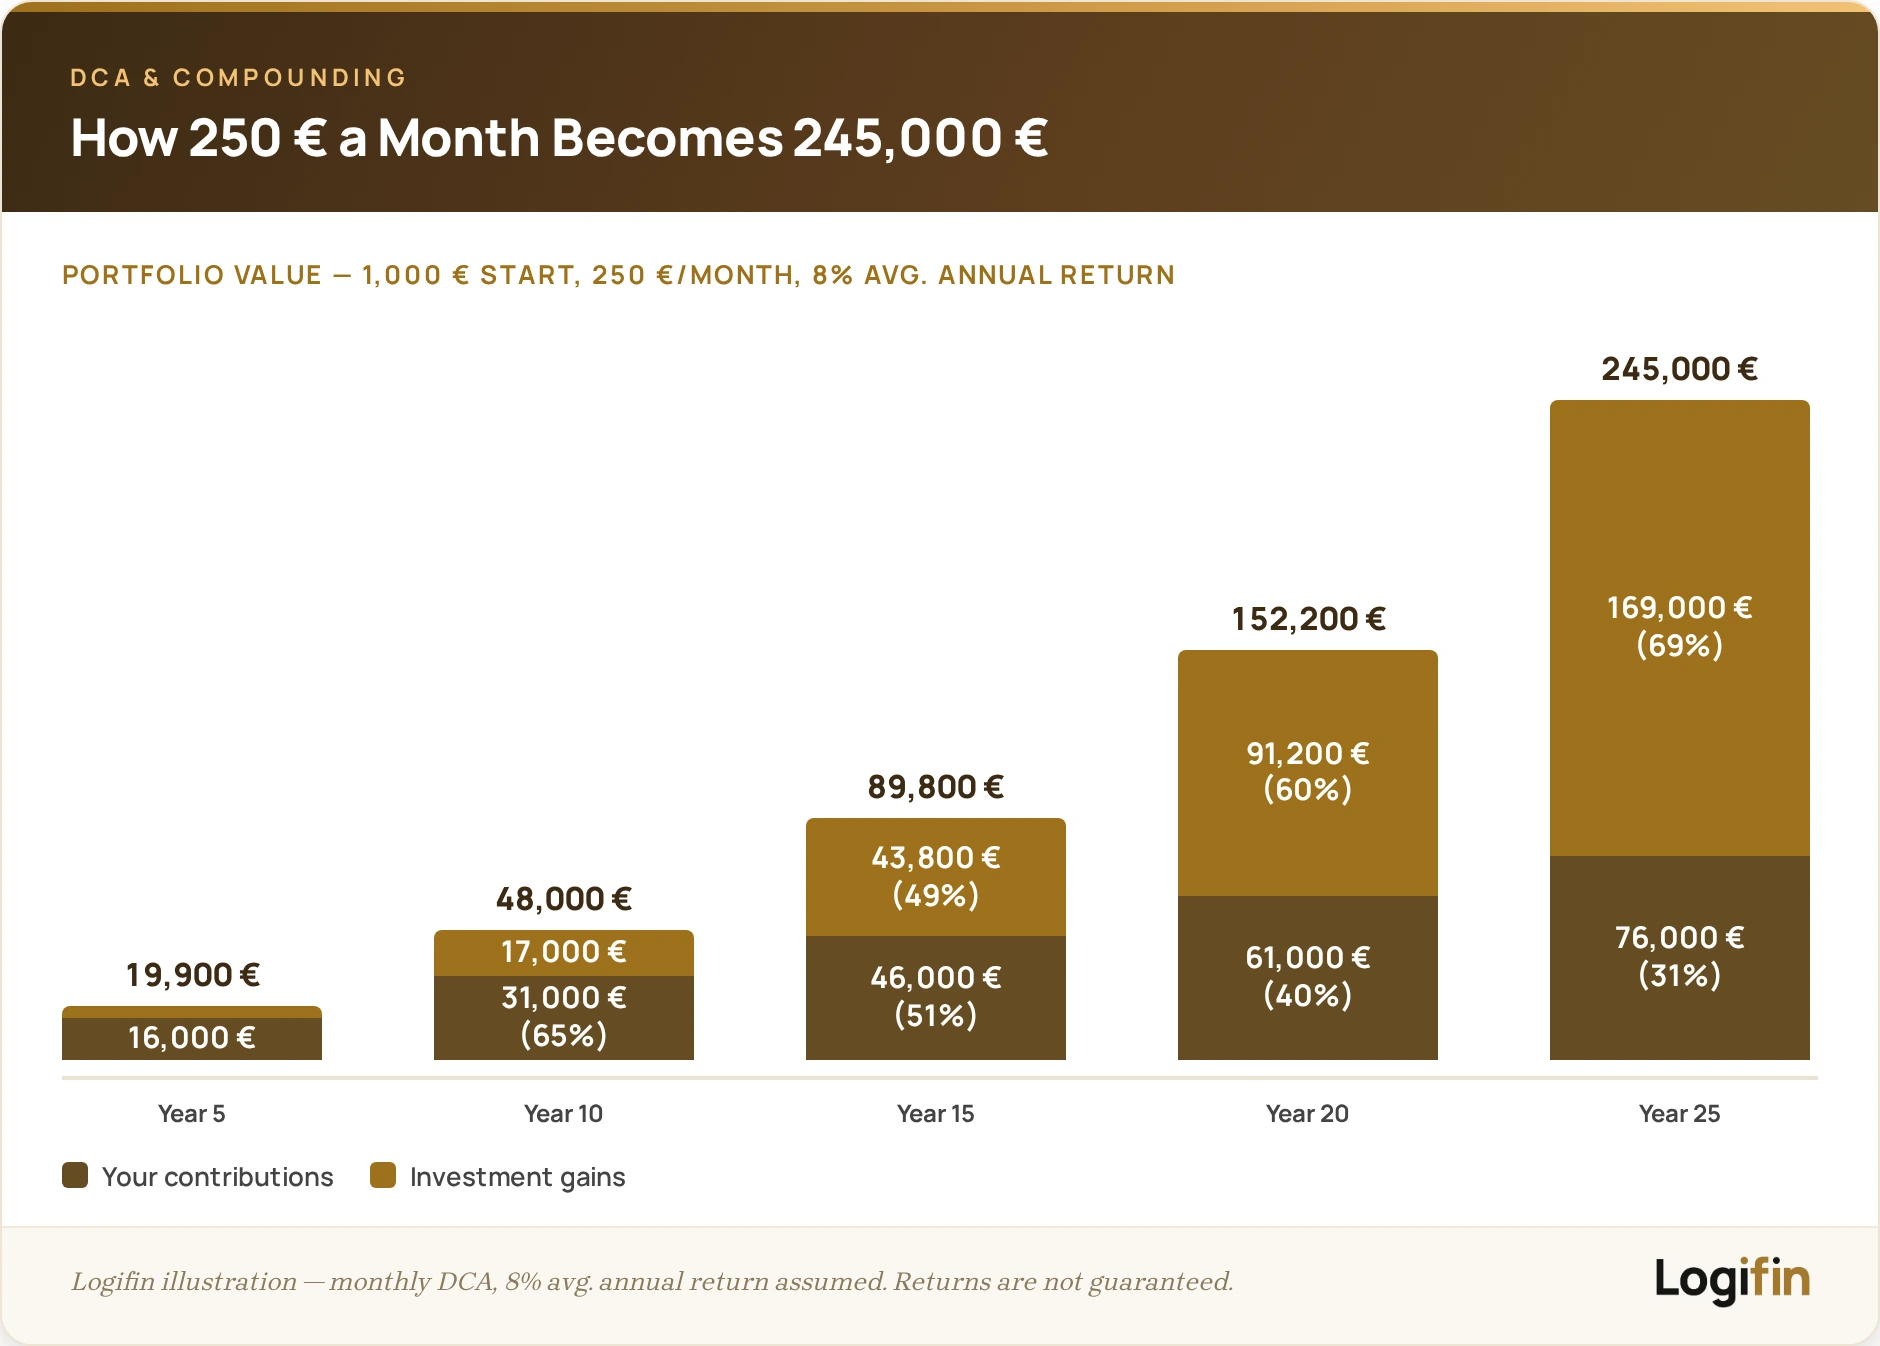
Το όχημα που κάνει αυτόν τον συνδυασμό να δουλεύει αθόρυβα είναι, για τους περισσότερους Ευρωπαίους επενδυτές, τα ευρέως διαφοροποιημένα accumulating ETFs χαμηλού κόστους, που επανεπενδύουν αυτόματα τα μερίσματα, όπως εξηγήσαμε στο άρθρο για τα Accumulating vs Distributing ETFs.
⚠️ Μία υπενθύμιση που δεν χωρά σε καμία εξαίρεση: το 8% είναι ενδεικτική υπόθεση βασισμένη σε μακροχρόνιους ιστορικούς μέσους όρους μεγάλων δεικτών, όχι υπόσχεση.
Η πραγματική διαδρομή θα έχει χρονιές με άνοδο και χρονιές με πτώση, ενώ ο μόνος τρόπος να εισπράξεις τον μακροχρόνιο μέσο όρο είναι να μείνεις επενδυμένος και στις δύο.
Πώς ξεκινάς και πώς μετράς την πρόοδό σου;
Το πρώτο βήμα δεν είναι επενδυτικό, είναι διαγνωστικό: κατέγραψε εισοδήματα και έξοδα για έναν μήνα, όπως περιγράψαμε στο άρθρο για το πώς να φτιάξεις προϋπολογισμό.
Χωρίς να ξέρεις το πραγματικό σου κόστος ζωής, δεν μπορείς να υπολογίσεις ούτε τον «αριθμό σου» με τον κανόνα του 25 ούτε το ποσοστό που μπορείς να αποταμιεύεις.
Μετά, όρισε ρεαλιστικό στόχο αποταμίευσης. Μην ξεκινήσεις από το 40% των πιο σκληροπυρηνικών· ένα 15-20% είναι φιλόδοξο και βιώσιμο ταυτόχρονα, όπως είδαμε στο άρθρο για το πόσα να αποταμιεύεις και να επενδύεις.
Στήσε το σύστημα με πάγιες εντολές την ημέρα του μισθού, ώστε η συνέπεια να μην εξαρτάται από τη θέληση κάθε μήνα.
Από εκεί και πέρα, η πρόοδος μετριέται με απλές ενδείξεις:
- αποταμιεύεις σταθερά ένα ουσιαστικό ποσοστό του εισοδήματός σου,
- ακολουθείς επενδυτικό πλάνο χωρίς να το εγκαταλείπεις στις διακυμάνσεις,
- η καθαρή σου θέση (ενεργητικό μείον χρέη) βελτιώνεται από χρόνο σε χρόνο και οι καταναλωτικές σου αποφάσεις έχουν γίνει πιο συνειδητές.
💡 Αν αναγνωρίζεις τον εαυτό σου σε αυτές τις προτάσεις, βρίσκεσαι ήδη στη διαδρομή, ανεξάρτητα από το αν χρησιμοποιείς τη λέξη FIRE.
Συμπεράσματα και πρακτικές συμβουλές
Το FIRE, στην ουσία του, δεν είναι ένας αριθμός ούτε μια ηλικία εξόδου.
Είναι μια φιλοσοφία που αντιστρέφει τη συνηθισμένη σειρά: αντί να προσαρμόζεις τη ζωή σου στα έξοδά σου, προσαρμόζεις τα έξοδά σου στη ζωή που θέλεις να χτίσεις.
Ακόμα κι αν η πρόωρη συνταξιοδότηση δεν σε ενδιαφέρει καθόλου, οι μηχανισμοί του, από τον κανόνα του 25 μέχρι το υψηλό ποσοστό αποταμίευσης, κάνουν κάθε οικονομικό μέλλον πιο ασφαλές. Η ελευθερία χτίζεται· δεν χρειάζεται να κληρονομηθεί.
🔑 Τι να κρατήσεις:
- Ο «αριθμός σου» είναι 25 φορές το ετήσιο κόστος ζωής σου: με έξοδα 24.000 € τον χρόνο, ο στόχος είναι 600.000 €. Τα έξοδα καθορίζουν τον στόχο περισσότερο από το εισόδημα.
- Το 4% είναι πυξίδα, όχι συμβόλαιο: στηρίζεται σε ιστορικά δεδομένα των ΗΠΑ για ορίζοντα 30 ετών. Για πολύ πρόωρη έξοδο, οι πιο συντηρητικές παραδοχές είναι φίλος σου.
- Η ανεξαρτησία είναι κλίμακα, όχι διακόπτης: Coast και Barista FIRE είναι πολύτιμα ενδιάμεσα σκαλοπάτια, εφικτά για πολύ περισσότερους από το πλήρες πακέτο.
- Το ποσοστό αποταμίευσης νικά το ύψος του μισθού: αυτή είναι η μεταβλητή που ελέγχεις περισσότερο και αυτή που επιταχύνει ή φρενάρει όλη τη διαδρομή.
Πρακτικές Συμβουλές — το FIRE στην πράξη σε 4 βήματα:
-
Υπολόγισε τον δικό σου «αριθμό».
Ετήσιο κόστος ζωής επί 25. Μόνο η άσκηση αυτή αλλάζει τον τρόπο που βλέπεις τα έξοδά σου: κάθε 100 € μόνιμης μηνιαίας δαπάνης προσθέτουν 30.000 € στον στόχο σου.
-
Ανέβασε το ποσοστό αποταμίευσης στο δικό σου όριο.
Ξεκίνα από ένα βιώσιμο 15-20% και κλιμάκωσε σταδιακά. Κάθε ποσοστιαία μονάδα παραπάνω φέρνει την ανεξαρτησία σου μετρήσιμα νωρίτερα.
-
Βάλε τη μηχανή σε αυτόματο.
Πάγια εντολή, στρατηγική DCA και διαφοροποιημένα accumulating ETFs χαμηλού κόστους. Το σύστημα πρέπει να δουλεύει και τους μήνες που εσύ δεν έχεις καθόλου όρεξη να ασχοληθείς.
-
Προστάτεψε τη διαδρομή από το lifestyle inflation.
Σε κάθε αύξηση εισοδήματος, κράτησε σταθερό το κόστος ζωής σου και κατεύθυνε τη διαφορά στις επενδύσεις. Είναι ο πιο ανώδυνος τρόπος να επιταχύνεις χωρίς καμία θυσία στο σήμερα.
Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα
Πόσα πρέπει να αποταμιεύεις και να επενδύεις κάθε μήνα;
Τι λένε τα στοιχεία, τι προτείνουν οι γνωστοί κανόνες και πώς να βρεις τον αριθμό που ταιριάζει στη δική σου ζωή.
11 λεπτά ανάγνωσης
Πώς να φτιάξεις έναν προϋπολογισμό που λειτουργεί στην πράξη;
Ένας πρακτικός οδηγός για να πάρεις τον έλεγχο των οικονομικών σου, βήμα-βήμα και χωρίς ενοχές.
12 λεπτά ανάγνωσης

Μινιμαλισμός και επενδύσεις: Μπορούν να συνυπάρξουν;
Πώς η λογική «λιγότερα αλλά καλύτερα» οργανώνει τα έξοδά σου και οδηγεί σε ένα απλό χαρτοφυλάκιο που μπορείς να κρατήσεις για χρόνια.
13 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.