Πότε πρέπει να ξεκινήσεις να επενδύεις;
Γιατί ο χρόνος στην αγορά μετρά περισσότερο από το τέλειο timing, πόσο κοστίζει η αναβολή και πώς ξεκινάς με μικρά ποσά και DCA.
31 Αυγούστου 2025 · 15 λεπτά ανάγνωσης
Γιατί το timing είναι τόσο σημαντικό;
Πότε πρέπει να ξεκινήσεις να επενδύεις; Η σύντομη απάντηση είναι: όσο πιο νωρίς γίνεται (ιδανικά σήμερα), γιατί αυτό που χτίζει πλούτο δεν είναι να βρεις την τέλεια στιγμή, αλλά ο χρόνος που μένεις επενδεδυμένος και η δύναμη του ανατοκισμού.
Στον κόσμο των επενδύσεων υπάρχει ένα διαχρονικό ρητό: «Δεν έχει σημασία το timing της αγοράς, αλλά ο χρόνος που παραμένεις στην αγορά».
Με άλλα λόγια, η πραγματική δύναμη δεν βρίσκεται στο να «μαντέψεις» πότε θα ανέβουν ή θα πέσουν οι αγορές, αλλά στο να ξεκινήσεις νωρίς και να αφήσεις τον χρόνο να δουλέψει για εσένα.
Ο λόγος είναι απλός: όσο περισσότερα χρόνια είσαι επενδεδυμένος, τόσο περισσότερο λειτουργεί ο ανατοκισμός (compounding).
Τα κέρδη σου αρχίζουν να παράγουν επιπλέον κέρδη, δημιουργώντας με τον καιρό μια χιονοστιβάδα πλούτου.
🔶 Παράδειγμα:
- Δύο άτομα επενδύουν 200 €/μήνα με μέση απόδοση 7%.
- Ο πρώτος ξεκινά στα 25 και επενδύει έως τα 35, καταβάλλοντας συνολικά 24.000 €. Στη συνέχεια δεν προσθέτει νέα κεφάλαια, αλλά αφήνει το ποσό να ανατοκίζεται έως τα 65.
- Ο δεύτερος ξεκινά στα 35 και επενδύει συνεχώς έως τα 65, καταβάλλοντας συνολικά 72.000 €.

Παρότι ο δεύτερος επενδύει τριπλάσιο κεφάλαιο, ο πρώτος καταλήγει με μεγαλύτερο ποσό στα 65, γιατί τα χρήματά του είχαν τρεις δεκαετίες να δουλέψουν με τη δύναμη του χρόνου και του ανατοκισμού.
Ο ρόλος του ανατοκισμού στη δημιουργία πλούτου
Ο ανατοκισμός (compounding) θεωρείται από πολλούς το πιο ισχυρό εργαλείο στη δημιουργία πλούτου.
Είναι ο μηχανισμός που επιτρέπει στον χρόνο να δουλεύει υπέρ σου με τρόπο σχεδόν αόρατο, αλλά εξαιρετικά αποτελεσματικό.
Επιτρέπει στα χρήματά σου να δουλεύουν όχι μόνο για εσένα, αλλά και για τον… εαυτό τους, παράγοντας κέρδη πάνω στα κέρδη.
🔶 Πώς λειτουργεί στην πράξη
Ο ανατοκισμός δεν είναι περίπλοκος. Είναι επαναληπτικός:
- Επενδύεις ένα αρχικό ποσό.
- Τα κέρδη (μερίσματα, τόκοι ή κεφαλαιακά κέρδη) προστίθενται στο κεφάλαιο.
- Το νέο σύνολο επανεπενδύεται αυτόματα ή χειροκίνητα.
- Στην επόμενη περίοδο, τα κέρδη υπολογίζονται πάνω σε μεγαλύτερη βάση.
Ο ίδιος κύκλος επαναλαμβάνεται ξανά και ξανά. Στην αρχή η πρόοδος μοιάζει αργή και απογοητευτική. Τα νούμερα κινούνται με μικρά βήματα.
Όμως όσο περνούν τα χρόνια, η καμπύλη μετατρέπεται από γραμμική σε εκθετική. Εκεί είναι που ο ανατοκισμός «ξυπνά».
🔶 Παράδειγμα επένδυσης 10.000 € με 7% μέση ετήσια απόδοση
Το ποσό αυξάνεται εκθετικά όσο μεγαλώνει το διάστημα που επενδύεις:
- Μετά από 10 χρόνια → ~19.700 €
- Μετά από 20 χρόνια → ~38.700 €
- Μετά από 30 χρόνια → ~76.100 €
- Μετά από 40 χρόνια → ~149.700 €

Στην επένδυση, ο χρόνος και η πειθαρχία είναι οι πραγματικοί πολλαπλασιαστές του πλούτου, όχι το αν ξεκίνησες με λίγα ή πολλά.
🔶 Γιατί είναι τόσο ισχυρός;
Ο ανατοκισμός χρειάζεται δύο απλά αλλά κρίσιμα συστατικά: χρόνο και πειθαρχία.
- Όσο πιο νωρίς ξεκινήσεις, τόσο περισσότερους «κύκλους» ανάπτυξης έχεις.
- Ακόμη και μικρά ποσά που επενδύονται συστηματικά μπορούν να εξελιχθούν σε σημαντικά κεφάλαια σε βάθος χρόνου.
- Είναι ένας «αυτόματος μηχανισμός ανάπτυξης», που δουλεύει για εσένα ακόμα κι όταν δεν κάνεις τίποτα.
Σκέψου τον ανατοκισμό σαν μία οικονομική χιονοστιβάδα. Στην αρχή ξεκινάει μικρός και κινείται αργά, αλλά όσο κατρακυλάει στον χρόνο, γίνεται τεράστιος και ασταμάτητος.
🔶 Η άλλη όψη του νομίσματος
Ο ανατοκισμός μπορεί να δουλέψει και αρνητικά, ειδικά όταν μιλάμε για χρέη με υψηλό επιτόκιο. Σε αυτή την περίπτωση, οι τόκοι «ανατοκίζονται» και δημιουργούν χρέος που διογκώνεται ανεξέλεγκτα.
Παράδειγμα: Μια πιστωτική κάρτα με επιτόκιο 18% μπορεί να διπλασιάσει το χρέος σου σε λιγότερο από 5 χρόνια αν δεν αποπληρωθεί.
Αυτό δείχνει ότι ο ανατοκισμός είναι ουδέτερος μηχανισμός: μπορεί να γίνει ο καλύτερος σύμμαχος ή ο χειρότερος εχθρός, ανάλογα με το πώς τον χρησιμοποιείς.
Γιατί η αναβολή κοστίζει περισσότερο απ’ όσο νομίζεις;
Η πιο συχνή δικαιολογία που χρησιμοποιούν οι άνθρωποι για να μην επενδύσουν είναι: «Δεν έχω αρκετά χρήματα τώρα, θα ξεκινήσω αργότερα».
Αυτή η αναβολή, όμως, έχει τεράστιο κόστος. Ο χρόνος που χάνεται στην αρχή είναι ο πιο πολύτιμος, γιατί στερεί από τα χρήματά σου τη δυνατότητα να επωφεληθούν από τον ανατοκισμό.
🔶 Η δύναμη της πρώτης δεκαετίας
- Η πρώτη δεκαετία επενδύσεων είναι η πιο κρίσιμη και συχνά υποτιμημένη.
- Τα χρήματα που τοποθετείς νωρίς έχουν περισσότερες δεκαετίες μπροστά τους για να αναπτυχθούν μέσω του ανατοκισμού.
- Όσο πιο νωρίς ξεκινήσεις, τόσο περισσότερες φορές θα ανατοκιστούν τα χρήματά σου, κάτι που πολλαπλασιάζει τα αποτελέσματα.
- Αν ξεκινήσεις στα 25 αντί για τα 35, εκείνη η δεκαετία δεν είναι απλώς «10 χρόνια επενδύσεων παραπάνω», αλλά μπορεί να κάνει τη διαφορά εκατοντάδων χιλιάδων ευρώ μέχρι τη σύνταξη.
🔶 Παράδειγμα:
- Αν επενδύσεις 1.000 € στα 25 με μέση ετήσια απόδοση 7%, στα 65 θα έχει γίνει περίπου 15.000 €.
- Αν το κάνεις στα 35, θα έχει γίνει περίπου 7.600 €.
- Αν περιμένεις μέχρι τα 45, θα έχει γίνει μόλις 3.800 €.

Η διαφορά είναι εντυπωσιακή: το ίδιο ποσό των 1.000 €, αν καθυστερήσεις 20 χρόνια, αποδίδει σχεδόν 4 φορές λιγότερο.
Και το σημαντικό είναι ότι αυτή η διαφορά δεν οφείλεται ούτε στο ποσό ούτε στο επιτόκιο. Οφείλεται αποκλειστικά στον χαμένο χρόνο.
🔶 Το «κόστος ευκαιρίας»
Όταν αναβάλλεις, δεν χάνεις μόνο τις αποδόσεις που θα μπορούσες να έχεις· χάνεις και τις ευκαιρίες που δημιουργούν οι ίδιες οι αγορές.
Η αγορά κινείται σε κύκλους: bull markets, bear markets, υφέσεις και ανακάμψεις. Αν παραμένεις εκτός, χάνεις την πιθανότητα να αγοράσεις σε χαμηλές αποτιμήσεις και να επωφεληθείς από τα μελλοντικά ράλι.
🔶 Παράδειγμα:
- Όποιος επένδυσε μετά την πτώση λόγω της πανδημίας το 2020, μπόρεσε να δει εντυπωσιακές αποδόσεις μέσα σε λίγα χρόνια.
- Όσοι περίμεναν «να ξεκαθαρίσει το τοπίο» συχνά μπήκαν αργότερα, χάνοντας το μεγαλύτερο κομμάτι της ανόδου.
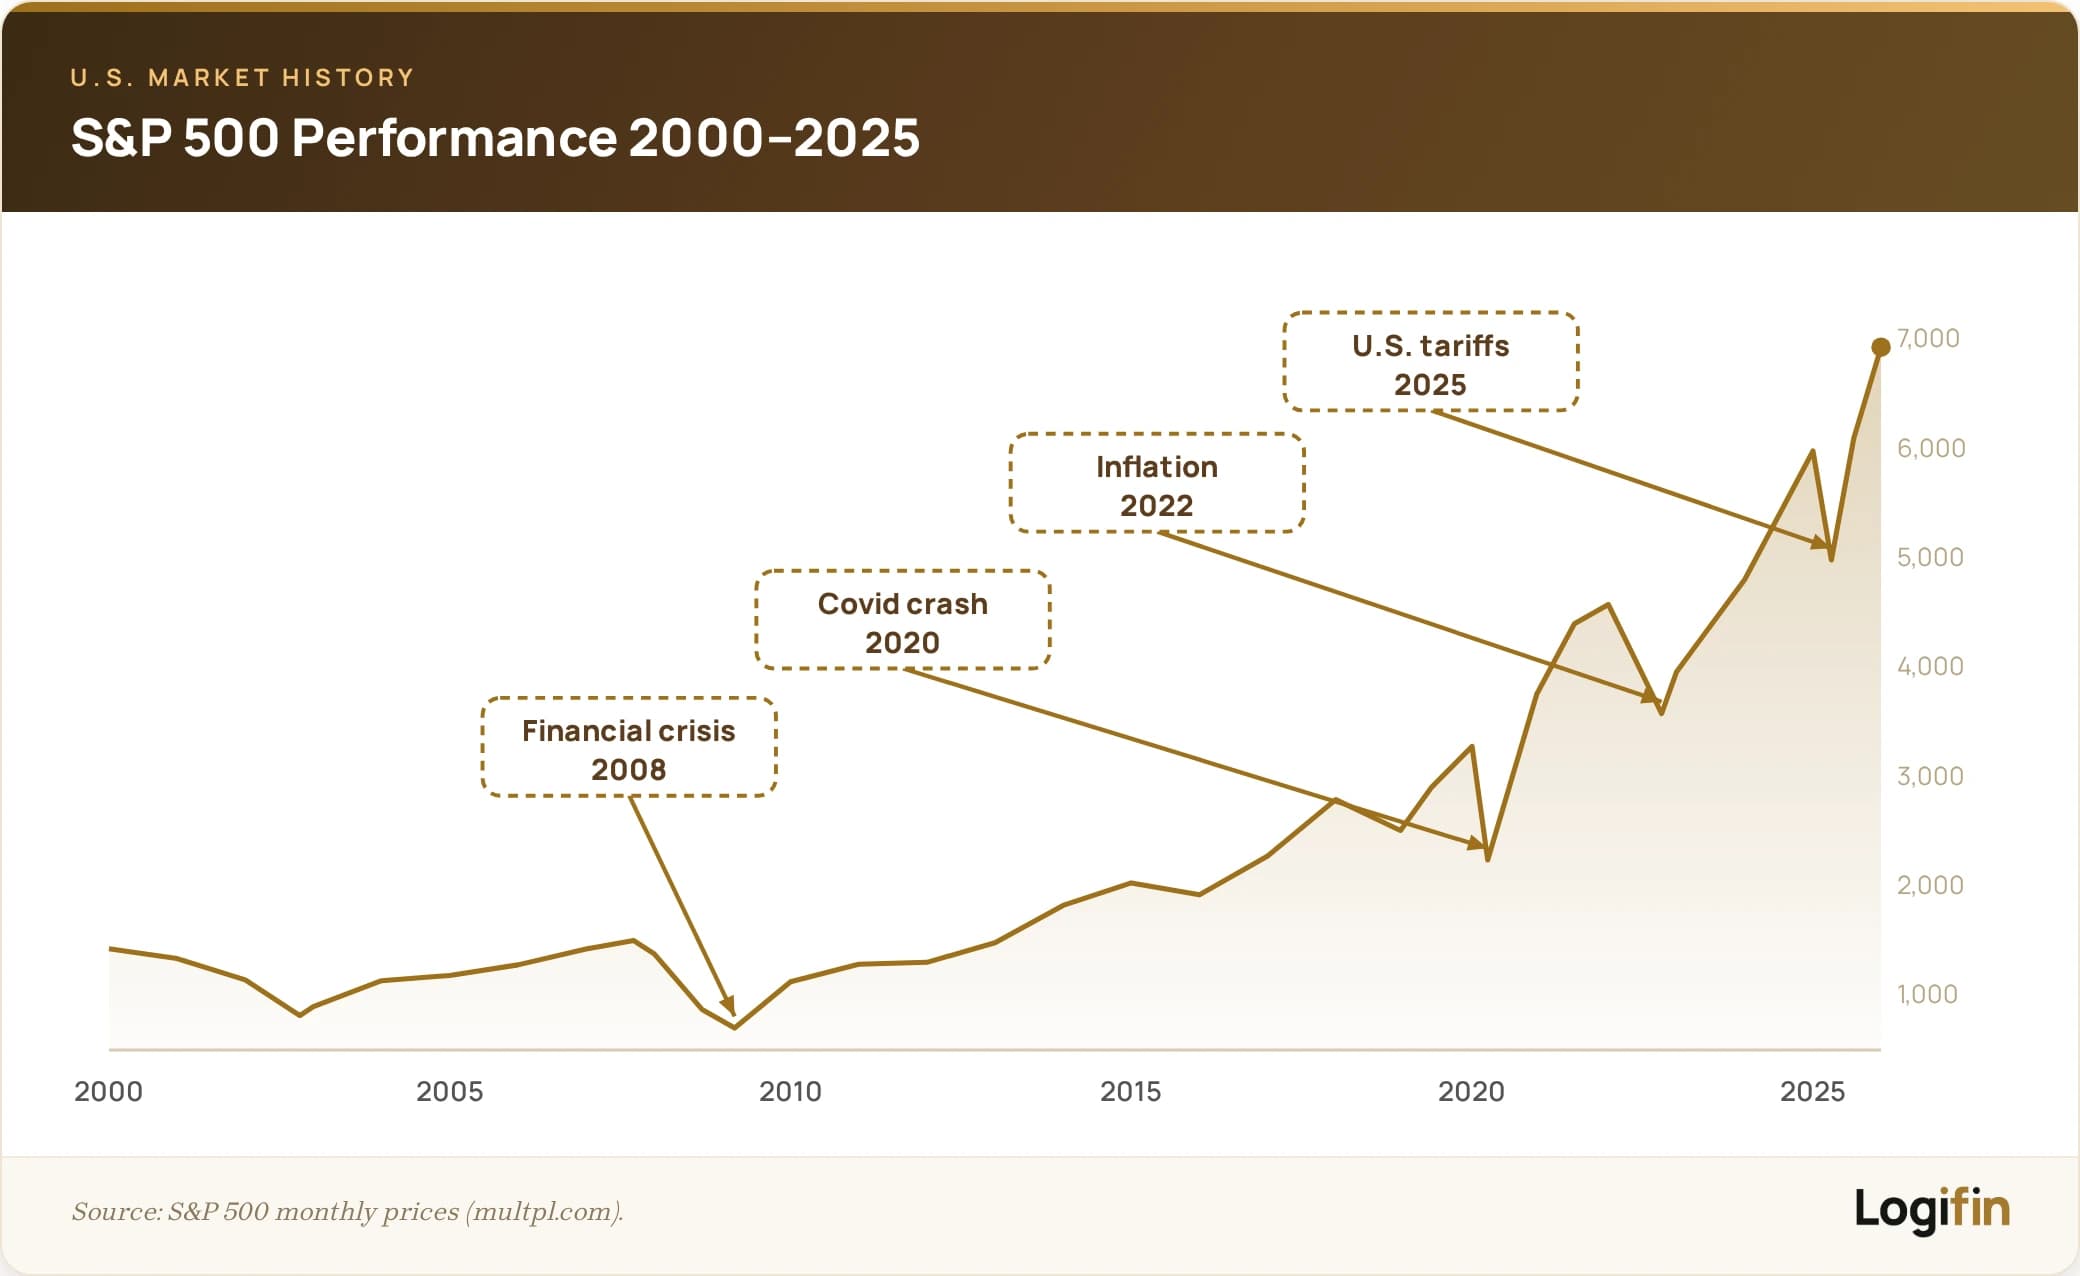
Με απλά λόγια: κάθε χρόνο που μένεις εκτός αγοράς, μειώνεις τις πιθανότητες να βρεθείς παρών στις πιο κερδοφόρες περιόδους.
Και η ιστορία δείχνει ότι λίγες μόνο μέρες ή μήνες ισχυρής ανόδου μπορούν να κάνουν τη διαφορά δεκαετιών στην τελική σου απόδοση.
🔶 Ψυχολογική παγίδα
Πολλοί άνθρωποι καθυστερούν να ξεκινήσουν επενδύσεις γιατί πιστεύουν ότι χρειάζονται «μεγαλύτερο εισόδημα» ή «περισσότερη άνεση».
Η αλήθεια όμως είναι ότι οι δαπάνες σχεδόν πάντα αυξάνονται μαζί με το εισόδημα: νέα οικογενειακά έξοδα, παιδιά, σπίτι, ταξίδια, υποχρεώσεις. Έτσι, η πολυπόθητη «τέλεια στιγμή» ποτέ δεν φτάνει.
Η πραγματικότητα είναι ότι ο καλύτερος χρόνος για να επενδύσεις είναι όταν μπορείς να ξεκινήσεις, ακόμη και με μικρά ποσά.
Η συνέπεια και η πειθαρχία χτίζουν τον πλούτο, όχι το να περιμένεις να περισσέψει ένα μεγάλο ποσό.
Γιατί δεν χρειάζεσαι πολλά χρήματα για να ξεκινήσεις;
Ένα από τα μεγαλύτερα εμπόδια που αποθαρρύνει πολλούς ανθρώπους από το να επενδύσουν είναι η πεποίθηση ότι χρειάζονται «μεγάλο κεφάλαιο» για να ξεκινήσουν.
Στην πραγματικότητα, οι περισσότερες σύγχρονες επενδυτικές πλατφόρμες σου επιτρέπουν να κάνεις το πρώτο βήμα με πολύ μικρά ποσά, ακόμη και με 20 € ή 50 € τον μήνα.
Αυτό σημαίνει ότι δεν υπάρχει δικαιολογία να περιμένεις «μέχρι να μαζέψεις αρκετά».
🔶 Η δύναμη της συνέπειας
Δεν έχει τόση σημασία το αρχικό ποσό, όσο η συνέπεια στην τοποθέτηση.
Ο συνδυασμός μικρών τακτικών ποσών με τον ανατοκισμό οδηγεί σε εντυπωσιακά αποτελέσματα σε βάθος χρόνου.
🔶 Παράδειγμα: 150 € τον μήνα με μέση απόδοση 7% γίνονται πάνω από 270.000 € σε 35 χρόνια.

Αυτό δείχνει ότι το κλειδί δεν είναι να ξεκινήσεις με πολλά, αλλά να ξεκινήσεις νωρίς και να συνεχίσεις με πειθαρχία.
🔶 Μικρά βήματα, μεγάλα αποτελέσματα
- Σήμερα, σχεδόν όλες οι γνωστές πλατφόρμες προσφέρουν τη δυνατότητα αγοράς fractional shares, δηλαδή μεριδίων μετοχής ή ETF.
- Έτσι, μπορείς να επενδύεις σε κορυφαίες εταιρείες ή ETFs με μικρά ποσά, χωρίς να χρειάζεται να αγοράσεις ολόκληρη μετοχή.
🔶 Η νοοτροπία μετράει περισσότερο από το κεφάλαιο
- Το να ξεκινήσεις μικρά, χτίζει συνήθεια και πειθαρχία.
- Είναι πιο σημαντικό να δημιουργήσεις τη ρουτίνα του επενδυτή παρά να περιμένεις να συγκεντρώσεις μεγάλο ποσό.
- Όταν τα εισοδήματά σου αυξηθούν, μπορείς να αυξήσεις αντίστοιχα και τις επενδύσεις σου.
- Σκέψου την επένδυση σαν τη γυμναστική: δεν χρειάζεσαι 2 ώρες την ημέρα από την αρχή· χρειάζεσαι σταθερότητα. Με τον καιρό, τα μικρά βήματα μετατρέπονται σε μεγάλα αποτελέσματα.
Ο ρόλος του DCA (Dollar Cost Averaging) για αρχάριους επενδυτές
Η πιο απλή αλλά ταυτόχρονα και πιο ισχυρή στρατηγική για όποιον ξεκινά να επενδύει είναι το Dollar Cost Averaging (DCA).
Πρόκειται για τη συστηματική τοποθέτηση ενός σταθερού ποσού σε τακτά χρονικά διαστήματα (π.χ. κάθε μήνα), ανεξάρτητα από το αν η αγορά ανεβαίνει ή πέφτει.
Με αυτήν τη μέθοδο, ο επενδυτής αποφεύγει το λάθος του market timing (δηλαδή την προσπάθεια να μαντέψει πότε είναι η «κατάλληλη στιγμή» για να μπει στην αγορά) και επικεντρώνεται στη συνέπεια.
🔶 Πώς λειτουργεί στην πράξη;
Η φιλοσοφία του Dollar Cost Averaging (DCA) είναι απλή αλλά ιδιαίτερα αποτελεσματική: επενδύεις το ίδιο ποσό σε τακτά χρονικά διαστήματα, ανεξάρτητα από το αν η αγορά ανεβαίνει ή πέφτει.
Δεν προσπαθείς να προβλέψεις το «σωστό timing». Αφήνεις τον χρόνο και τη συνέπεια να κάνουν τη δουλειά.
Στην πράξη αυτό σημαίνει:
- Όταν η αγορά είναι ακριβή, το ίδιο ποσό αγοράζει λιγότερες μονάδες.
- Όταν η αγορά είναι φθηνή, το ίδιο ποσό αγοράζει περισσότερες μονάδες.
- Με τον καιρό, αυτές οι αγορές σε διαφορετικά επίπεδα τιμών δημιουργούν ένα μέσο κόστος αγοράς που τείνει να εξομαλύνεται.
Δεν αγοράζεις πάντα «φθηνά», ούτε πάντα «ακριβά». Αγοράζεις συστηματικά.
🔶 Παράδειγμα:
Ας πούμε ότι αποφασίζεις να επενδύεις 100 € κάθε μήνα σε ένα ETF. Η τιμή του αλλάζει από μήνα σε μήνα, αλλά εσύ συνεχίζεις να βάζεις το ίδιο ποσό, χωρίς να σε απασχολεί αν η τιμή είναι «καλή» ή «κακή».
- Ιανουάριος: η τιμή είναι 100 € ανά μονάδα. Με τα 100 € αγοράζεις 1 μονάδα.
- Φεβρουάριος: η τιμή πέφτει στα 80 €. Με το ίδιο ποσό αγοράζεις 1,25 μονάδες.
- Μάρτιος: η τιμή υποχωρεί στα 50 €. Τώρα τα 100 € σού δίνουν 2 μονάδες.
- Απρίλιος: η τιμή φτάνει στα 40 €, στο χαμηλότερο σημείο. Με τα ίδια 100 € αγοράζεις 2,5 μονάδες.
- Μάιος: η τιμή ανακάμπτει στα 80 €: ξανά 1,25 μονάδες.
- Ιούνιος: η τιμή επιστρέφει στα 100 €: 1 μονάδα.

Μετά από 6 μήνες, έχεις επενδύσει συνολικά 600 €, αλλά έχεις αγοράσει διαφορετικό αριθμό μονάδων κάθε φορά: περισσότερες όταν ήταν φθηνές, λιγότερες όταν ήταν ακριβές. Στο σύνολο, μάζεψες 9 μονάδες.
Το αποτέλεσμα: Η μέση τιμή αγοράς σου βγαίνει 66,67 € ανά μονάδα (600 € ÷ 9 μονάδες), χαμηλότερη από τον απλό μέσο όρο των τιμών του εξαμήνου, που ήταν 75 €. Και όλα αυτά χωρίς να χρειαστεί να προβλέψεις τίποτα.
🔶 Γιατί είναι ιδανικό για αρχάριους;
- Δεν χρειάζεται να προβλέπεις την αγορά: αποφεύγεις την πίεση του «πότε να μπω».
- Σε προστατεύει από το fear of missing out (FOMO) και τον πανικό που προκαλεί η μεταβλητότητα.
- Δημιουργεί συνήθεια και πειθαρχία: κάθε μήνα επενδύεις το ίδιο ποσό, όπως θα πλήρωνες έναν λογαριασμό.
- Χτίζει σταδιακά μια σχέση «άνεσης» με την αγορά, καθώς μαθαίνεις να τη βλέπεις σε βάθος χρόνου και όχι μέσα από βραχυπρόθεσμες διακυμάνσεις.
Το DCA δεν είναι μόνο στρατηγική· είναι και ψυχολογικό εργαλείο που σε κρατά ήρεμο όταν οι αγορές πέφτουν. Ξέρεις ότι αγοράζεις φθηνότερα και αυτό μειώνει τον φόβο.
🔶 Τι δείχνουν οι έρευνες για το DCA;
- Έρευνες της Vanguard δείχνουν ότι, αν και το lump-sum investing τείνει ιστορικά να αποδίδει καλύτερα σε μακροπρόθεσμο ορίζοντα, η στρατηγική του DCA μπορεί να μειώσει τον κίνδυνο κακού χρονισμού εισόδου και να περιορίσει τη βραχυπρόθεσμη μεταβλητότητα, ιδιαίτερα σε περιόδους έντονων πτωτικών αγορών.
- Παράλληλα, συμβάλλει στη συνέπεια των επενδυτών και στη μείωση του πειρασμού του market timing.
Γιατί οι αγορές ευνοούν τους υπομονετικούς επενδυτές;
Οι αγορές δεν ανεβαίνουν ποτέ σε ευθεία γραμμή. Έχουν κύκλους ανόδου (bull markets), πτώσης (bear markets) και περιόδους στασιμότητας.
Αυτή η κυκλικότητα μπορεί να τρομάζει τους αρχάριους, αλλά η ιστορία δείχνει πως όποιος μένει επενδεδυμένος μακροπρόθεσμα, ανταμείβεται γενναιόδωρα.
🔶 Η δύναμη του χρόνου
Βραχυπρόθεσμα, οι αγορές είναι απρόβλεπτες και συχνά χαοτικές.
Μία ανακοίνωση, μια κρίση ή ακόμα και μια φήμη μπορεί να προκαλέσει έντονες διακυμάνσεις, δημιουργώντας την αίσθηση ότι η επένδυση είναι «στοίχημα».
Μακροπρόθεσμα, όμως, η εικόνα αλλάζει δραματικά.
- Οι αγορές τείνουν να ανεβαίνουν, ακολουθώντας την ανάπτυξη των οικονομιών, την αύξηση της παραγωγικότητας και την πρόοδο της τεχνολογίας.
- Η δύναμη του ανατοκισμού σε βάθος δεκαετιών υπερκαλύπτει τις βραχυπρόθεσμες αναταράξεις.
🔶 Παράδειγμα:
Ο S&P 500 έχει περάσει από πολυάριθμες διορθώσεις και bear markets τον τελευταίο αιώνα: το κραχ του 1929, το dot-com bubble το 2000, την παγκόσμια κρίση του 2008, την πανδημία του 2020.
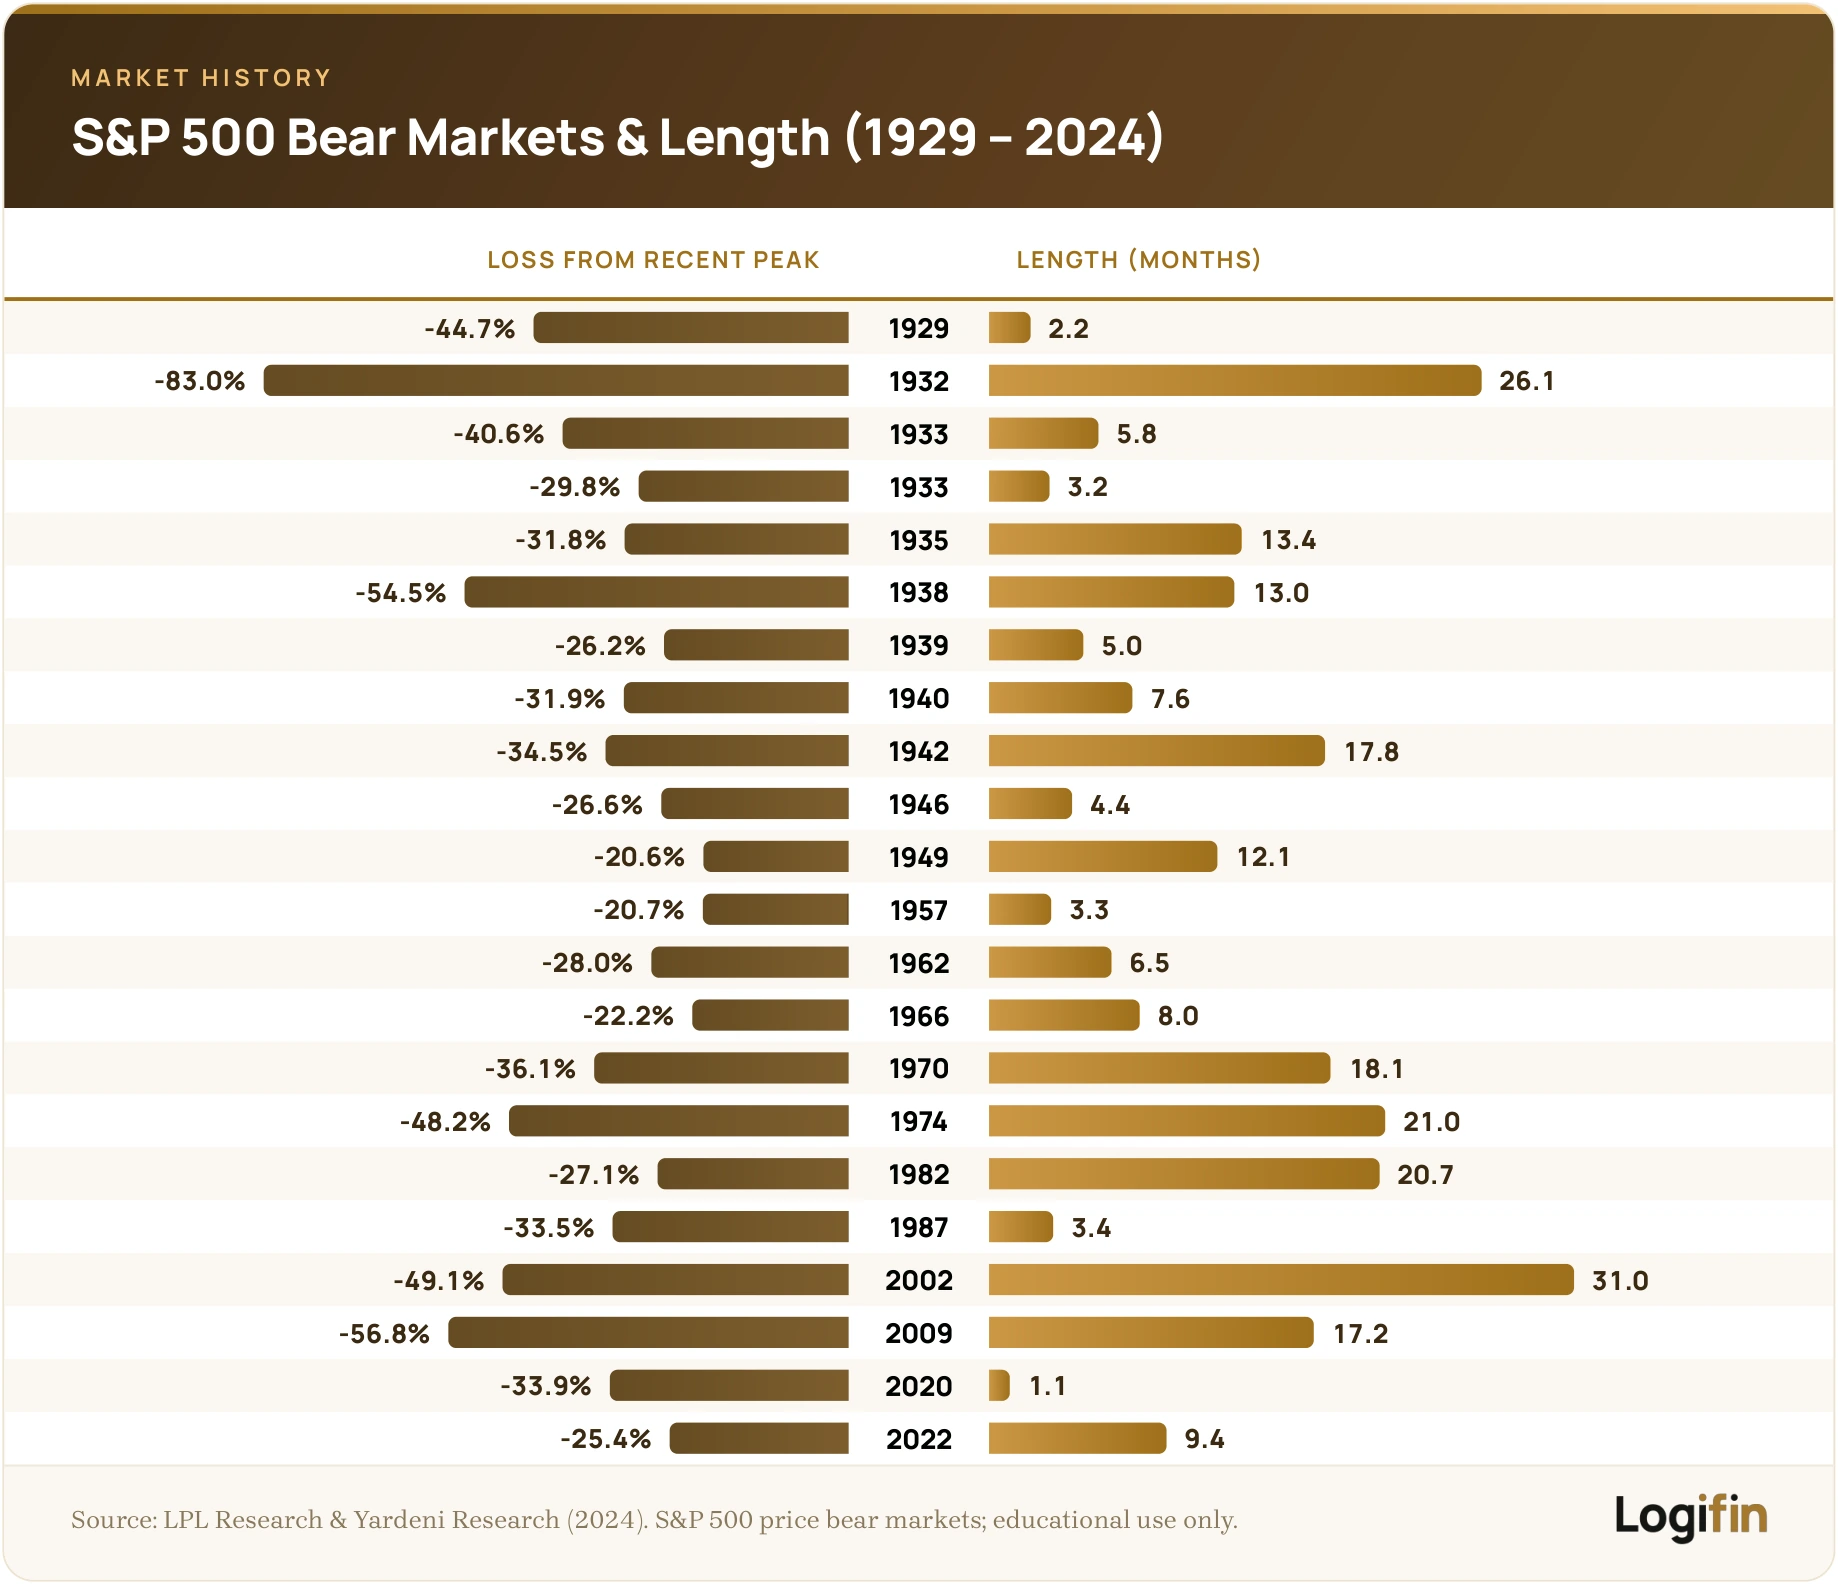
Παρ’ όλα αυτά, η μέση ετήσια απόδοσή του παραμένει γύρω στο 10% (nominal), αποδεικνύοντας ότι όποιος μένει επενδεδυμένος στο χρόνο ανταμείβεται.
Οι βραχυπρόθεσμες πτώσεις είναι σχεδόν βεβαιότητα, αλλά σε βάθος 15–20 ετών, η πιθανότητα να έχεις θετική απόδοση ιστορικά τείνει να προσεγγίζει το 100%.
Ο χρόνος είναι το πιο ισχυρό «αντιστάθμισμα κινδύνου» για τον επενδυτή.
🔶 Ψυχολογία & υπομονή
Ο μεγαλύτερος εχθρός του επενδυτή δεν είναι η αγορά, αλλά οι συναισθηματικές του αντιδράσεις.
Η ανθρώπινη φύση μάς ωθεί να φοβόμαστε όταν οι τιμές πέφτουν και να γινόμαστε υπερβολικά αισιόδοξοι όταν ανεβαίνουν. Αυτό συχνά οδηγεί σε λάθος κινήσεις: αγορά στην κορυφή και πώληση στον πάτο.
Όσοι δεν πανικοβάλλονται στις πτώσεις έχουν σημαντικό πλεονέκτημα. Βλέπουν τις διορθώσεις ως ευκαιρίες αγοράς και όχι ως λόγο φυγής.
Στην πράξη, η ψυχραιμία και η πειθαρχία είναι πιο σημαντικές από οποιοδήποτε μοντέλο πρόβλεψης ή τεχνική στρατηγική.
🔶 Παράδειγμα:
- Στην κρίση του 2008, ο S&P 500 έχασε πάνω από –50% της αξίας του μέσα σε περίπου 17 μήνες (Οκτ. 2007–Μάρτ. 2009).
- Όσοι επενδυτές πούλησαν υπό πίεση χρειάστηκαν χρόνια για να «ρεφάρουν» τις απώλειες, συχνά χάνοντας και την επόμενη ανοδική φάση.
- Αντίθετα, όσοι παρέμειναν επενδεδυμένοι ή τόλμησαν να αγοράσουν σε χαμηλές τιμές, μέσα στα επόμενα 4–5 χρόνια είδαν τα χαρτοφυλάκιά τους όχι μόνο να ανακάμπτουν, αλλά και να ξεπερνούν τα προηγούμενα επίπεδα.
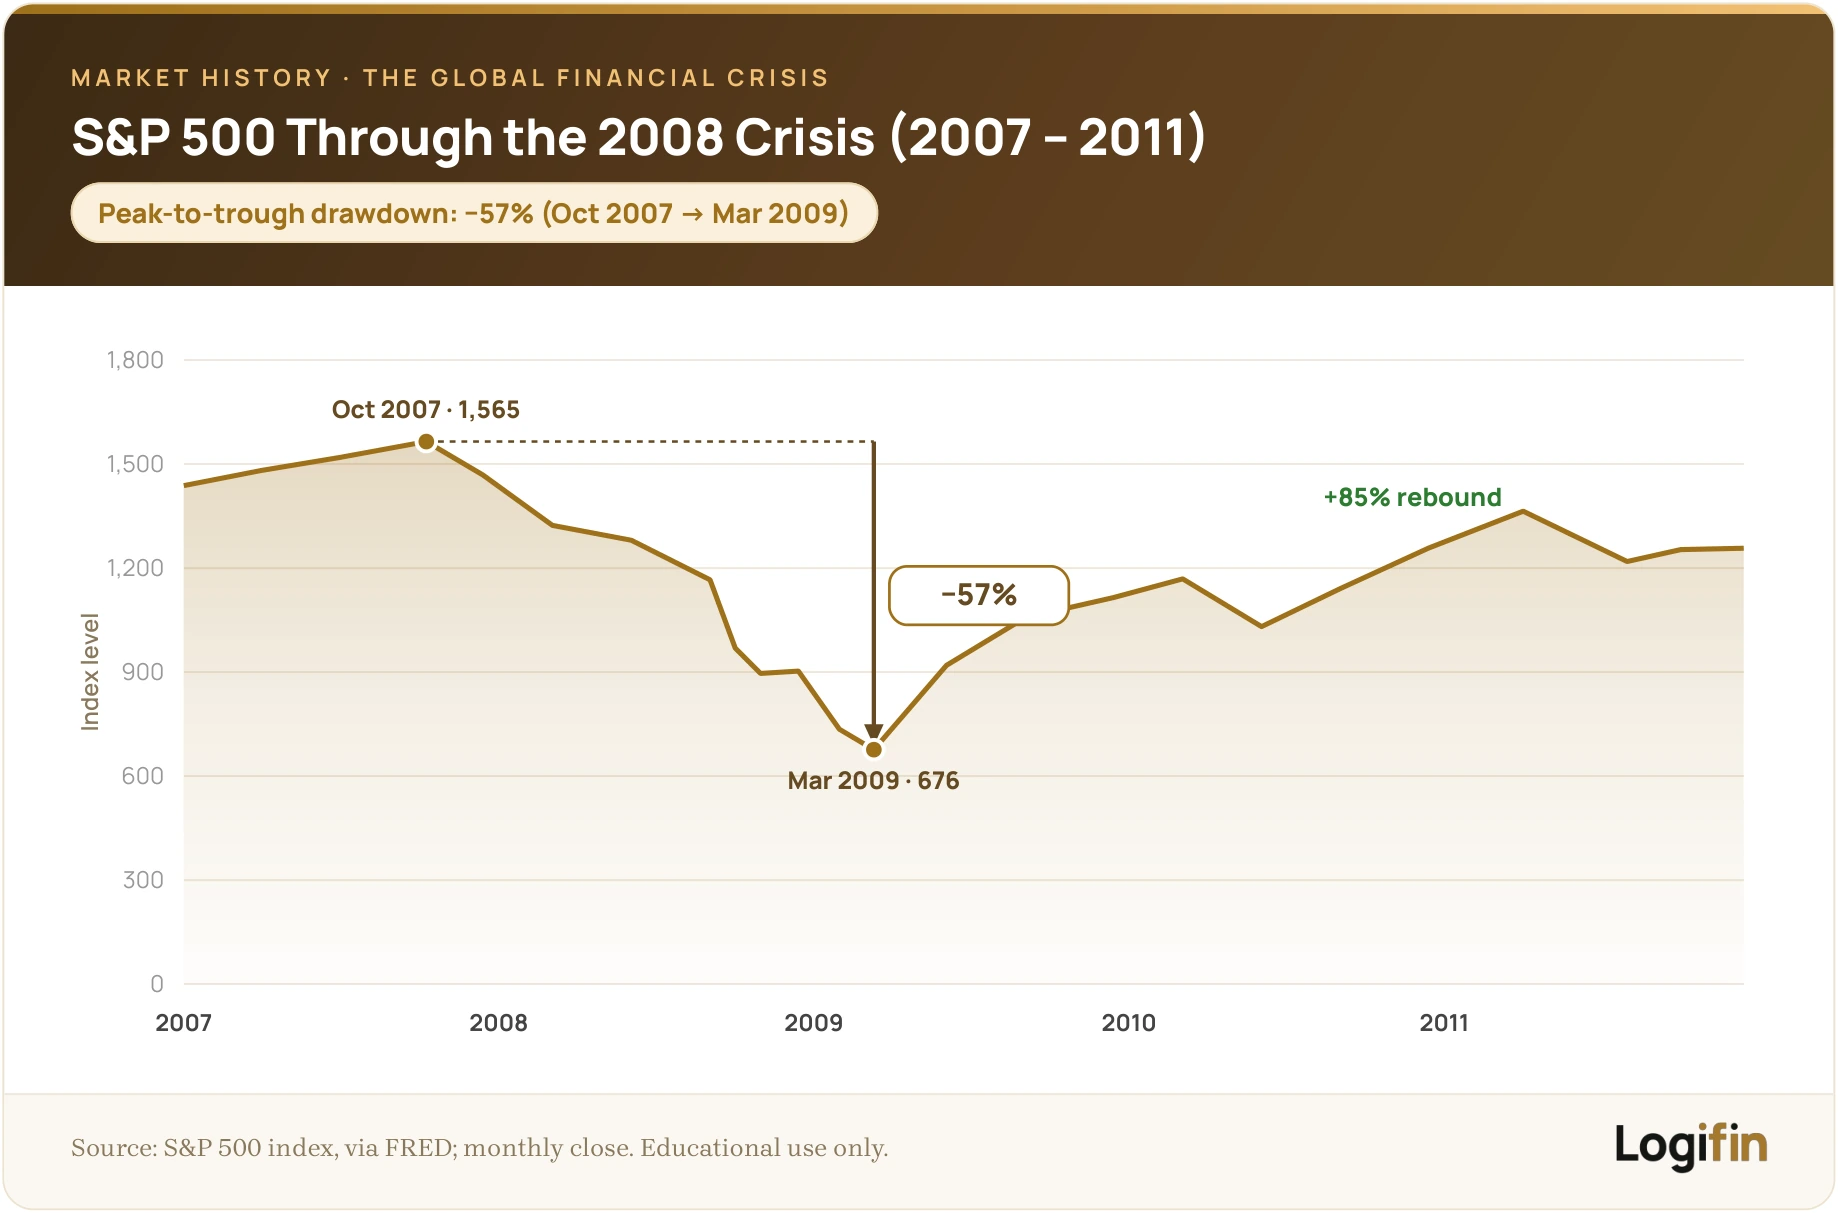
Το μεγαλύτερο ρίσκο στις επενδύσεις δεν είναι η ίδια η αγορά· είναι οι αποφάσεις που παίρνουμε κάτω από πίεση. Η πειθαρχία, η υπομονή και η συνέπεια είναι τα πραγματικά «όπλα» του επιτυχημένου επενδυτή.
🔶 Τι δείχνουν οι έρευνες;
- Σύμφωνα με ανάλυση της J.P. Morgan Asset Management για τον S&P 500 την περίοδο 2000–2019, ένας επενδυτής που παρέμεινε πλήρως επενδεδυμένος είδε τα 10.000 $ του να γίνονται 32.421 $, μέση ετήσια απόδοση 6,06%.
- Αν όμως έχανε μόλις τις 10 καλύτερες ημέρες της εικοσαετίας, το ποσό έπεφτε στα 16.180 $ (2,44%).
- Χάνοντας τις 20 καλύτερες ημέρες, η απόδοση σχεδόν μηδένιζε (0,08%), ενώ από τις 30 ημέρες και πάνω, ο επενδυτής έβγαινε ζημιωμένος.
- Το κρίσιμο εύρημα: επτά από τις 10 καλύτερες ημέρες συνέβησαν μέσα σε δύο εβδομάδες από τις 10 χειρότερες. Όποιος πουλάει στον πανικό για να «γλιτώσει» τις κακές ημέρες, χάνει σχεδόν σίγουρα και τις καλές που ακολουθούν.
- Γι’ αυτό μετράει ο χρόνος μέσα στην αγορά, όχι το timing.

Συμπεράσματα και πρακτικές συμβουλές
Το πότε πρέπει να ξεκινήσεις να επενδύεις είναι από τα πιο συχνά ερωτήματα.
Η απάντηση, όμως, είναι απλή: όσο πιο νωρίς, τόσο καλύτερα. Ο χρόνος είναι το πολυτιμότερο εργαλείο του επενδυτή και κάθε αναβολή έχει τεράστιο κόστος, γιατί μειώνει τη δύναμη του ανατοκισμού.
🔑 Τι να κρατήσεις
- Ο ανατοκισμός λειτουργεί σαν «χιονοστιβάδα» που μεγαλώνει με τα χρόνια.
- Ακόμη και μικρές, τακτικές επενδύσεις αποκτούν δύναμη όταν γίνονται με συνέπεια.
- Το DCA σε βοηθά να ξεκινήσεις χωρίς τον φόβο του «κακού timing».
- Οι αγορές ανταμείβουν την υπομονή και την πειθαρχία πολύ περισσότερο από τις συχνές αγοραπωλησίες.
Πρακτικές συμβουλές για νέους επενδυτές:
1. Ξεκίνα με μικρά ποσά
- Μην περιμένεις να έχεις μεγάλο κεφάλαιο.
- Ακόμα και 50–100 € τον μήνα είναι αρκετά για να δημιουργήσεις συνήθεια και να βάλεις τον χρόνο με το μέρος σου.
2. Εφάρμοσε DCA
- Επένδυε σταθερά κάθε μήνα, ανεξάρτητα από το αν οι αγορές ανεβαίνουν ή πέφτουν.
- Έτσι εξομαλύνεις το κόστος αγοράς και αποφεύγεις το λάθος του market timing.
3. Δες τις επενδύσεις μακροπρόθεσμα
- Μην αποθαρρύνεσαι από βραχυπρόθεσμες πτώσεις· είναι μέρος του παιχνιδιού.
- Η ιστορία έχει δείξει ότι, σε βάθος χρόνου, οι αγορές πάντα ανεβαίνουν.

Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα
5+1 λόγοι για να ξεκινήσεις άμεσα τις επενδύσεις
Γιατί το να περιμένεις “την κατάλληλη στιγμή” είναι το μεγαλύτερο λάθος
9 λεπτά ανάγνωσης
Πώς να ξεκινήσεις να επενδύεις: Οδηγός για αρχάριους
Ο πλήρης οδηγός για να ξεκινήσεις να επενδύεις: στρατηγική, προϊόντα, πλατφόρμα και οι παγίδες που πρέπει να αποφύγεις.
14 λεπτά ανάγνωσης

Ανατοκισμός: Γιατί τον αποκαλούν “όγδοο θαύμα του κόσμου”;
Το φαινόμενο που μετατρέπει τον χρόνο στον ισχυρότερο σύμμαχο των επενδύσεών σου. Και πώς να μην το ακυρώσεις.
11 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.