Πώς να φτιάξεις προϋπολογισμό που αντέχει;
Ένας πρακτικός οδηγός για τον έλεγχο των οικονομικών σου, βήμα-βήμα και χωρίς ενοχές.
Ενημερώθηκε · 12 λεπτά ανάγνωσης
Τι σημαίνει να φτιάχνεις προϋπολογισμό;
Ο προϋπολογισμός (budget) είναι η διαδικασία με την οποία αποφασίζεις πού θα πάνε τα χρήματά σου πριν φύγουν από τον λογαριασμό σου, αντί να ανακαλύπτεις στο τέλος του μήνα πού πήγαν.
Είναι το πιο θεμελιώδες εργαλείο των προσωπικών οικονομικών, γιατί κάθε επόμενο βήμα, από το ταμείο ανάγκης μέχρι τις επενδύσεις, χτίζεται πάνω του.
Η διαφορά ανάμεσα στα δύο σενάρια είναι ουσιαστική. Χωρίς προϋπολογισμό, έχεις παθητικό ρόλο: τα έξοδα συμβαίνουν και εσύ απλώς αντιδράς σε ό,τι απέμεινε. Με προϋπολογισμό, παίρνεις ενεργό ρόλο: ορίζεις εσύ τις προτεραιότητες και τα χρήματα ακολουθούν το πλάνο σου, όχι το αντίστροφο.
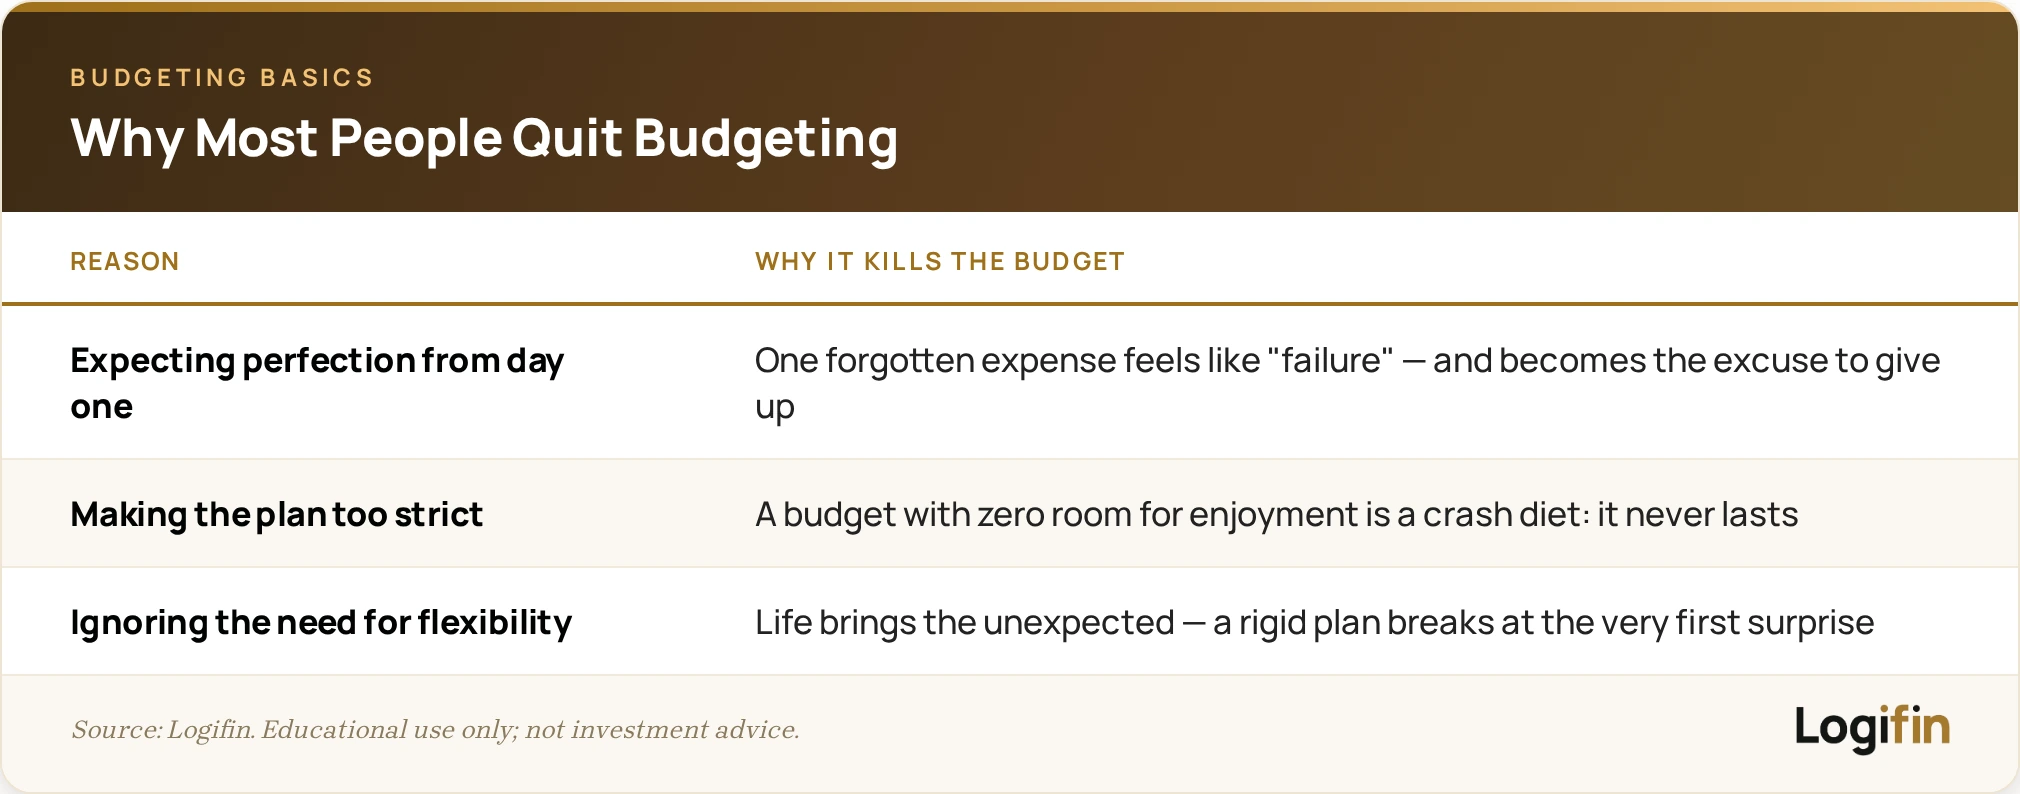
Αν είναι τόσο απλό, γιατί τα παρατάνε οι περισσότεροι; Σχεδόν πάντα για έναν από τους τρεις παρακάτω λόγους:
- Περιμένουν τελειότητα από την πρώτη μέρα: ένα ξεχασμένο έξοδο αρκεί για να νιώσουν ότι «απέτυχαν» και να τα παρατήσουν.
- Φτιάχνουν υπερβολικά αυστηρό πλάνο: ένας προϋπολογισμός που δεν αφήνει χώρο για καμία απόλαυση είναι δίαιτα-εξπρές που δεν κρατάει.
- Αγνοούν την ανάγκη για ευελιξία: η ζωή φέρνει απρόβλεπτα, ενώ το άκαμπτο πλάνο σπάει στο πρώτο από αυτά.
Αξίζει να ξεκαθαρίσουμε και τι ΔΕΝ είναι. Ο προϋπολογισμός δεν σημαίνει να μετράς κάθε δεκάρα με ενοχές, ούτε είναι άσκηση που γίνεται μία φορά και μπαίνει στο συρτάρι. Είναι ένα ζωντανό σύστημα: το στήνεις μία φορά, το προσαρμόζεις λίγο κάθε μήνα και σταδιακά δουλεύει σχεδόν μόνο του.
Κράτησε από τώρα το βασικό συμπέρασμα: ένας αποτελεσματικός προϋπολογισμός δεν είναι αυτός που φαίνεται ιδανικός στο χαρτί, αλλά αυτός που είναι ρεαλιστικός και προσαρμόσιμος στη δική σου ζωή.
Κατέγραψε πού πάνε πραγματικά τα χρήματά σου
Το πρώτο βήμα δεν είναι να κόψεις έξοδα. Είναι να δεις πού πάνε πραγματικά τα χρήματά σου, γιατί σχεδόν κανείς δεν το ξέρει με ακρίβεια.
Η καταγραφή δημιουργεί επίγνωση, ενώ το πρώτο «σοκ» που θα νιώσεις βλέποντας τα πραγματικά νούμερα είναι ίσως το πιο χρήσιμο εργαλείο όλης της διαδικασίας.
Παράδειγμα: με μισθό 1.300 €, εκτιμάς ότι ξοδεύεις περίπου 200 € τον μήνα σε «επιθυμίες». Καταγράφεις για έναν μήνα και το πραγματικό νούμερο βγαίνει 280 €: καφές και σνακ 90 €, delivery 60 €, συνδρομές 35 €, ρούχα 45 €, διάφορα μικρά 50 €. Η διαφορά των 80 € τον μήνα σημαίνει σχεδόν 1.000 € τον χρόνο που «εξαφανίζονται» χωρίς να το αντιλαμβάνεσαι.
Καθώς καταγράφεις, ξεχώρισε τα έξοδα σε δύο μεγάλες ομάδες.
- Τα σταθερά επαναλαμβάνονται κάθε μήνα με το ίδιο περίπου ποσό: ενοίκιο ή δόση, λογαριασμοί, συνδρομές, μετακίνηση.
- Τα μεταβλητά αλλάζουν ανάλογα με τις επιλογές σου: σούπερ μάρκετ, έξοδοι, αγορές, δώρα.
Η διάκριση έχει σημασία, γιατί το περιθώριο ελιγμών σου βρίσκεται σχεδόν εξ ολοκλήρου στα μεταβλητά, ενώ τα σταθερά αλλάζουν μόνο με μεγαλύτερες αποφάσεις, όπως μια μετακόμιση ή μια αλλαγή παρόχου.
⚠️ Πρόσεξε όμως κάτι σημαντικό: το «σοκ» της καταγραφής δεν σημαίνει αυτόματα ψαλίδι σε όλα. Από τα 280 € του παραδείγματος, ίσως αποφασίσεις ότι ο καφές με την παρέα σου αξίζει κάθε ευρώ, ενώ το delivery των 60 € μπορεί να πέσει στο μισό χωρίς να το νιώσεις καν.
Η καταγραφή δεν σου λέει τι να κόψεις. Σου δίνει τα δεδομένα για να αποφασίσεις εσύ τι αξίζει τα χρήματά σου και τι όχι.
Για την ίδια την καταγραφή δεν χρειάζεσαι κάτι περίπλοκο
Ένα τετράδιο κάνει τη δουλειά αν σου αρέσει το χαρτί, ένα υπολογιστικό φύλλο αν θέλεις λίγη περισσότερη τάξη, ή μια εφαρμογή αν προτιμάς να γίνεται σχεδόν αυτόματα.
Οι ηλεκτρονικές πληρωμές διευκολύνουν πολύ, αφού η κατάσταση κίνησης της τράπεζας έχει ήδη κάνει τη μισή δουλειά· μόνο τα μετρητά χρειάζονται δική σου σημείωση. Τριάντα ημέρες συνεπούς καταγραφής αρκούν για να αποκτήσεις καθαρή εικόνα.
Zero-based ή 50/30/20: ποια μέθοδος σου ταιριάζει;
Όταν έχεις πλέον εικόνα των εξόδων σου, χρειάζεσαι μια μέθοδο για να τα οργανώσεις. Οι δύο πιο δημοφιλείς είναι το zero-based budgeting και ο κανόνας 50/30/20.
Zero-based budgeting: κάθε ευρώ έχει αποστολή
Στο zero-based budgeting κατανέμεις όλο το εισόδημά σου σε κατηγορίες, μέχρι το υπόλοιπο να είναι μηδέν: Έσοδα μείον Έξοδα ίσον 0.
Δεν σημαίνει ότι ξοδεύεις τα πάντα, αφού η αποταμίευση είναι κι αυτή «έξοδο» με δική της γραμμή.
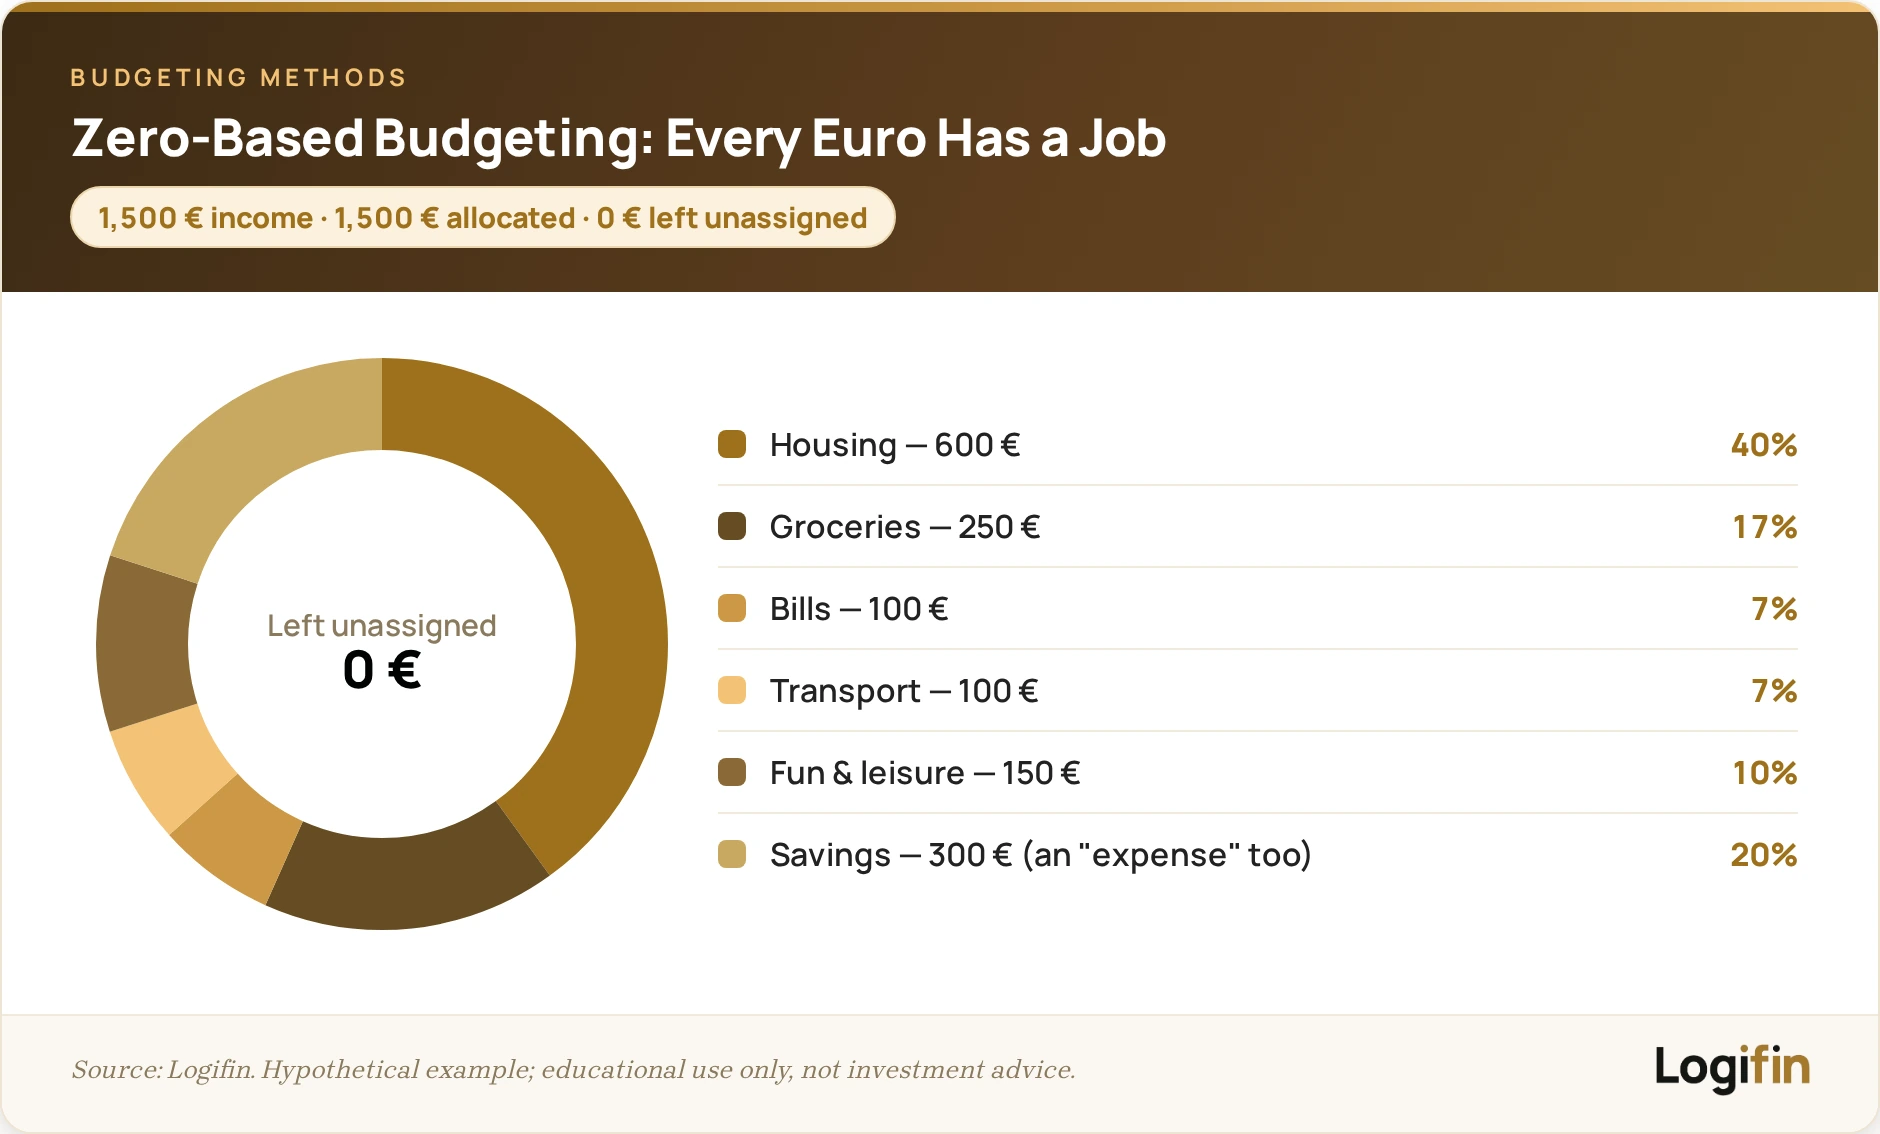
Παράδειγμα: με καθαρό εισόδημα 1.500 €, μια κατανομή μπορεί να είναι στέγη 600 €, τρόφιμα 250 €, λογαριασμοί 100 €, μετακίνηση 100 €, διασκέδαση 150 € και αποταμίευση 300 €. Σύνολο 1.500 €, υπόλοιπο μηδέν. Ταιριάζει σε όσους έχουν σαφείς στόχους και θέλουν μέγιστο έλεγχο σε κάθε ευρώ.
Ο κανόνας 50/30/20: απλότητα πάνω από όλα
Ο κανόνας 50/30/20, που έγινε ευρέως γνωστός από την Elizabeth Warren, χωρίζει το καθαρό εισόδημα σε τρία μόνο «καλάθια»: 50% ανάγκες (στέγη, λογαριασμοί, φαγητό, μετακίνηση), 30% επιθυμίες (έξοδοι, ταξίδια, συνδρομές) και 20% αποταμίευση και επενδύσεις (ταμείο ανάγκης, επενδύσεις, αποπληρωμή χρέους).
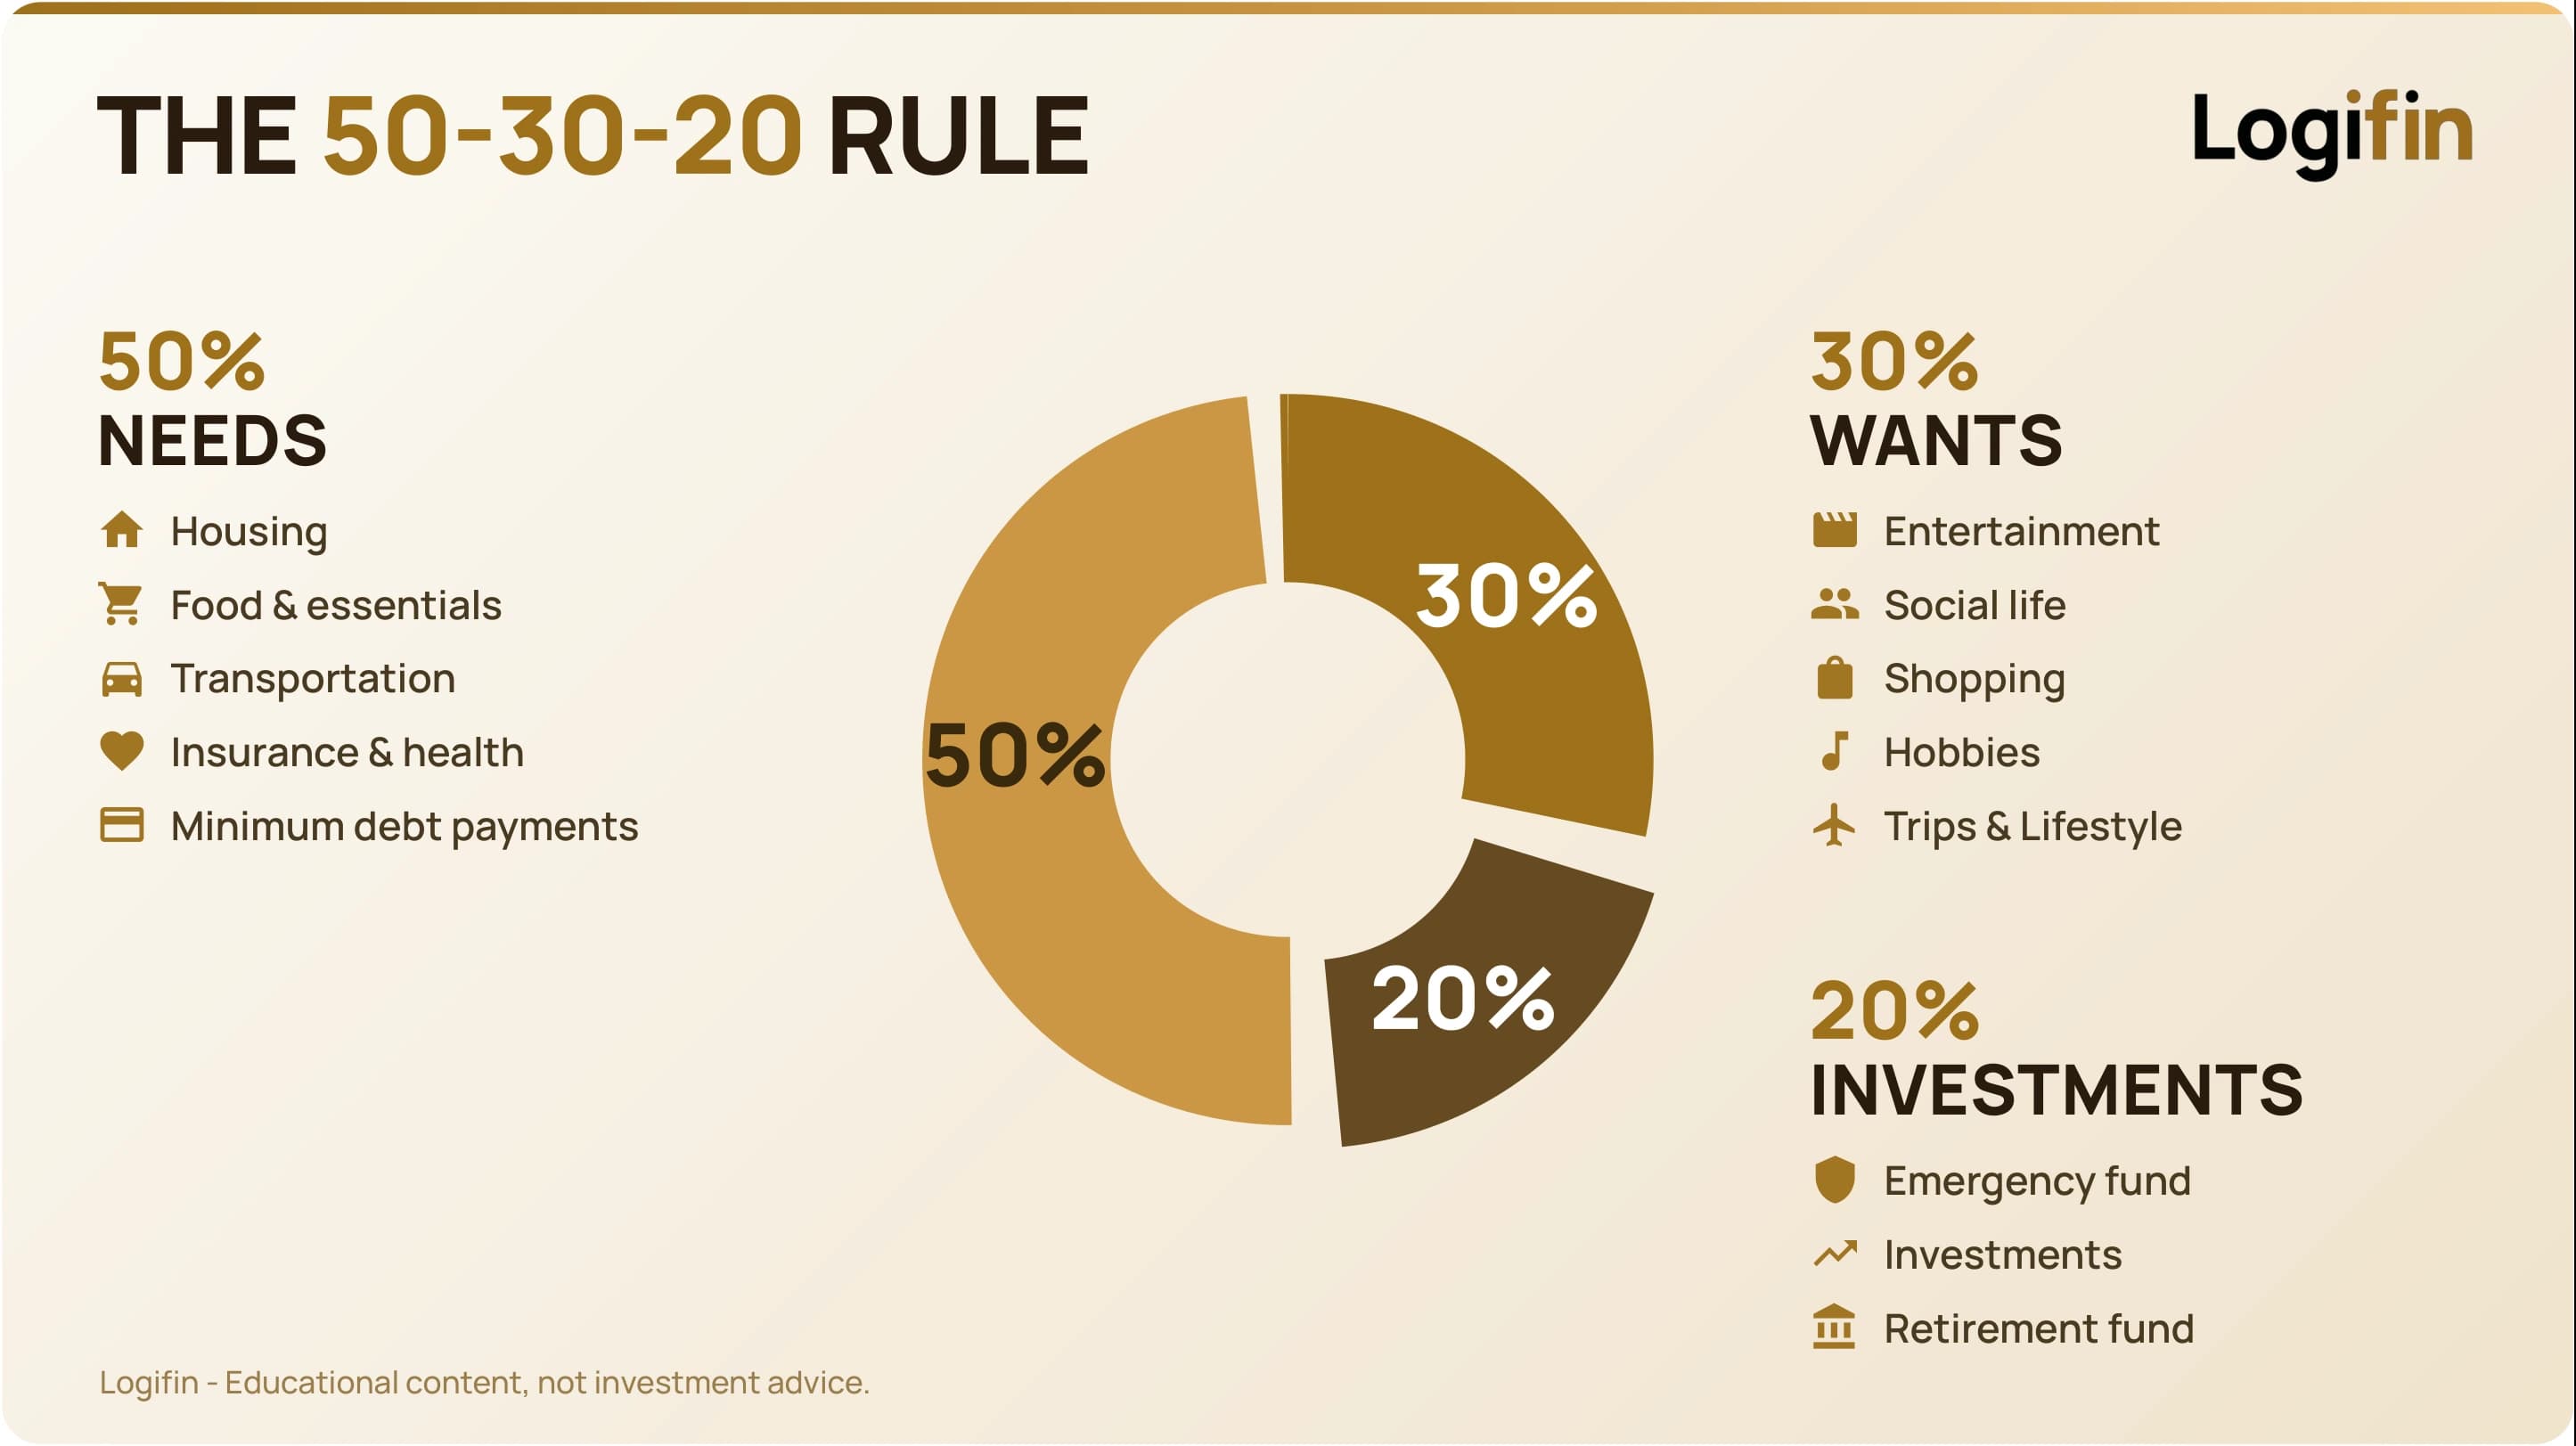
Παράδειγμα: με το ίδιο εισόδημα των 1.500 €, ο κανόνας δίνει 750 € για ανάγκες, 450 € για επιθυμίες και 300 € για αποταμίευση και επενδύσεις. Δεν χρειάζεται να παρακολουθείς δεκάδες κατηγορίες, μόνο τρία σύνολα. Ιδανικός για αρχάριους που θέλουν δομή χωρίς λογιστική.
Ποιο να διαλέξεις;
Αν ξεκινάς τώρα, το 50/30/20 σου δίνει γρήγορη αίσθηση ελέγχου με ελάχιστο κόπο. Όταν η καταγραφή γίνει συνήθεια και θελήσεις μεγαλύτερη ακρίβεια, μπορείς να περάσεις στο zero-based. Οι δύο μέθοδοι δεν είναι αντίπαλοι, αλλά στάδια της ίδιας διαδρομής.
Αξίζει να ξέρεις ότι υπάρχουν και άλλες παραλλαγές.
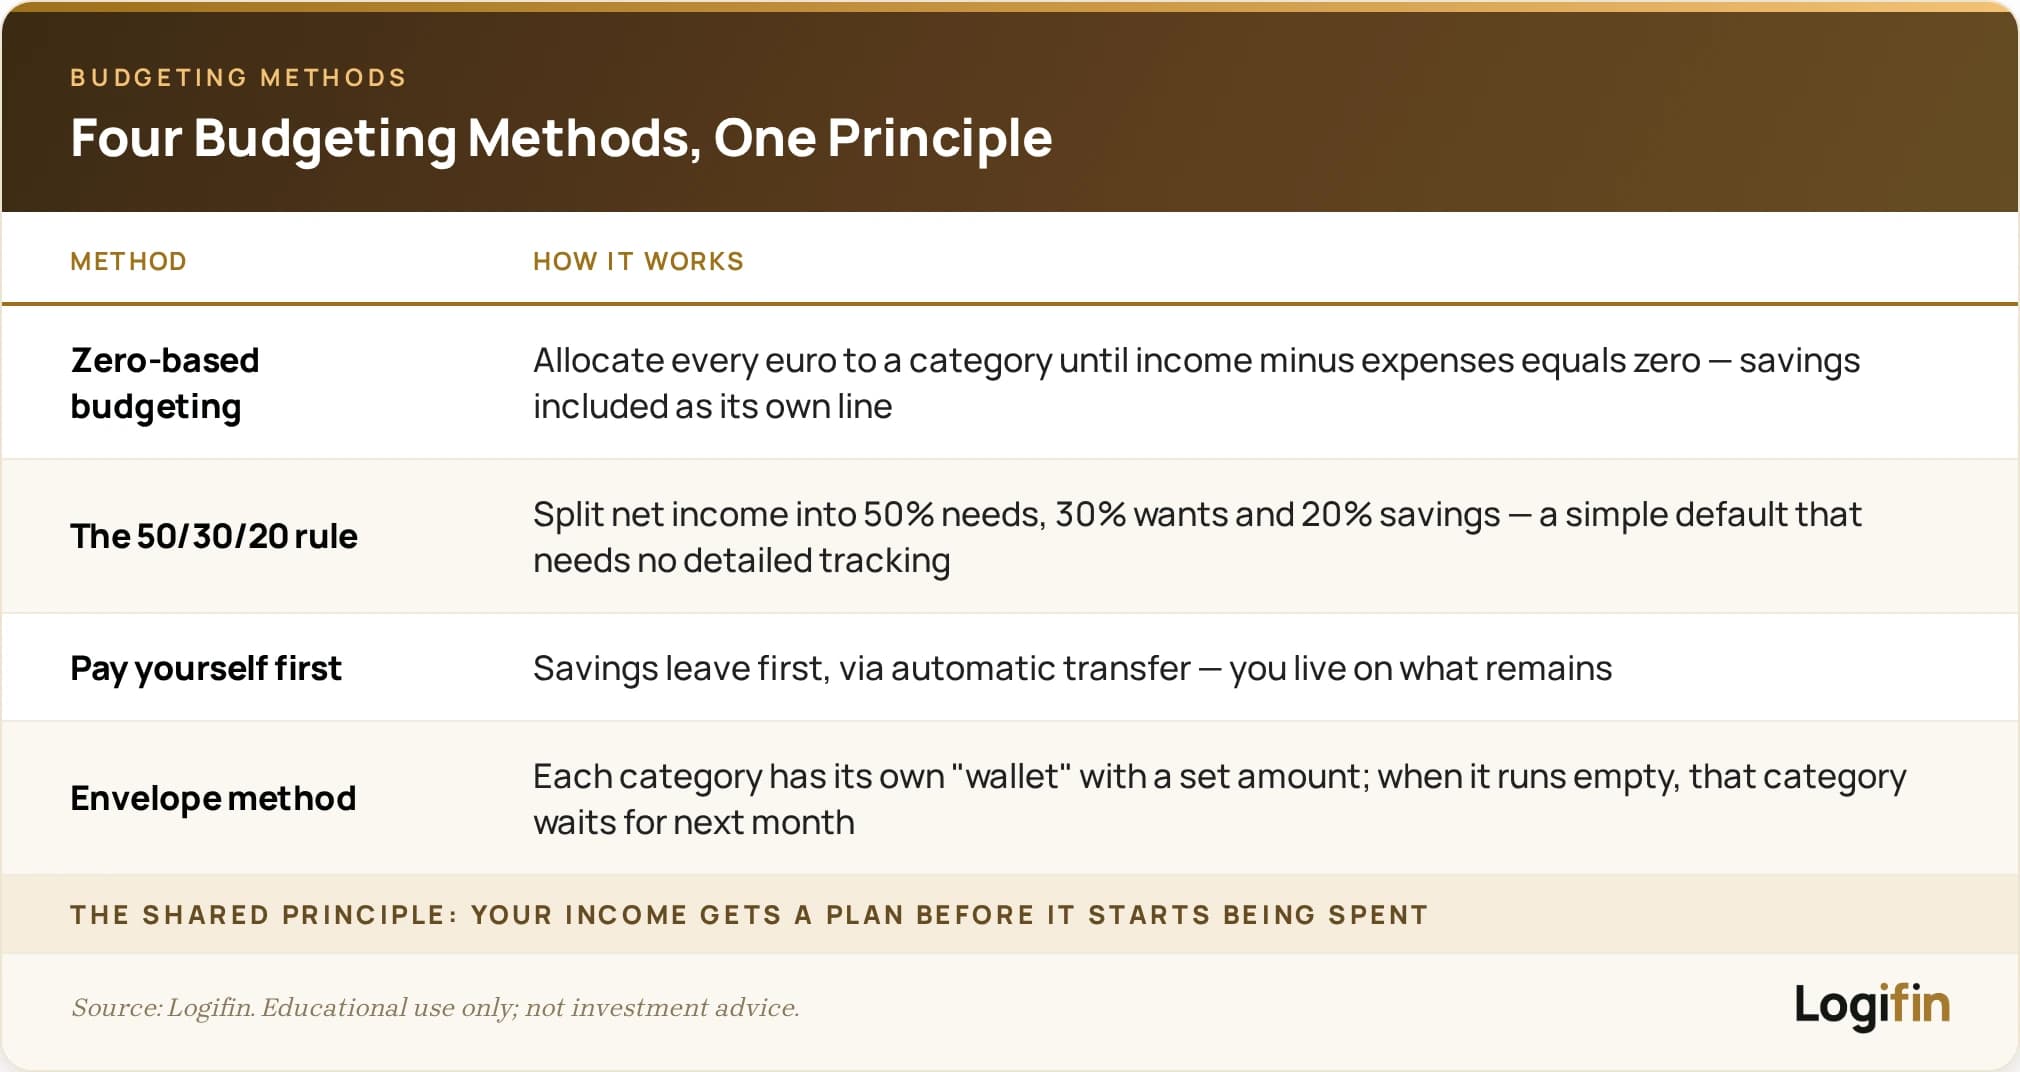
- Pay yourself first: η αποταμίευση φεύγει πρώτη από όλα με αυτόματη μεταφορά και ζεις με ό,τι απομένει.
- Μέθοδος των φακέλων (envelope method): κάθε κατηγορία έχει το δικό της «πορτοφόλι» με προκαθορισμένο ποσό· όταν αδειάσει, η κατηγορία περιμένει τον επόμενο μήνα.
Όλες οι μέθοδοι καταλήγουν στην ίδια αρχή: το εισόδημά σου αποκτά σχέδιο πριν αρχίσει να ξοδεύεται.
Γιατί νιώθεις πάντα πίεση πριν το τέλος του μήνα;
Ο προϋπολογισμός μοιάζει με άσκηση αριθμητικής, όμως στην πράξη είναι κυρίως άσκηση ψυχολογίας.
Το χρήμα συνδέεται με συναισθήματα όπως η ασφάλεια, η ελευθερία και η αυτοεκτίμηση, ενώ ο καθένας μας κουβαλά υποσυνείδητες πεποιθήσεις για αυτό, διαμορφωμένες συχνά από την παιδική ηλικία: «τα λεφτά είναι για να τα χαίρεσαι», «ποτέ δεν φτάνουν», «η αποταμίευση είναι καθήκον».
Αυτά τα σενάρια δεν είναι αθώα, γιατί καθορίζουν συμπεριφορές. Κάποιος που μεγάλωσε με οικονομική στενότητα μπορεί να αποταμιεύει με υπερβολή και να νιώθει ενοχές ακόμα και για απαραίτητα έξοδα. Κάποιος άλλος ξοδεύει για να νιώσει ελευθερία ή επιτυχία, ακόμα κι όταν το εισόδημά του δεν το επιτρέπει.
Κανένα από τα δύο μοτίβα δεν διορθώνεται με ένα υπολογιστικό φύλλο, αν πρώτα δεν το αναγνωρίσεις.
Πριν αλλάξεις τα νούμερα, αξίζει να παρατηρήσεις τα δικά σου μοτίβα.
Πότε ξοδεύεις περισσότερο; Πολλοί άνθρωποι καταναλώνουν ως αντίδραση στο άγχος ή ως μικρή επιβράβευση μετά από μια δύσκολη εβδομάδα.
Ένα δεύτερο χρήσιμο τεστ: περίγραψε τη σχέση σου με το χρήμα με μία λέξη. Αν η λέξη που σου έρχεται είναι «άγχος» ή «φόβος», ο προϋπολογισμός θα σε βοηθήσει περισσότερο από όσο φαντάζεσαι.
Σκέψου και τον γνώριμο κύκλο του μήνα: τις πρώτες μέρες μετά την πληρωμή υπάρχει άνεση και χαλαρότητα, στη μέση έρχεται το πρώτο σφίξιμο και τις τελευταίες μέρες μετράς πόσο απέχει ο επόμενος μισθός.
Ο προϋπολογισμός σπάει ακριβώς αυτόν τον κύκλο, επειδή μοιράζει την επίγνωση σε ολόκληρο τον μήνα αντί να τη συσσωρεύει, μαζί με το άγχος, στο τέλος του.
Το ζητούμενο δεν είναι να νιώθεις ενοχές για κάθε καφέ. Ο προϋπολογισμός υπάρχει για να επιλέγεις συνειδητά εσύ τι αξίζει να χρηματοδοτείς στη ζωή σου, ώστε να απολαμβάνεις τα έξοδά σου χωρίς το βάρος της αβεβαιότητας.
Οι μεγαλύτερες παγίδες στον προσωπικό προϋπολογισμό
Τέσσερις παγίδες εμφανίζονται ξανά και ξανά σε όσους ξεκινούν. Αν τις γνωρίζεις από πριν, τις προσπερνάς εύκολα:
- Η τελειομανία: ένα πλάνο με 25 κατηγορίες και λογιστική ακρίβεια καταρρέει σε δύο εβδομάδες. Ξεκίνα με 4 έως 5 κατηγορίες (στέγαση, φαγητό, μετακίνηση, επιθυμίες, αποταμίευση) και εξειδίκευσε αργότερα, μόνο αν το χρειαστείς.
- Η αγνόηση των μικρών εξόδων: ο καφές των 2 € και η συνδρομή των 9,90 € μοιάζουν ασήμαντα, όμως αθροιστικά διαβρώνουν το πλάνο. Κατέγραψέ τα για 30 ημέρες. Αν μια κατηγορία «μικρών» ξεπερνά το 10% του εισοδήματός σου, δώσε της δική της γραμμή στον προϋπολογισμό.
- Η μηδενική ευελιξία: αν κάθε απόκλιση μετράει ως αποτυχία, η ματαίωση θα σε κάνει να τα παρατήσεις. Πρόσθεσε μια κατηγορία «Απρόβλεπτα» με 5 έως 10% του εισοδήματός σου και δώσε στο πλάνο σου χώρο να αναπνέει.
- Η εγκατάλειψη μετά από έναν «κακό» μήνα: ένας μήνας εκτός πλάνου δεν ακυρώνει το σύστημα, όπως ένα κακό γεύμα δεν ακυρώνει τη διατροφή σου. Κράτα ό,τι έμαθες από τις αποκλίσεις και ξεκίνα τον επόμενο μήνα κανονικά.
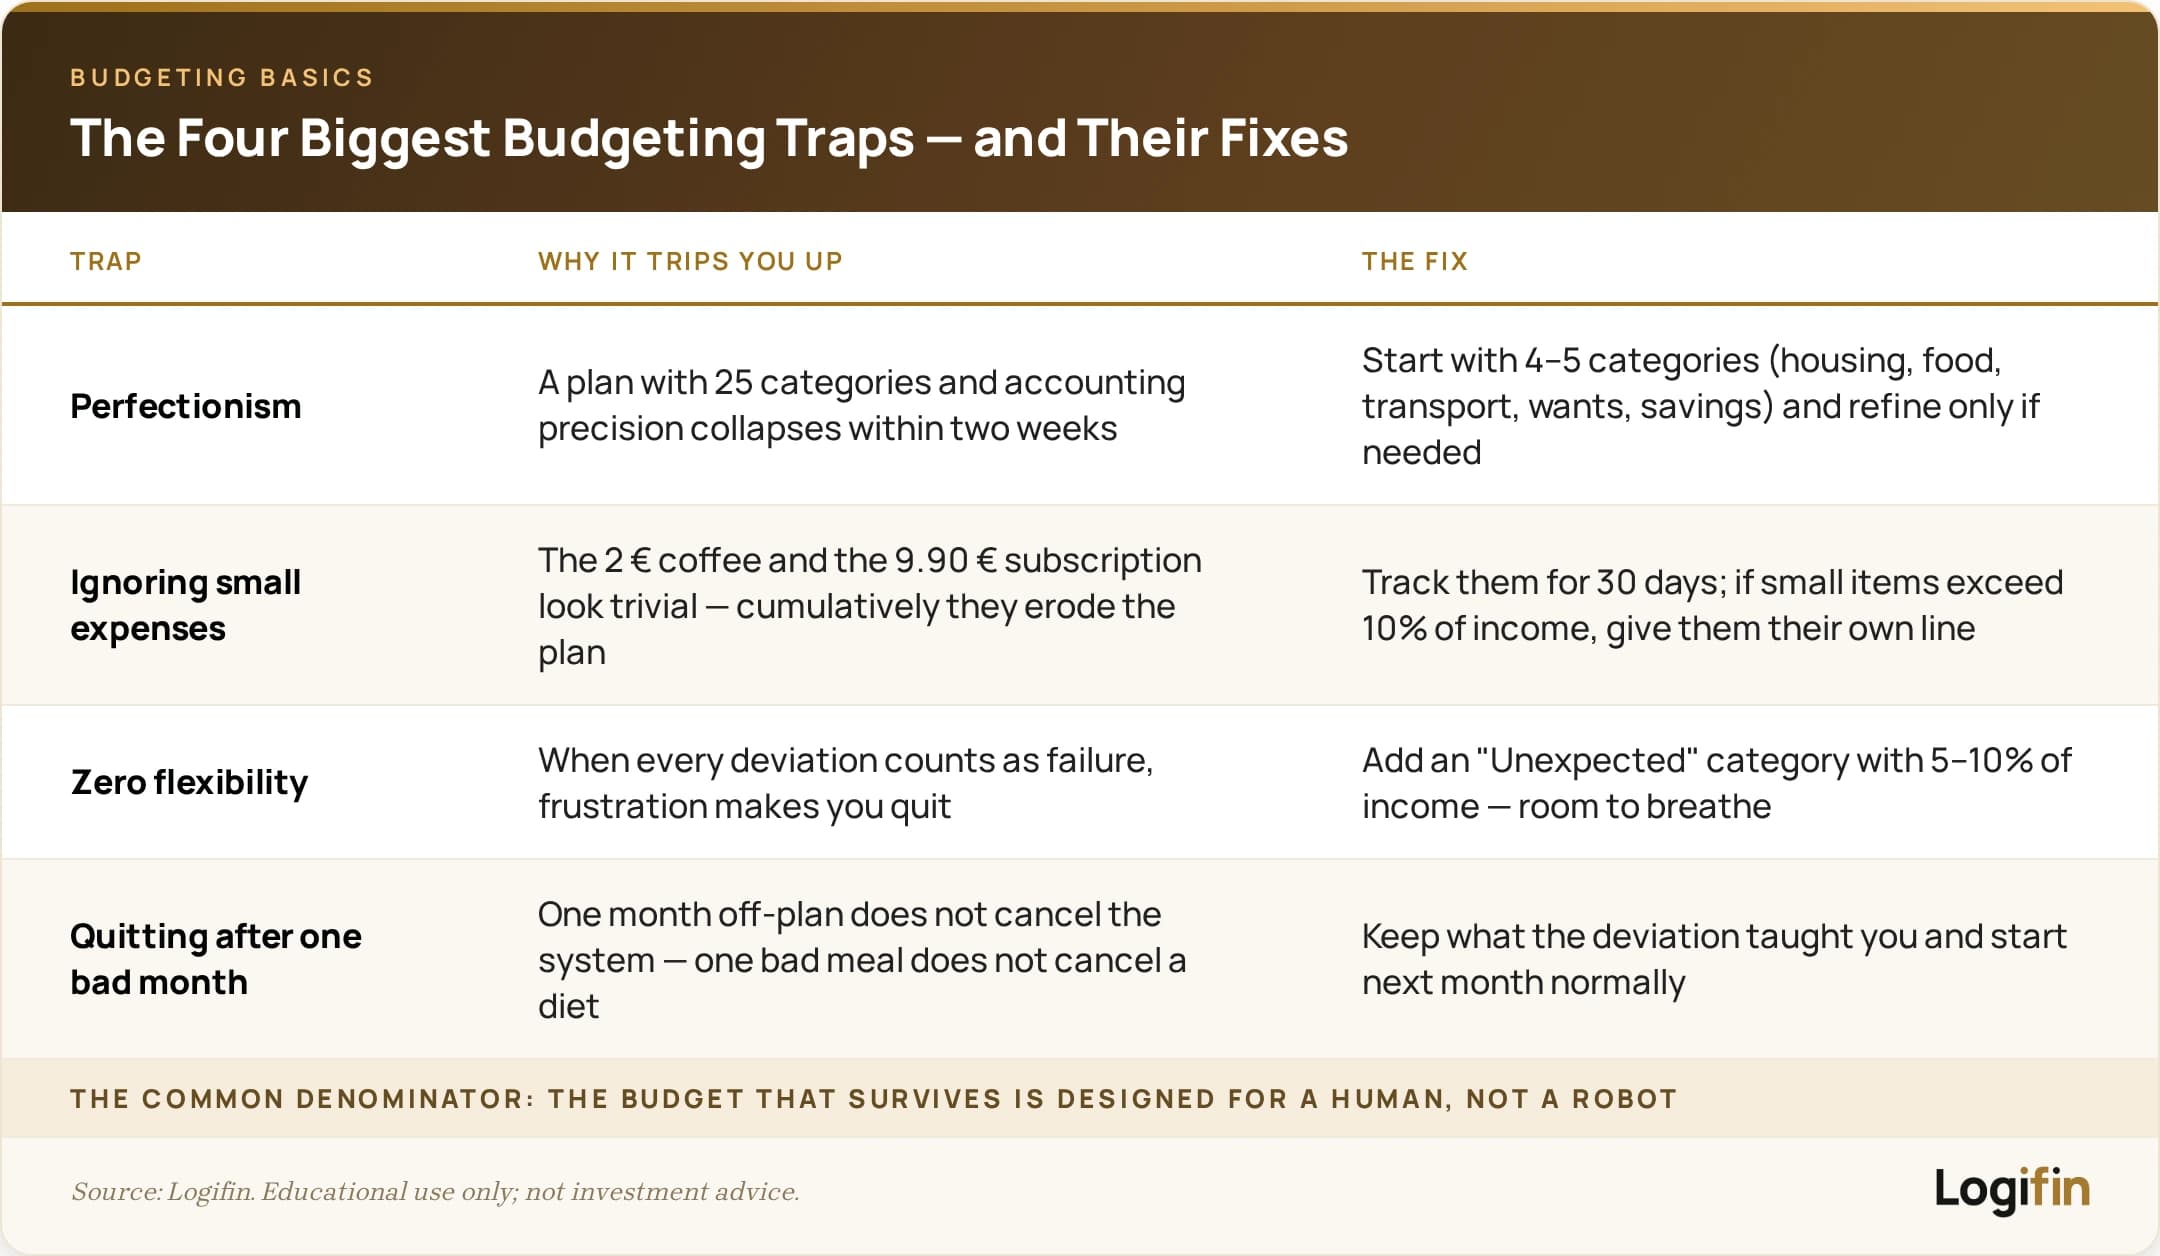
Κοινός παρονομαστής και στις τέσσερις παγίδες: ο προϋπολογισμός που επιβιώνει είναι αυτός που σχεδιάστηκε για άνθρωπο, όχι για ρομπότ.
Χαρτί, Excel ή εφαρμογή; Τι πραγματικά βοηθάει;
Το εργαλείο έχει μικρότερη σημασία απ’ όση του δίνουμε, αξίζει όμως να ξέρεις τα υπέρ και τα κατά κάθε επιλογής.
- Χαρτί και στυλό: προσφέρει απλότητα και σε φέρνει σε άμεση επαφή με τα νούμερα, αλλά δυσκολεύει τη σύγκριση μεταξύ μηνών.
- Υπολογιστικό φύλλο (Excel ή Google Sheets): για πολλούς η χρυσή τομή, με ευελιξία, γραφήματα και εικόνα τάσεων, ενώ με ένα έτοιμο πρότυπο το στήσιμο γίνεται υπόθεση λίγων λεπτών.
- Εφαρμογές: αυτοματοποιούν το μεγαλύτερο μέρος της δουλειάς. Δημοφιλή παραδείγματα στην Ευρώπη είναι το Wallet by BudgetBakers, το Spendee και το YNAB για όσους θέλουν αυστηρό zero-based, ενώ οι ψηφιακές τράπεζες όπως η Revolut και η N26 έχουν πλέον ενσωματωμένα εργαλεία με κατηγορίες, όρια και ειδοποιήσεις.
💡 Ακριβώς τέτοιο έτοιμο πρότυπο είναι ο Personal Budget Tracker του Logifin: χτισμένος πάνω στη λογική των κατηγοριών που περιγράφουμε εδώ, ώστε να ξεκινήσεις σήμερα χωρίς να στήσεις τίποτα από το μηδέν.

Ό,τι κι αν διαλέξεις, συνδύασέ το με μια μικρή σταθερή ρουτίνα: 10 λεπτά την εβδομάδα, για παράδειγμα κάθε Κυριακή βράδυ, για να περάσεις τα έξοδα και να δεις πού βρίσκεσαι σε σχέση με το πλάνο.
Αυτό το μικρό εβδομαδιαίο ραντεβού με τα οικονομικά σου κάνει μεγαλύτερη διαφορά από οποιοδήποτε χαρακτηριστικό εφαρμογής ή προτύπου.
Όποιο εργαλείο κι αν διαλέξεις, ο κανόνας είναι ένας: το καλύτερο εργαλείο είναι αυτό που θα χρησιμοποιείς με συνέπεια. Ένα τετράδιο που ενημερώνεται κάθε μέρα νικά την πιο εντυπωσιακή εφαρμογή που άνοιξες μία φορά.
Κούμπωσε τον προϋπολογισμό με συγκεκριμένους στόχους
Ένας προϋπολογισμός χωρίς στόχο καταλήγει να μοιάζει με στέρηση: κόβεις πράγματα χωρίς να ξέρεις γιατί.
Με στόχο, η ίδια διαδικασία μετατρέπεται σε πρόοδο που μετριέται. Κάθε μήνας που κλείνει σε φέρνει μετρήσιμα πιο κοντά σε κάτι που θέλεις πραγματικά.
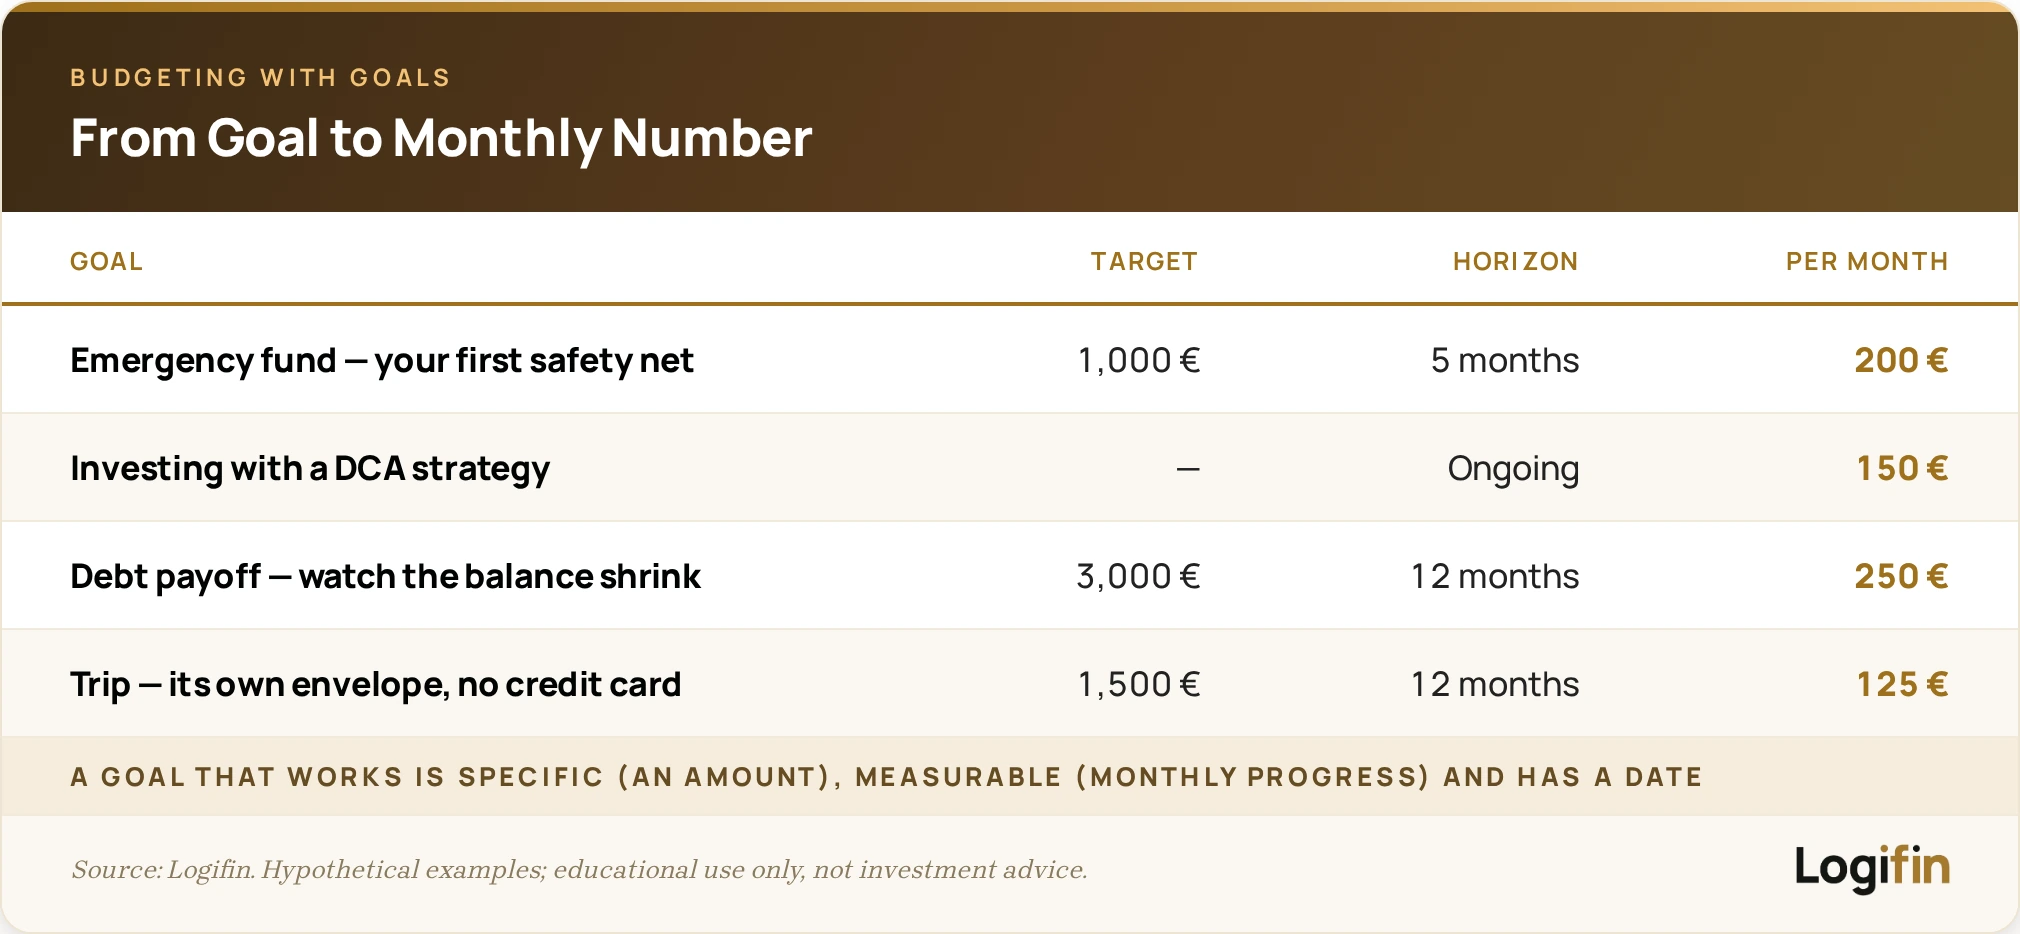
Για να δουλέψει ένας στόχος, χρειάζεται τρία χαρακτηριστικά: να είναι συγκεκριμένος (όχι «να βάζω κάτι στην άκρη», αλλά ένα ποσό), μετρήσιμος (να βλέπεις την πρόοδο κάθε μήνα) και να έχει ημερομηνία (ένα «πότε» που τον κάνει πραγματικό).
Παράδειγμα: δες πώς μεταφράζονται τέσσερις συνηθισμένοι στόχοι σε μηνιαία νούμερα:
- Ταμείο ανάγκης 1.000 € σε 5 μήνες: βάζεις στην άκρη 200 € τον μήνα και χτίζεις το πρώτο σου δίχτυ ασφαλείας.
- Επένδυση 150 € τον μήνα με στρατηγική DCA: το 20% του προϋπολογισμού σου αποκτά συγκεκριμένη μορφή.
- Αποπληρωμή χρέους 3.000 € σε 12 μήνες: 250 € τον μήνα και βλέπεις το υπόλοιπο να μικραίνει σταθερά.
- Ταξίδι 1.500 € σε έναν χρόνο: 125 € τον μήνα σε ξεχωριστό «φάκελο», ώστε το ταξίδι να μη φορτωθεί σε κάρτα.
Στην πράξη, δώσε σε κάθε στόχο δική του γραμμή στον προϋπολογισμό, όρισε αυτόματη μεταφορά στην αρχή του μήνα πριν προλάβεις να ξοδέψεις τα χρήματα, παρακολούθησε την πρόοδο και επανεκτίμησε τους στόχους σου ανά τρίμηνο.
💡 Η αυτοματοποίηση είναι ο πιο αθόρυβος σύμμαχός σου: ό,τι φεύγει μόνο του, δεν χρειάζεται πειθαρχία.
Συμπεράσματα και πρακτικές συμβουλές
Ο προϋπολογισμός δεν είναι τιμωρία ούτε άσκηση λογιστικής. Είναι ο τρόπος να αποφασίζεις εσύ πού πάνε τα χρήματά σου, ώστε να χρηματοδοτείς όσα έχουν πραγματική αξία για τη ζωή σου.
Το μεγαλύτερο εμπόδιο δεν είναι τα νούμερα, αλλά η προσδοκία της τελειότητας. Ο πρώτος σου προϋπολογισμός χρειάζεται μόνο να ξεκινήσει, έστω πρόχειρα, γιατί θα βελτιώνεται κάθε μήνα που τον χρησιμοποιείς.
Τι να κρατήσεις:
- Ο προϋπολογισμός είναι απόφαση εκ των προτέρων: αποφασίζεις πού πάνε τα χρήματα πριν φύγουν, αντί να κάνεις απολογισμό αφού χαθούν.
- Η καταγραφή 30 ημερών είναι το πιο αποκαλυπτικό βήμα: η απόσταση ανάμεσα σε όσα νομίζεις ότι ξοδεύεις και όσα πραγματικά ξοδεύεις κρύβει συχνά εκατοντάδες ευρώ τον χρόνο.
- Ο κανόνας 50/30/20 είναι η καλύτερη αφετηρία: τρία καλάθια, μηδενική λογιστική. Το zero-based budgeting έρχεται αργότερα, όταν θελήσεις μέγιστο έλεγχο.
- Η ευελιξία κρατά το πλάνο ζωντανό: μια κατηγορία απροβλέπτων 5 έως 10% και η επανεκτίμηση ανά τρίμηνο κάνουν τη διαφορά ανάμεσα σε ένα πλάνο που κρατάει χρόνια και ένα που καταρρέει σε έναν μήνα.
Ο πρώτος σου προϋπολογισμός σε 4 βήματα:
-
Διάλεξε εργαλείο σήμερα.
Τετράδιο, υπολογιστικό φύλλο ή εφαρμογή, αδιάφορο ποιο. Αυτό που μετράει είναι να το ανοίξεις σήμερα, όχι «από Δευτέρα».
-
Ξεκίνα με 4 βασικές κατηγορίες.
Στέγαση και πάγια, καθημερινά έξοδα, επιθυμίες, αποταμίευση και επένδυση. Οτιδήποτε παραπάνω προστίθεται μόνο όταν το χρειαστείς.
-
Εφάρμοσε τον κανόνα 50/30/20 στο καθαρό σου εισόδημα.
Μοίρασε το εισόδημα στα τρία καλάθια και σύγκρινε με τα πραγματικά σου νούμερα. Εκεί που η απόκλιση είναι μεγάλη, εκεί βρίσκεται και το πρώτο σου περιθώριο βελτίωσης.
-
Όρισε έναν μικρό, μετρήσιμο στόχο.
Ένα περίσσευμα 50 € στο τέλος του μήνα ή 30 ημέρες συνεχούς καταγραφής αρκούν. Η πρώτη μικρή νίκη χτίζει τη συνήθεια, ενώ η συνήθεια χτίζει όλα τα υπόλοιπα.
Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Τι είναι η στρατηγική 50-30-20 και πώς θα την εφαρμόσεις;
Ο απλός κανόνας που οργανώνει τα οικονομικά σου και χτίζει οικονομική σταθερότητα
16 λεπτά ανάγνωσης
Πόσα πρέπει να αποταμιεύεις και να επενδύεις κάθε μήνα;
Τι λένε τα στοιχεία, τι προτείνουν οι κανόνες και πώς να βρεις τον δικό σου αριθμό.
11 λεπτά ανάγνωσης
Μινιμαλισμός και επενδύσεις: συνυπάρχουν;
Πώς η λογική «λιγότερα αλλά καλύτερα» οργανώνει τα έξοδά σου και οδηγεί σε ένα απλό χαρτοφυλάκιο που μπορείς να κρατήσεις για χρόνια.
14 λεπτά ανάγνωσης
VUAA, SXR8 και τα άλλα ETF του S&P 500: πώς να επιλέξεις
Το VUAA, το SXR8, το VUSA και άλλα ETF ακολουθούν τον ίδιο δείκτη. Τι αλλάζει σε κόστος, μέγεθος, νόμισμα, DCA και διαθεσιμότητα σε brokers όπως το Revolut.
16 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 500+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.