Τι είναι η στρατηγική 50-30-20 και πώς θα την εφαρμόσεις;
Ο απλός κανόνας που οργανώνει τα οικονομικά σου και χτίζει οικονομική σταθερότητα
6 Σεπτεμβρίου 2025 · 16 λεπτά ανάγνωσης

Η φιλοσοφία πίσω από τη στρατηγική 50-30-20
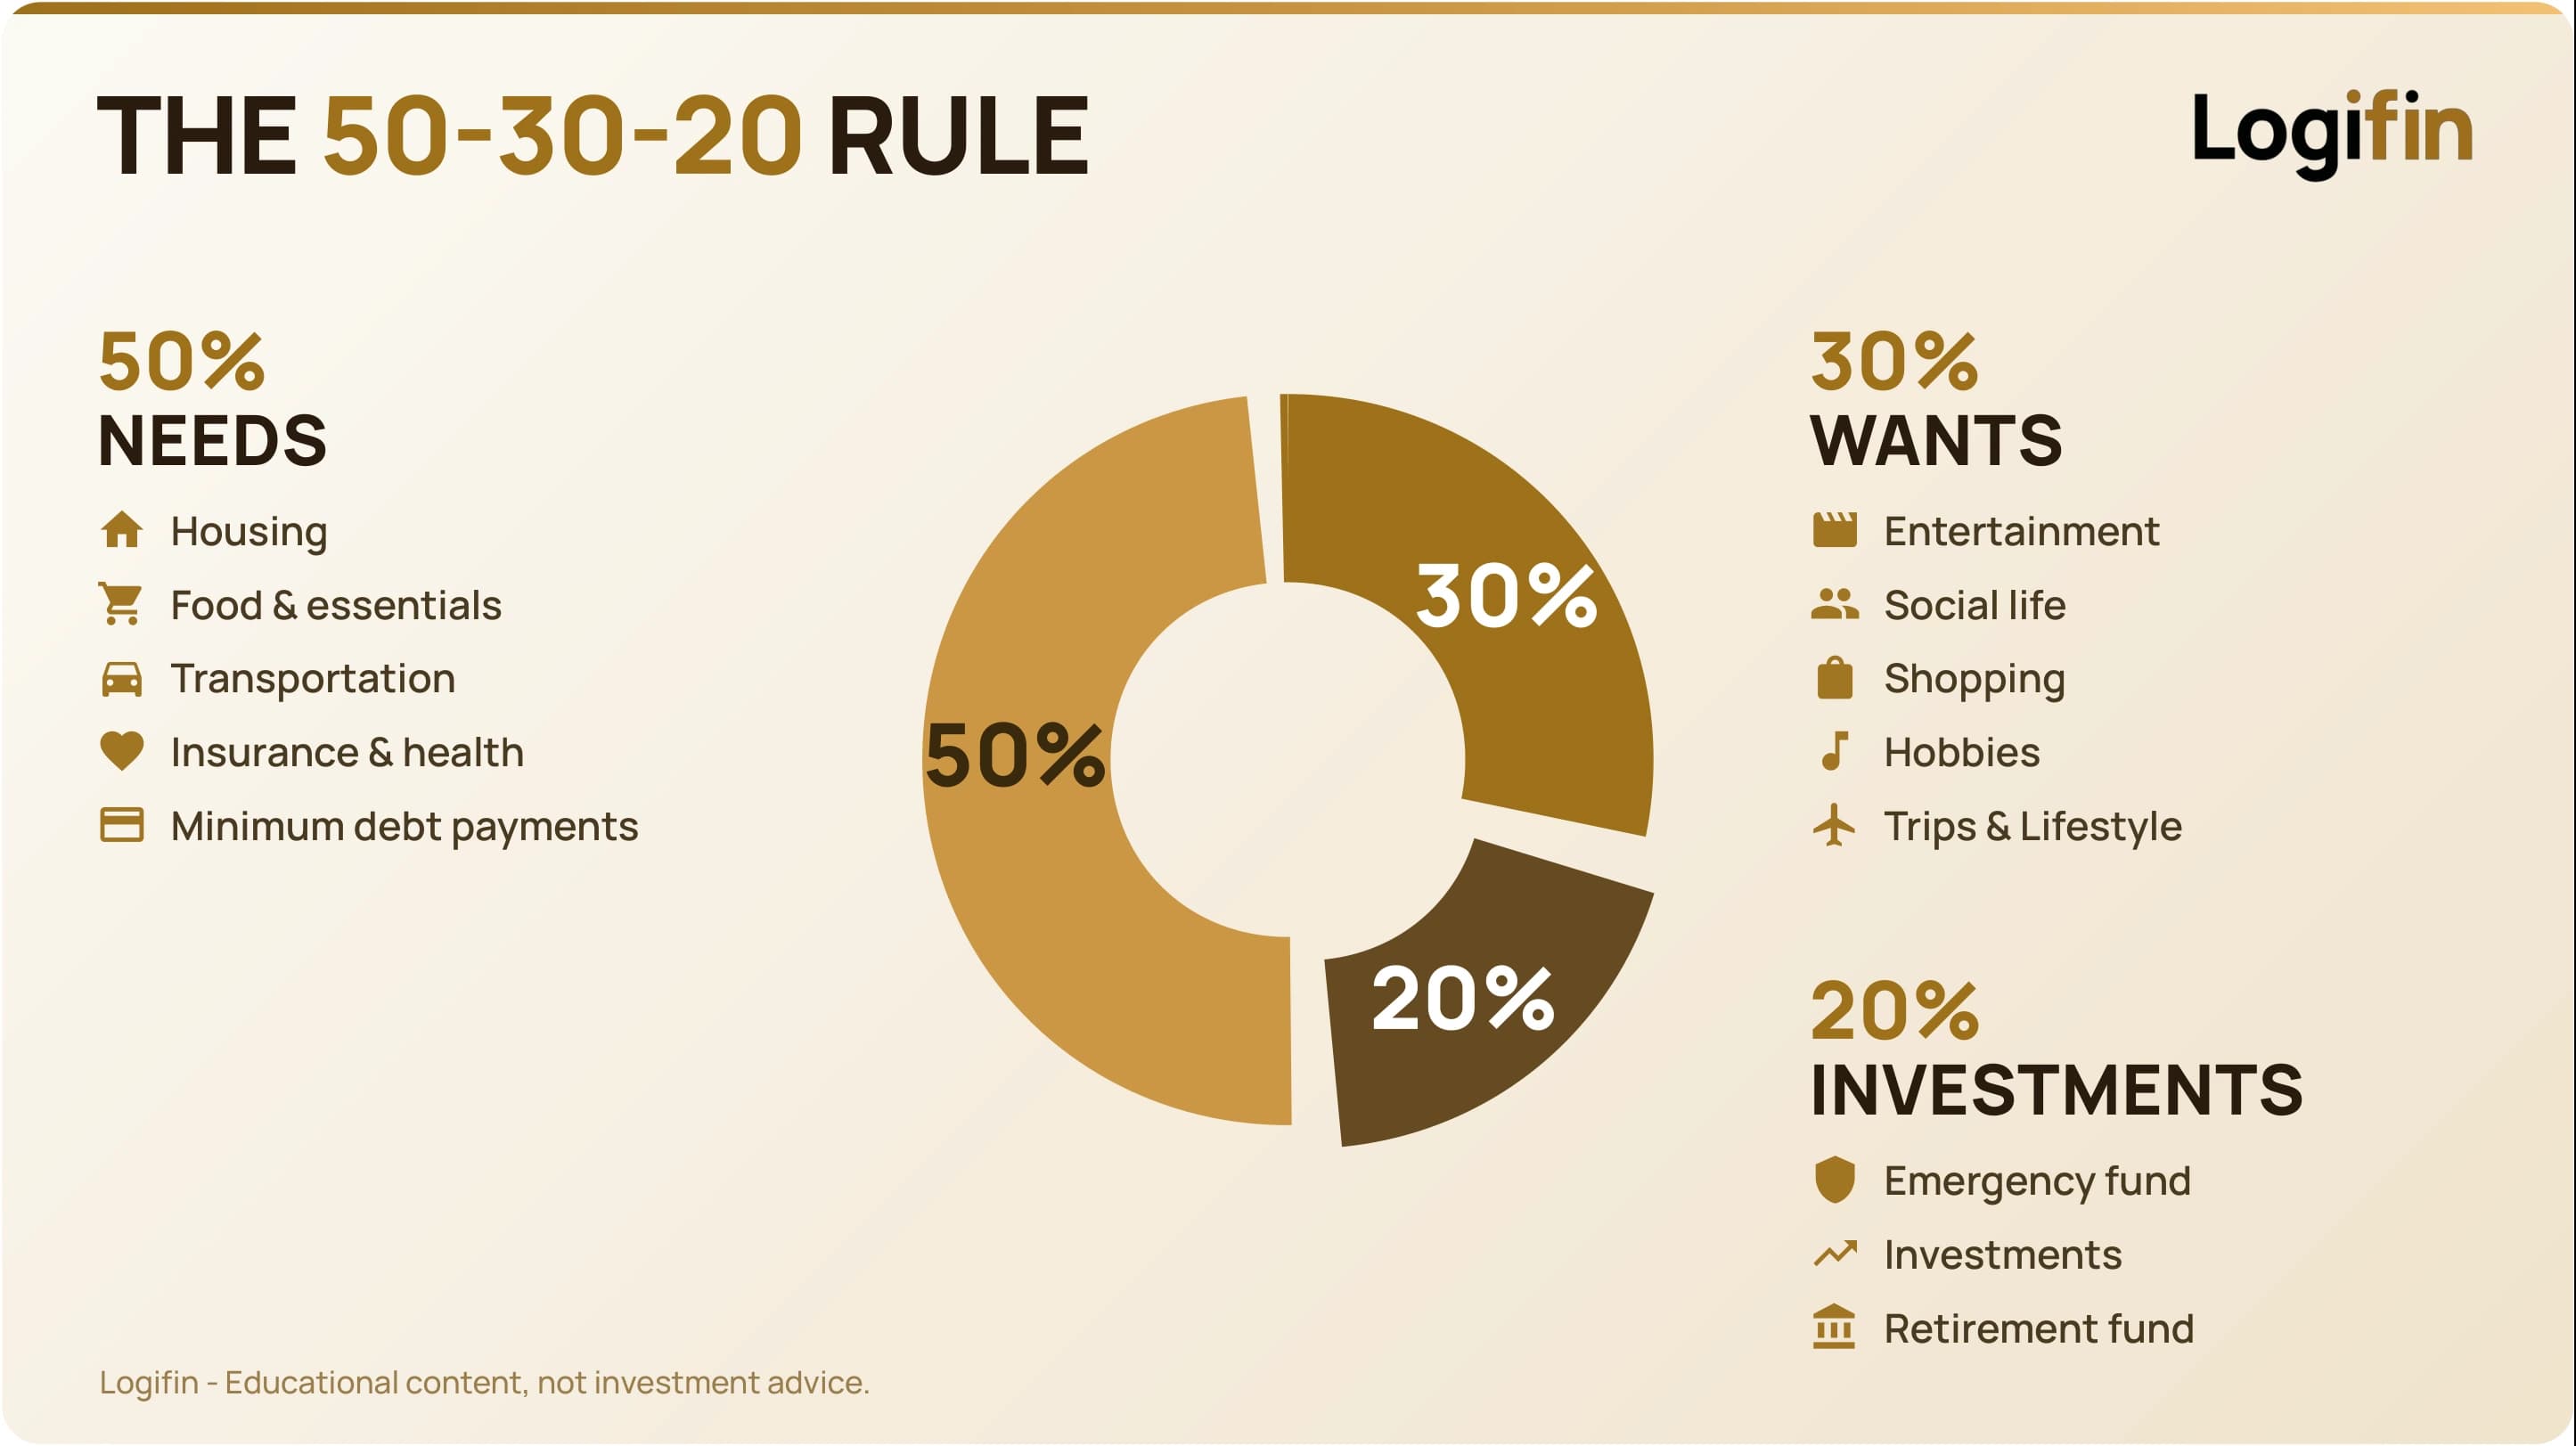
Η στρατηγική 50-30-20 (50-30-20 rule) είναι ένας κανόνας budgeting που χωρίζει το καθαρό μηνιαίο σου εισόδημα σε τρεις κατηγορίες: 50% για ανάγκες (needs), 30% για επιθυμίες (wants) και 20% για αποταμίευση & επενδύσεις (savings & investments).
Είναι ένας από τους πιο γνωστούς και εύκολους κανόνες budgeting στον κόσμο.
Δημιουργήθηκε για να απλοποιήσει τη διαχείριση των προσωπικών οικονομικών και να δώσει ένα ξεκάθαρο πλαίσιο σε όποιον θέλει να οργανώσει τα έξοδά του χωρίς περίπλοκα λογιστικά εργαλεία.
Πιο αναλυτικά:
- 50% για ανάγκες (needs) όπως ενοίκιο ή δόση στεγαστικού, λογαριασμοί, τρόφιμα, μετακινήσεις, βασικά έξοδα διαβίωσης.
- 30% για επιθυμίες (wants) όπως διασκέδαση, ταξίδια, έξοδοι, αγορές που βελτιώνουν την ποιότητα ζωής αλλά δεν είναι απολύτως απαραίτητες.
- 20% για αποταμίευση & επενδύσεις (savings & investments)
Ο κανόνας προτάθηκε και έγινε ευρέως γνωστός μέσα από το βιβλίο All Your Worth: The Ultimate Lifetime Money Plan της Elizabeth Warren και της κόρης της, Amelia Warren Tyagi, πριν ακόμη αναλάβει πολιτικό ρόλο.
Από τότε έχει υιοθετηθεί από εκατομμύρια ανθρώπους διεθνώς, ακριβώς επειδή είναι ρεαλιστικός και ανθρώπινος.
🔶 Γιατί είναι τόσο δημοφιλής;
- Είναι απλός και εύκολος να εφαρμοστεί. Δεν χρειάζεται να κατηγοριοποιείς κάθε ευρώ. Αρκεί να τηρείς τις αναλογίες.
- Δεν απαιτεί πολύπλοκους πίνακες ή εφαρμογές. Μπορεί να εφαρμοστεί με ένα χαρτί, ένα Excel ή ακόμη και νοητά.
- Δημιουργεί μια ισορροπία μεταξύ παρόντος και μέλλοντος. Δεν σε πιέζει να στερηθείς τη ζωή σήμερα, αλλά ούτε αφήνει το μέλλον σου στην τύχη.
Με λίγα λόγια, το 50-30-20 δεν είναι τέλειο ούτε απόλυτο.
Είναι όμως ένας εξαιρετικός πρώτος κανόνας για όποιον θέλει να βάλει τάξη στα οικονομικά του χωρίς άγχος και χωρίς να χάσει τον έλεγχο της καθημερινότητάς του.
Τι περιλαμβάνει το 50%: Οι βασικές ανάγκες
Το πρώτο και μεγαλύτερο κομμάτι της στρατηγικής 50-30-20 αφορά τις ανάγκες.
Είναι οι δαπάνες που είναι απολύτως απαραίτητες για να διατηρήσεις ένα αξιοπρεπές επίπεδο διαβίωσης.
Το 50% του καθαρού εισοδήματός σου πρέπει να καλύπτει αυτά τα έξοδα.
🔶 Στέγαση
Η στέγαση είναι σχεδόν πάντα η μεγαλύτερη κατηγορία στις βασικές ανάγκες ενός προϋπολογισμού.
Περιλαμβάνει όλα τα κόστη που σχετίζονται με τη διαμονή σου και τη στοιχειώδη λειτουργία του σπιτιού.
Ένας γενικός κανόνας είναι ότι, αν η στέγαση ξεπεράσει το 30–35% του καθαρού εισοδήματος, γίνεται πολύ δύσκολο να ισορροπήσουν οι υπόλοιπες κατηγορίες. Σε αυτή την περίπτωση πιέζονται τόσο οι επιθυμίες όσο και η αποταμίευση ή οι επενδύσεις, δημιουργώντας μόνιμη οικονομική ένταση.
Στη συγκεκριμένη κατηγορία περιλαμβάνονται συνήθως:
- Ενοίκιο ή δόση στεγαστικού δανείου. Το βασικό και πιο «βαρύ» έξοδο, που δεσμεύει μεγάλο μέρος του μηνιαίου εισοδήματος.
- Λογαριασμοί ΔΕΚΟ. Ρεύμα, νερό, θέρμανση, ίντερνετ και λοιπά πάγια έξοδα που είναι απαραίτητα για τη λειτουργία του σπιτιού.
Η σωστή διαχείριση της στέγασης δεν σημαίνει απαραίτητα να ζεις στο ελάχιστο.
Σημαίνει να επιλέγεις επίπεδο κατοικίας που ταιριάζει στο εισόδημά σου, ώστε να αφήνει χώρο για αποταμίευση, επενδύσεις και ποιότητα ζωής.
🔶 Τρόφιμα & βασικά είδη
Η κατηγορία Τρόφιμα και βασικά είδη αφορά τις καθημερινές αγορές που είναι απαραίτητες για τη διαβίωση και δεν μπορούν να αποφευχθούν.
Είναι μέρος των needs στον κανόνα 50-30-20 και διαφέρει ουσιαστικά από τις αγορές που σχετίζονται με άνεση ή lifestyle.
Εδώ περιλαμβάνονται όλα όσα χρειάζεσαι για να λειτουργεί ομαλά το νοικοκυριό σου, χωρίς υπερβολές και χωρίς στοιχεία πολυτέλειας.
Συγκεκριμένα, σε αυτή την κατηγορία ανήκουν:
- Σούπερ μάρκετ: Τρόφιμα, είδη πρώτης ανάγκης, καθαριστικά και βασικά αναλώσιμα για το σπίτι.
- Φαρμακείο: Βασικά φαρμακευτικά προϊόντα, βιταμίνες, είδη υγιεινής και πρώτες βοήθειες.
- Βασικές προμήθειες: Οτιδήποτε είναι απαραίτητο για την καθημερινότητα, αλλά δεν σχετίζεται με κατανάλωση για απόλαυση ή κοινωνική έξοδο.
Η λεπτή γραμμή εδώ είναι η διάκριση ανάμεσα στην ανάγκη και στην επιλογή. Το φαγητό από το σούπερ μάρκετ ανήκει στα βασικά είδη, ενώ το συχνό delivery ή το gourmet προϊόν συνήθως περνά στην κατηγορία των επιθυμιών.
Όσο καλύτερα ελέγχεις αυτή την κατηγορία, τόσο πιο εύκολο γίνεται να κρατήσεις ισορροπημένο τον προϋπολογισμό σου χωρίς να στερείσαι τα απαραίτητα.
Είναι μια από τις πιο σημαντικές περιοχές όπου μικρές αλλαγές μπορούν να έχουν μεγάλο μηνιαίο αντίκτυπο.
🔶 Μετακίνηση
Η μετακίνηση θεωρείται βασική ανάγκη όταν αφορά το πώς πηγαίνεις στη δουλειά σου ή καλύπτεις ουσιαστικές καθημερινές υποχρεώσεις.
Είναι μέρος των needs γιατί χωρίς αυτήν η καθημερινότητα δεν μπορεί να λειτουργήσει.
Ωστόσο, εδώ υπάρχει μια σημαντική διάκριση: Αν διατηρείς δεύτερο αυτοκίνητο, πολυτελές όχημα ή επιλέγεις λύσεις που αυξάνουν σημαντικά το κόστος χωρίς να είναι απαραίτητες, τότε αυτό το επιπλέον κόστος δεν ανήκει στις ανάγκες, αλλά στις επιθυμίες. Η κατηγορία παραμένει η ίδια, αλλά η αξιολόγηση αλλάζει.
Στα βασικά μηνιαία κόστη μετακίνησης περιλαμβάνονται:
- Καύσιμα: Το κόστος που απαιτείται για τις απαραίτητες μετακινήσεις και όχι για προαιρετικές διαδρομές ή ταξίδια αναψυχής.
- Ασφάλεια και συντήρηση αυτοκινήτου: Υποχρεωτική ασφάλιση, service, ΚΤΕΟ και βασικές επισκευές που διασφαλίζουν τη λειτουργικότητα και την ασφάλεια.
- Έξοδα Μέσων Μαζικής Μεταφοράς: Κάρτες, εισιτήρια ή συνδρομές που χρησιμοποιούνται για καθημερινή μετακίνηση.
Η σωστή προσέγγιση στη μετακίνηση δεν είναι να τη μηδενίσεις, αλλά να τη διατηρήσεις σε λειτουργικό επίπεδο.
Όσο πιο αποδοτικά οργανώνεται αυτή η κατηγορία, τόσο περισσότερος χώρος δημιουργείται στον προϋπολογισμό για αποταμίευση, επενδύσεις και επιλογές που πραγματικά βελτιώνουν την ποιότητα ζωής σου.
🔶 Ασφάλιση & υγεία
Η υγεία είναι η πιο θεμελιώδης ανάγκη σε κάθε προϋπολογισμό. Παρ’ όλα αυτά, είναι από τις κατηγορίες που συχνά υποτιμώνται ή αντιμετωπίζονται αποσπασματικά, μέχρι να προκύψει κάποιο απρόοπτο.
Στην πραγματικότητα, οτιδήποτε αφορά βασική ιατρική κάλυψη πρέπει να εντάσσεται ξεκάθαρα στις ανάγκες, ακόμη κι αν δεν εμφανίζεται κάθε μήνα ως έξοδο.
Η σωστή πρόβλεψη αυτής της κατηγορίας δεν αφορά μόνο την υγεία σου, αλλά και τη χρηματοοικονομική σου ασφάλεια. Ένα απρογραμμάτιστο ιατρικό κόστος μπορεί εύκολα να αποσταθεροποιήσει ολόκληρο τον προϋπολογισμό αν δεν έχεις προετοιμαστεί.
Στην κατηγορία Ασφάλιση και υγεία περιλαμβάνονται συνήθως:
- Ιδιωτική ασφάλιση υγείας: Συμπληρωματική ή βασική κάλυψη που μειώνει τον οικονομικό κίνδυνο σε περίπτωση ασθένειας ή ατυχήματος.
- Συνταξιοδοτικά ταμεία και ασφαλιστικές εισφορές: Υποχρεωτικές ή προαιρετικές εισφορές που διασφαλίζουν μελλοντική κάλυψη και σταθερότητα.
- Φάρμακα και ιατρικές δαπάνες: Επισκέψεις σε γιατρούς, εξετάσεις, φαρμακευτική αγωγή και βασικά έξοδα υγείας.
Η λογική εδώ είναι απλή:
Η υγεία δεν είναι πολυτέλεια. Είναι επένδυση και προστασία μαζί.
Όταν αυτή η κατηγορία έχει προβλεφθεί σωστά, μειώνεται το άγχος, αυξάνεται η ανθεκτικότητα του προϋπολογισμού και αποφεύγονται αποφάσεις πανικού σε δύσκολες στιγμές.
🔶 Ελάχιστες πληρωμές δανείων
Τα δάνεια και οι πιστωτικές κάρτες αποτελούν υποχρεώσεις που πρέπει να εξυπηρετούνται ανεξάρτητα από τις υπόλοιπες προτεραιότητες.
Γι’ αυτό και οι ελάχιστες πληρωμές ανήκουν ξεκάθαρα στην κατηγορία των αναγκών. Δεν είναι επιλογή, είναι δέσμευση.
Η μη έγκαιρη εξυπηρέτησή τους μπορεί να οδηγήσει σε:
- προσαυξήσεις και επιπλέον τόκους
- επιδείνωση πιστοληπτικού προφίλ
- περιορισμό μελλοντικών επιλογών χρηματοδότησης
Στην κατηγορία αυτή περιλαμβάνονται:
- Ελάχιστες δόσεις δανείων: Στεγαστικά, καταναλωτικά ή άλλες μορφές δανεισμού που απαιτούν μηνιαία καταβολή.
- Ελάχιστες πληρωμές πιστωτικών καρτών: Το ελάχιστο ποσό που απαιτείται για να παραμείνει ο λογαριασμός σε καλή κατάσταση και να αποφευχθούν ποινές.
Σημαντική διάκριση:
- Οτιδήποτε παραπάνω πληρώνεις για να μειώσεις το χρέος πιο γρήγορα δεν είναι ανάγκη, αλλά στρατηγική επιλογή.
- Αυτές οι επιπλέον πληρωμές μπορούν να καταγραφούν στην κατηγορία 20% αποταμίευση/επενδύσεις, καθώς ουσιαστικά λειτουργούν σαν επένδυση με σίγουρη απόδοση μέσω εξοικονόμησης τόκων
🔶 Γιατί το όριο είναι σημαντικό;
Αν οι ανάγκες ξεπεράσουν το 50% του εισοδήματος, τότε «τρώνε» χώρο από τις επενδύσεις και τις αποταμιεύσεις.
Η στρατηγική 50-30-20 λειτουργεί σαν καμπανάκι ισορροπίας: σε προειδοποιεί ότι κάτι δεν πάει καλά αν το μεγαλύτερο μέρος του εισοδήματός σου καταναλώνεται σε ανάγκες.
Τι περιλαμβάνει το 30%: Οι επιθυμίες
Η δεύτερη κατηγορία του κανόνα 50-30-20 αφορά τις επιθυμίες (wants), δηλαδή όλα εκείνα που δεν είναι απαραίτητα για την επιβίωση, αλλά κάνουν τη ζωή πιο άνετη και ευχάριστη.
Το ποσοστό 30% του εισοδήματος μπορεί να κατευθυνθεί εδώ, αρκεί να μην ξεφεύγει και να μην «τρώει» από την αποταμίευση.
🔶 Ψυχαγωγία και κοινωνική ζωή
Η ψυχαγωγία είναι βασικό κομμάτι μιας ισορροπημένης ζωής. Μας προσφέρει χαρά, ξεκούραση και κοινωνική σύνδεση.
Παρ’ όλα αυτά, δεν ανήκει στις «ανάγκες», αλλά στην κατηγορία των επιθυμιών (wants) στον κανόνα 50-30-20.
Σε αυτή την κατηγορία περιλαμβάνονται:
- Έξοδοι σε εστιατόρια, καφέ ή μπαρ: Κοινωνικές δραστηριότητες που βελτιώνουν την ποιότητα ζωής, αλλά μπορούν να περιοριστούν ή να προσαρμοστούν.
- Σινεμά, συναυλίες και θέατρο: Πολιτιστικές εμπειρίες που προσθέτουν αξία στην καθημερινότητα, χωρίς να είναι απαραίτητες για τη διαβίωση.
- Ταξίδια και κοντινές αποδράσεις: Σημαντικές για την ψυχική ευεξία, αλλά χρειάζονται προγραμματισμό ώστε να μη διαταράσσουν τον συνολικό προϋπολογισμό.
Η ουσία εδώ δεν είναι η στέρηση. Είναι η συνειδητή επιλογή.
Όταν η ψυχαγωγία έχει συγκεκριμένο «χώρο» στο budget, απολαμβάνεται χωρίς ενοχές και χωρίς οικονομικό άγχος.
🔶 Τεχνολογία και lifestyle
Οι αγορές τεχνολογίας και οι lifestyle συνδρομές κάνουν τη ζωή πιο άνετη και πιο διασκεδαστική, αλλά δεν είναι ζωτικής σημασίας. Γι’ αυτό και ανήκουν ξεκάθαρα στην κατηγορία των επιθυμιών.
Εδώ εντάσσονται συνήθως:
- Νέα gadgets: Κινητά, tablets, laptops ή αξεσουάρ που αναβαθμίζουν την εμπειρία χρήσης, αλλά δεν είναι πάντα απαραίτητα.
- Συνδρομές streaming και ψηφιακές υπηρεσίες: Netflix, Spotify, Disney+ και παρόμοιες πλατφόρμες που προσφέρουν ψυχαγωγία με μικρό μηνιαίο κόστος.
- Lifestyle αναβαθμίσεις: Όπως η αλλαγή σε πιο ακριβό ή πολυτελές αυτοκίνητο, χωρίς ουσιαστική ανάγκη.
Tip: Οι συνδρομές είναι ύπουλες. Δεν φαίνονται «ακριβές» μεμονωμένα, αλλά τρώνε σταθερά κομμάτι του προϋπολογισμού κάθε μήνα. Έλεγξε τακτικά ποιες χρησιμοποιείς πραγματικά και ποιες απλώς ξέχασες ότι πληρώνεις.
Όταν ελέγχεις αυτή την κατηγορία, απελευθερώνεις χώρο για αποταμίευση, επενδύσεις ή εμπειρίες που έχουν μεγαλύτερη αξία για εσένα.
Η ισορροπία εδώ δεν είναι περιορισμός. Είναι επιλογή.
🔶 Αγορές & προσωπική φροντίδα
Οι αγορές πέρα από τα απολύτως βασικά και η προσωπική φροντίδα εντάσσονται στην κατηγορία των επιθυμιών (wants), καθώς σχετίζονται περισσότερο με άνεση, εικόνα και lifestyle παρά με λειτουργικές ανάγκες.
Σε αυτή την κατηγορία περιλαμβάνονται:
- Ρούχα και αξεσουάρ πέρα από τα απαραίτητα: Αγορές που βελτιώνουν το στυλ και την αυτοπεποίθηση, αλλά δεν είναι αναγκαίες για την καθημερινή διαβίωση.
- Προσωπική φροντίδα: Κομμωτήρια, καλλυντικά, περιποιήσεις και προϊόντα ευεξίας που προσφέρουν άνεση και καλύτερη αίσθηση, χωρίς να αποτελούν βασική υποχρέωση.
- Γυμναστήριο ή personal training: Αν και για ορισμένους μπορεί να θεωρηθεί ανάγκη λόγω υγείας ή ιατρικών λόγων, στον γενικό κανόνα budgeting κατατάσσεται στις επιθυμίες, ειδικά όταν υπάρχουν εναλλακτικές χαμηλότερου κόστους.
Η σωστή διαχείριση αυτής της κατηγορίας δεν σημαίνει περιορισμό της φροντίδας του εαυτού σου.
Σημαίνει συνειδητές επιλογές που δεν υπονομεύουν τους μακροχρόνιους οικονομικούς σου στόχους.
🔶 Εμπειρίες & ταξίδια
Τα ταξίδια και οι εμπειρίες δεν είναι απαραίτητα για την επιβίωση, αλλά συχνά αποτελούν από τα πιο πολύτιμα κομμάτια της ζωής.
Ανήκουν ξεκάθαρα στις επιθυμίες, όμως έχουν ιδιαίτερη βαρύτητα γιατί συνδέονται με προσωπική ανάπτυξη και αναμνήσεις.
Σε αυτή την κατηγορία εντάσσονται:
- Ταξίδια στο εξωτερικό: Εμπειρίες που ανοίγουν ορίζοντες, αλλά απαιτούν σωστό προγραμματισμό για να μη διαταράσσουν το budget.
- Διακοπές και weekend getaways: Μικρές αποδράσεις που προσφέρουν ανάπαυση και επαναφόρτιση.
- Ειδικές εμπειρίες: Δραστηριότητες που δεν είναι αναγκαίες, αλλά εμπλουτίζουν τη ζωή και δημιουργούν μοναδικές στιγμές.
Η ισορροπία εδώ είναι το κλειδί: Να ζεις τη ζωή σου σήμερα, χωρίς να θυσιάζεις τη σταθερότητα του αύριο
Όταν οι εμπειρίες έχουν προγραμματισμένο χώρο στον προϋπολογισμό, απολαμβάνονται περισσότερο και χωρίς ενοχές
🔶 Η σημασία του μέτρου
Οι επιθυμίες δεν είναι «κακές». Αντιθέτως, κάνουν την οικονομική πειθαρχία πιο βιώσιμη και σε βοηθούν να μην αισθάνεσαι ότι στερείσαι.
Όμως, αν ξεπεράσουν το 30%, αρχίζουν να μειώνουν το ποσό που μένει για αποταμίευση και επενδύσεις.
Τι περιλαμβάνει το 20%: Αποταμίευση και επενδύσεις
Το τελευταίο, αλλά ίσως πιο σημαντικό κομμάτι του κανόνα 50-30-20, είναι το 20% του εισοδήματός σου.
Εδώ μπαίνουν οι αποφάσεις που καθορίζουν την οικονομική σου ασφάλεια στο παρόν και την οικονομική σου ελευθερία στο μέλλον.
Δεν είναι χρήματα για κατανάλωση· είναι χρήματα που «δουλεύουν» για σένα.
🔶 Αποταμίευση για ασφάλεια
Η πρώτη προτεραιότητα κάθε επενδυτικού πλάνου δεν είναι οι μετοχές ή τα ETFs, αλλά το να δημιουργήσεις ένα δίχτυ ασφαλείας που σε προστατεύει από τα απρόβλεπτα.
Χωρίς αυτό, ακόμη και η καλύτερη επενδυτική στρατηγική μπορεί να καταρρεύσει μπροστά σε μια κρίση.
- Emergency fund: Τα πρώτα σου χρήματα πρέπει να καλύπτουν τουλάχιστον 3–6 μήνες βασικών εξόδων. Έτσι εξασφαλίζεις ότι, αν χάσεις τη δουλειά σου ή προκύψει κάποιο σοβαρό απρόοπτο, έχεις χρόνο και ηρεμία να αντιδράσεις.
- Βραχυπρόθεσμοι στόχοι: Πέρα από το ταμείο ανάγκης, καλό είναι να αποταμιεύεις για συγκεκριμένους στόχους όπως προκαταβολή για σπίτι, αγορά αυτοκινήτου ή σπουδές. Αυτά τα ποσά δεν πρέπει να είναι εκτεθειμένα σε επενδυτικό ρίσκο.
Παράδειγμα: Αν τα μηνιαία σου έξοδα είναι 1.000 €, τότε ένα emergency fund περίπου 6.000 € σου δίνει την ηρεμία ότι μπορείς να αντέξεις μια κρίση χωρίς να χρειαστεί να πάρεις δανεικά ή να πουλήσεις επενδύσεις σε λάθος στιγμή.
🔶 Επενδύσεις για ανάπτυξη
Μόλις εξασφαλίσεις το ταμείο ανάγκης σου, τα υπόλοιπα χρήματα μπορούν και πρέπει να κατευθύνονται σε επενδύσεις που δημιουργούν πλούτο μακροπρόθεσμα.
Εκεί είναι που αρχίζει να δουλεύει πραγματικά ο ανατοκισμός (compound interest) και να χτίζεται το οικονομικό σου μέλλον.
- ETFs & μετοχές: Η πιο συνηθισμένη επιλογή για ανάπτυξη. Τα ETFs σου δίνουν άμεση διαφοροποίηση με χαμηλό κόστος, ενώ οι μετοχές προσφέρουν δυνητικά υψηλές αποδόσεις, αν και με μεγαλύτερη μεταβλητότητα.
- Ομόλογα: Προσθέτουν σταθερότητα και μειώνουν τον συνολικό κίνδυνο. Ακόμη κι αν οι μετοχές περνούν περιόδους πτώσης, τα ομόλογα λειτουργούν ως «αντίβαρο».
- Συνταξιοδοτικά προγράμματα: Παρέχουν πρόσθετη εξασφάλιση για το μέλλον και συχνά συνοδεύονται από φορολογικά κίνητρα, που ενισχύουν την απόδοσή τους.
🔶 Χρέη υψηλού επιτοκίου
Πριν ξεκινήσεις να επενδύεις σοβαρά, πρέπει να αντιμετωπίσεις τα χρέη με υψηλό επιτόκιο.
Η αποπληρωμή τους είναι στην ουσία μια από τις πιο σίγουρες «επενδύσεις» που μπορείς να κάνεις.
Με κάθε ευρώ που αποπληρώνεις, «εξασφαλίζεις» απόδοση ίση με το επιτόκιο που δεν πληρώνεις πια.
- Πιστωτικές κάρτες: Είναι από τις ακριβότερες μορφές δανεισμού, με επιτόκιο πολλαπλάσιο του μέσου όρου των καταναλωτικών δανείων στην Ευρωζώνη (~7,5%, ΕΚΤ 2026), ενώ συχνά φτάνουν ή ξεπερνούν το 15%.
- Καταναλωτικά δάνεια: Μπορεί να φαίνονται μικρότερα, αλλά τα επιτόκιά τους συχνά «τρώνε» μεγάλο μέρος του εισοδήματός σου.
Παράδειγμα: Αν η κάρτα σου έχει επιτόκιο 18%, το να την ξεπληρώσεις είναι σαν να έχεις απόδοση 18% χωρίς κανένα ρίσκο. Καμία επένδυση δεν μπορεί να σου εγγυηθεί τέτοια απόδοση με τέτοια σιγουριά.
Τα πλεονεκτήματα της στρατηγικής 50-30-20
Η στρατηγική 50-30-20 έχει γίνει τόσο δημοφιλής γιατί συνδυάζει απλότητα με αποτελεσματικότητα.
Δεν χρειάζεται περίπλοκους προϋπολογισμούς· αρκεί να θυμάσαι τρεις αριθμούς. Παρακάτω τα βασικά της πλεονεκτήματα:
🔶 Απλότητα και καθαρότητα
Ο κανόνας είναι εύκολος να τον θυμάσαι και να τον εφαρμόζεις. Δεν απαιτεί πολύπλοκους πίνακες ή εξειδικευμένες εφαρμογές.
- Χωρίζεις το καθαρό εισόδημά σου σε τρεις κατηγορίες: 50% ανάγκες, 30% επιθυμίες, 20% αποταμίευση/επενδύσεις.
- Η κατηγοριοποίηση είναι ξεκάθαρη και εφαρμόζεται σε κάθε εισόδημα, μικρό ή μεγάλο.
Παράδειγμα: Από καθαρό εισόδημα 1.500 € κατευθύνεις 750 € σε ανάγκες, 450 € σε επιθυμίες και 300 € σε αποταμίευση/επενδύσεις. Ένα μοίρασμα που μπορείς να θυμάσαι με μια ματιά.
🔶 Ισορροπία παρόντος και μέλλοντος
Η στρατηγική δημιουργεί μια ισορροπία ανάμεσα στην καθημερινή ζωή και την οικονομική σου ασφάλεια.
- Δίνει χώρο για τα βασικά έξοδα.
- Προβλέπει κονδύλι για να απολαμβάνεις τη ζωή χωρίς ενοχές.
- Εξασφαλίζει ότι επενδύεις για το μέλλον σου.
Το μεγάλο της πλεονέκτημα είναι ότι σε αποτρέπει από το να νιώθεις «τύψεις» όταν ξοδεύεις για ευχαρίστηση: ξέρεις πως το κομμάτι των αποταμιεύσεων έχει ήδη καλυφθεί.
🔶 Δημιουργεί συνήθεια και πειθαρχία
Μετατρέπει την αποταμίευση και την επένδυση σε σταθερή ρουτίνα.
- Κάθε μήνα γνωρίζεις ακριβώς τι ποσό κατευθύνεται στις επενδύσεις.
- Με τον καιρό, η συνέπεια χτίζει οικονομική σταθερότητα και αυξάνει τον πλούτο σου μέσω του ανατοκισμού.
Η συνέπεια είναι πιο σημαντική από το ύψος του ποσού. Ακόμη και 100 € τον μήνα, αν γίνουν συνήθεια, μπορούν να κάνουν τεράστια διαφορά σε βάθος δεκαετιών.
🔶 Ευελιξία εφαρμογής
Αν και ο κανόνας είναι απλός, δεν είναι άκαμπτος. Μπορεί να προσαρμοστεί ανάλογα με το στάδιο ζωής και τις ανάγκες σου.
Για παράδειγμα:
- 60-20-20: για όσους έχουν υψηλότερα πάγια έξοδα.
- 50-25-25: για όσους θέλουν να δίνουν περισσότερη βαρύτητα στις επενδύσεις.
- 40-30-30: για υψηλότερα εισοδήματα όπου οι ανάγκες καταλαμβάνουν μικρότερο ποσοστό.
Αυτή η ευελιξία τον καθιστά διαχρονικό κανόνα, που μπορεί να σε συνοδεύει από τα πρώτα σου εισοδήματα μέχρι και τη συνταξιοδότηση.
Τα μειονεκτήματα της στρατηγικής 50-30-20
Παρά τα οφέλη της, η στρατηγική 50-30-20 δεν είναι τέλεια και έχει περιορισμούς που πρέπει να γνωρίζεις.
Ο κανόνας είναι ένας απλός οδηγός, όχι «συνταγή» που εφαρμόζεται με την ίδια επιτυχία σε κάθε περίπτωση.
🔶 Δεν ταιριάζει πάντα σε όλα τα εισοδήματα
- Σε περιοχές με υψηλό κόστος ζωής, η κατηγορία των «αναγκών» μπορεί να ξεφεύγει πολύ εύκολα.
- Σε μεγάλες πόλεις, μόνο το ενοίκιο μπορεί να ξεπεράσει το 40–50% του εισοδήματος.
- Αυτό ανατρέπει την ισορροπία και αφήνει ελάχιστο χώρο για αποταμίευση ή επενδύσεις.
🔶 Αποτελεί γενικό κανόνα, όχι εξατομίκευση
- Η στρατηγική λειτουργεί ως γενική κατεύθυνση, αλλά δεν προσαρμόζεται αυτόματα στους ατομικούς στόχους.
- Αν στοχεύεις σε πρόωρη οικονομική ανεξαρτησία (FIRE), το 20% αποταμίευση ίσως δεν επαρκεί.
- Σε τέτοιες περιπτώσεις, χρειάζεται να στοχεύσεις σε ποσοστά αποταμίευσης 30–40% ή και περισσότερο.
🔶 Αφήνει, πιθανόν, υπερβολικό χώρο για επιθυμίες
- Το 30% για «επιθυμίες» μπορεί να είναι μεγάλο αν έχεις πιο φιλόδοξους επενδυτικούς στόχους.
- Αν θες να χτίσεις πλούτο πιο γρήγορα, ίσως είναι σοφότερο να περιορίσεις τις «επιθυμίες» στο 20% και να αυξήσεις το ποσοστό των επενδύσεων στο 30%.
- Αυτό όμως απαιτεί μεγαλύτερη πειθαρχία και αλλαγές στον τρόπο ζωής.
Συμπεράσματα και πρακτικές συμβουλές
Η στρατηγική 50-30-20 είναι ένα από τα πιο πρακτικά και δοκιμασμένα εργαλεία budgeting.
Σου δίνει μια ξεκάθαρη εικόνα για το πώς να κατανείμεις τα έσοδά σου, χωρίς να μπλέκεις σε περίπλοκες λεπτομέρειες.
- Το 50% σε βοηθά να καλύψεις με σιγουριά τις ανάγκες σου.
- Τα 30% σου επιτρέπουν να απολαμβάνεις τη ζωή χωρίς ενοχές.
- Τα 20% χτίζουν το οικονομικό σου μέλλον και σε φέρνουν πιο κοντά στην οικονομική ανεξαρτησία.
Η θεωρία είναι χρήσιμη, αλλά η πραγματική αξία της στρατηγικής φαίνεται μόνο όταν τη βάλεις σε εφαρμογή. Η υιοθέτησή της δεν απαιτεί περίπλοκες μεθόδους· χρειάζεται συνέπεια, αυτογνωσία και μικρά, σταθερά βήματα.
Πρακτικά βήματα εφαρμογής
1. Υπολόγισε το καθαρό σου εισόδημα
- Δούλεψε με τα πραγματικά χρήματα που μπαίνουν στον λογαριασμό σου κάθε μήνα.
- Όχι με τα μικτά ποσά που φαίνονται στο συμβόλαιο ή στο εκκαθαριστικό, αλλά με όσα μπαίνουν καθαρά στον λογαριασμό σου κάθε μήνα.
- Αυτό σημαίνει μετά από φόρους, ασφαλιστικές εισφορές και οποιεσδήποτε υποχρεωτικές κρατήσεις
2. Χώρισέ το σε τρεις «κουβάδες»
- 50% → Ανάγκες
- 30% → Επιθυμίες
- 20% → Αποταμίευση & Επενδύσεις
3. Χρησιμοποίησε αυτοματισμούς
- Όρισε πάγια εντολή για να μεταφέρεται το 20% κατευθείαν σε αποταμιευτικό λογαριασμό ή επενδυτική πλατφόρμα.
- Έτσι «προστατεύεις» το μέλλον σου πριν καν μπεις στον πειρασμό να ξοδέψεις.
4. Επανεξέτασε περιοδικά
- Οι συνθήκες αλλάζουν: νέος μισθός, διαφορετικά έξοδα, νέοι στόχοι.
- Αναπροσάρμοσε τον κανόνα αν χρειαστεί (π.χ. 60-20-20 ή 40-30-30), κρατώντας όμως πάντα το πνεύμα της ισορροπίας.
Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα
Πώς να φτιάξεις έναν προϋπολογισμό που λειτουργεί στην πράξη;
Ένας πρακτικός οδηγός για να πάρεις τον έλεγχο των οικονομικών σου, βήμα-βήμα και χωρίς ενοχές.
12 λεπτά ανάγνωσης
Πόσα πρέπει να αποταμιεύεις και να επενδύεις κάθε μήνα;
Τι λένε τα στοιχεία, τι προτείνουν οι γνωστοί κανόνες και πώς να βρεις τον αριθμό που ταιριάζει στη δική σου ζωή.
11 λεπτά ανάγνωσης

Μινιμαλισμός και επενδύσεις: Μπορούν να συνυπάρξουν;
Πώς η λογική «λιγότερα αλλά καλύτερα» οργανώνει τα έξοδά σου και οδηγεί σε ένα απλό χαρτοφυλάκιο που μπορείς να κρατήσεις για χρόνια.
13 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.