DCA: Η πιο σταθερή επενδυτική στρατηγική για αρχάριους και όχι μόνο
Τι είναι το DCA (Dollar Cost Averaging), πώς μειώνει το ρίσκο και πότε υπερτερεί του lump sum.
15 Ιουλίου 2025 · 15 λεπτά ανάγνωσης
Εισαγωγή: Μπορείς να επενδύεις χωρίς να προβλέπεις την αγορά;
Αν ξεκινάς τώρα το ταξίδι σου στον κόσμο των επενδύσεων, υπάρχει μια ερώτηση που μάλλον σε βασανίζει περισσότερο από κάθε άλλη: Πότε είναι η κατάλληλη στιγμή να επενδύσω;
Είναι η ερώτηση που έχει στοιχειώσει εκατομμύρια επενδυτές. Συχνά είναι αυτή που οδηγεί σε αναβολές, δισταγμούς ή και εντελώς λανθασμένες αποφάσεις. Μερικοί περιμένουν την «καλή ευκαιρία». Άλλοι πείθονται ότι πρέπει να μπουν γρήγορα «πριν χάσουν το τρένο». Και σχεδόν όλοι καταλήγουν να χάνουν πολύτιμο χρόνο, προσπαθώντας να προβλέψουν το μέλλον.
Η αλήθεια είναι πιο απλή, αλλά και πιο σκληρή: Η προσπάθεια να «πιάσεις το σωστό timing» είναι μία από τις πιο επικίνδυνες παγίδες στην επένδυση.
Ακόμη και επαγγελματίες επενδυτές, με εμπειρία δεκαετιών και πρόσβαση σε πολύπλοκα εργαλεία, αποτυγχάνουν συχνά όταν προσπαθούν να προβλέψουν βραχυπρόθεσμες κινήσεις της αγοράς. Πόσο μάλλον ένας καθημερινός επενδυτής, με περιορισμένο χρόνο και αβέβαιη ψυχολογία.
Κι εδώ έρχεται το DCA (Dollar Cost Averaging), η στρατηγική του να επενδύεις σταθερά το ίδιο ποσό σε τακτά χρονικά διαστήματα, ανεξάρτητα από το τι κάνει η αγορά.
Δεν βασίζεται στην πρόβλεψη, αλλά στη συνέπεια: απομακρύνει τον θόρυβο, το συναίσθημα και τον τζόγο από την εξίσωση, προσφέροντας στον επενδυτή ένα απλό αλλά εξαιρετικά αποδοτικό εργαλείο για το χτίσιμο πλούτου.
Τι είναι το DCA και πώς λειτουργεί;
Το DCA (Dollar Cost Averaging) είναι μια επενδυτική στρατηγική που στηρίζεται στη σταθερότητα και την πειθαρχία. Αντί να επενδύεις ένα μεγάλο ποσό εφάπαξ (το λεγόμενο lump sum), επιλέγεις να επενδύεις το ίδιο ποσό σε τακτά χρονικά διαστήματα, συνήθως κάθε μήνα.
Η ιδέα είναι τόσο απλή που μοιάζει σχεδόν «βαρετή»: βάζεις το ίδιο ποσό κάθε μήνα στο ίδιο ETF, ανεξάρτητα από το τι κάνει η αγορά εκείνη την περίοδο.
- Δεν αλλάζεις το ποσό.
- Δεν αλλάζεις το προϊόν.
- Δεν προσπαθείς να «μπεις όταν πέσει».
Κι όμως, αυτή ακριβώς η απλότητα είναι που κάνει το DCA τόσο πρακτικό, ειδικά για κάποιον που επενδύει από τον μηνιαίο μισθό του.
🔶 Ένα απλό παράδειγμα
Ας πούμε ότι αποφασίζεις να επενδύεις 100 € κάθε μήνα σε ένα ETF. Η τιμή του αλλάζει από μήνα σε μήνα, αλλά εσύ συνεχίζεις να βάζεις το ίδιο ποσό, χωρίς να σε απασχολεί αν η τιμή είναι «καλή» ή «κακή».
- Ιανουάριος: η τιμή είναι 100 € ανά μονάδα. Με τα 100 € αγοράζεις 1 μονάδα.
- Φεβρουάριος: η τιμή πέφτει στα 80 €. Με το ίδιο ποσό αγοράζεις 1,25 μονάδες.
- Μάρτιος: η τιμή υποχωρεί στα 50 €. Τώρα τα 100 € σού δίνουν 2 μονάδες.
- Απρίλιος: η τιμή φτάνει στα 40 €, στο χαμηλότερο σημείο. Με τα ίδια 100 € αγοράζεις 2,5 μονάδες.
- Μάιος: η τιμή ανακάμπτει στα 80 €: ξανά 1,25 μονάδες.
- Ιούνιος: η τιμή επιστρέφει στα 100 €: 1 μονάδα.

Μετά από 6 μήνες, έχεις επενδύσει συνολικά 600 €, αλλά έχεις αγοράσει διαφορετικό αριθμό μονάδων κάθε φορά: περισσότερες όταν ήταν φθηνές, λιγότερες όταν ήταν ακριβές. Στο σύνολο, μάζεψες 9 μονάδες.
💡 Το αποτέλεσμα: Η μέση τιμή αγοράς σου βγαίνει 66,67 € ανά μονάδα (600 € ÷ 9 μονάδες), χαμηλότερη από τον απλό μέσο όρο των τιμών του εξαμήνου, που ήταν 75 €. Και όλα αυτά χωρίς να χρειαστεί να προβλέψεις τίποτα.

Αυτό συμβαίνει επειδή, αγοράζοντας σταθερά, βάζεις αυτόματα «περισσότερο βάρος» στους φθηνούς μήνες. Έτσι το κόστος σου εξομαλύνεται και δεν εξαρτάται από το αν πέτυχες τη «σωστή» μέρα.
🔶 Η ουσία:
- Το DCA μειώνει τον κίνδυνο να επενδύσεις όλο σου το κεφάλαιο «τη λάθος στιγμή» και απαλύνει τη συναισθηματική ένταση στις πτωτικές φάσεις της αγοράς.
- Δεν σε νοιάζει αν η τιμή ανέβηκε ή έπεσε σήμερα, δεν χρειάζεται να ανοίγεις εφαρμογές κάθε πρωί. Απλώς επενδύεις και αφήνεις τον χρόνο και τον ανατοκισμό να δουλέψουν για σένα.
⚠️ Να είμαστε ειλικρινείς, όμως: το DCA δεν είναι «μαγικό κόλπο» που νικάει πάντα το lump sum.
- Όταν η αγορά ανεβαίνει σταθερά, η εφάπαξ επένδυση από νωρίς συχνά αποδίδει περισσότερο.
- Η αξία του DCA είναι αλλού: σου δίνει έναν ρεαλιστικό, χωρίς άγχος τρόπο να επενδύεις συνεχόμενα από το εισόδημά σου, κάτι που οι περισσότεροι μπορούν πραγματικά να τηρήσουν.
Τι λένε οι μελέτες για DCA σε σύγκριση με lump sum;
Μια από τις πιο συχνές ερωτήσεις που προκύπτουν όταν κάποιος γνωρίσει το DCA είναι η εξής: «Αφού έχω όλο το ποσό διαθέσιμο τώρα, γιατί να μην το επενδύσω εφάπαξ; Δεν θα βγάλω περισσότερα;»
Η απάντηση είναι λίγο πιο σύνθετη απ’ όσο φαίνεται. Ας ξεκινήσουμε με τα δεδομένα.
🔶 Η μελέτη της Vanguard: Lump sum αποδίδει καλύτερα, αλλά με προϋποθέσεις
Η Vanguard, ένας από τους μεγαλύτερους διαχειριστές κεφαλαίων στον κόσμο, πραγματοποίησε το 2012 μια μεγάλη μελέτη με τίτλο "Dollar-Cost Averaging Just Means Taking Risk Later".
Η έρευνα ανέλυσε κυλιόμενες δεκαετίες σε τρεις αγορές: Ηνωμένες Πολιτείες, Ηνωμένο Βασίλειο και Αυστραλία (Vanguard, 2012).
Τα αποτελέσματα έδειξαν ότι η στρατηγική lump sum είχε καλύτερες αποδόσεις περίπου στο 66% των περιπτώσεων, κυρίως σε ανοδικές περιόδους της αγοράς. Αυτό είναι αναμενόμενο, αφού όταν επενδύεις εφάπαξ σε bull market, επωφελείσαι από την πλήρη συμμετοχή σου στην άνοδο από την αρχή.

Ωστόσο, η ίδια μελέτη υπογράμμισε κάτι κρίσιμο:
- Το lump sum μπορεί να έχει υψηλότερη απόδοση, αλλά και υψηλότερο ρίσκο, ειδικά όταν η αγορά βρίσκεται σε φάση μεγάλης μεταβλητότητας ή ύφεσης.
- Το DCA, αντίθετα, προσφέρει πιο ομαλή εμπειρία στον επενδυτή, μειώνοντας τη μεταβλητότητα και τον ψυχολογικό φόρτο.
- Στην ίδια έρευνα φάνηκε ότι οι επενδυτές με χαμηλότερη ανοχή στο ρίσκο θα επωφελούνταν περισσότερο από ένα DCA πλάνο, ακόμα κι αν η τελική απόδοση ήταν οριακά μικρότερη.

🔶 Γιατί αυτό έχει σημασία στην πράξη
Η θεωρία λέει ότι, «αν μπορείς να μείνεις 100% επενδεδυμένος από την πρώτη μέρα, τότε lump sum είναι καλύτερο». Αλλά η πράξη λέει κάτι άλλο:
Οι περισσότεροι άνθρωποι δεν έχουν την ψυχολογία να «κάτσουν ήρεμοι» όταν το χαρτοφυλάκιό τους πέφτει 10% μέσα σε τρεις εβδομάδες.
Ο φόβος της απώλειας, το overthinking και η επιθυμία για «προστασία» οδηγούν συχνά σε πρόωρη ρευστοποίηση, λάθος αποφάσεις και «πήδημα» από στρατηγική σε στρατηγική.
Εδώ είναι που το DCA υπερτερεί:
- Δεν απαιτεί να είσαι ψυχολόγος ή market analyst.
- Σε προστατεύει από το να κάνεις μεγάλα λάθη απότομα.
- Σου δίνει χρόνο να μπεις στην αγορά σταδιακά και να προσαρμοστείς.
🔶 Τι θα γινόταν αν έκανες lump sum λίγο πριν από μια πτώση;
Ας το δούμε με ένα ρεαλιστικό σενάριο.
- Έστω ότι έχεις στη διάθεσή σου 10.000 € για επένδυση και αποφασίζεις να τα τοποθετήσεις όλα μαζί στον S&P 500 τον Ιανουάριο του 2022.
- Εκείνη την περίοδο, ο δείκτης βρίσκεται κοντά στα ιστορικά του υψηλά και η αγορά δείχνει ισχυρή. Φαίνεται σαν καλή στιγμή.
- Λίγους μήνες αργότερα όμως, ξεσπά η ενεργειακή κρίση, οι κεντρικές τράπεζες ανεβάζουν απότομα τα επιτόκια και οι μετοχές μπαίνουν σε πτωτική τροχιά.
- Μέχρι τον Οκτώβριο, το χαρτοφυλάκιό σου έχει υποχωρήσει πάνω από 20%, ενώ η αρχική επένδυση των 10.000 € έχει «πέσει» κάτω από τις 8.000 €.

Αν όμως, αντί να επενδύσεις όλο το ποσό στην αρχή, είχες εφαρμόσει DCA, δηλαδή 1.000 € κάθε μήνα για 10 μήνες, το αποτέλεσμα θα ήταν εντελώς διαφορετικό:
- Θα είχες αγοράσει περισσότερες μονάδες στους μήνες που η αγορά βυθιζόταν και λιγότερες στην αρχή, όταν οι τιμές ήταν ψηλά.
- Η μέση τιμή αγοράς σου θα ήταν αισθητά χαμηλότερη και η συνολική ζημιά στο χαρτοφυλάκιό σου σαφώς μικρότερη.
🔶 Ακόμα πιο σημαντικό είναι το ψυχολογικό όφελος.
- Δεν θα είχες ρίξει όλα τα λεφτά σου στην «κορυφή» για να βλέπεις αργότερα τον λογαριασμό σου να αιμορραγεί.
- Δεν θα χρειαζόταν να αναρωτιέσαι κάθε βδομάδα αν έκανες «το μεγαλύτερο λάθος».
Με το DCA, θα βίωνες την ίδια περίοδο με λιγότερη πίεση και μεγαλύτερο έλεγχο, γιατί θα ήξερες ότι αγοράζεις φθηνότερα κάθε μήνα. Και όταν τελικά η αγορά θα ανέκαμπτε, όπως συνήθως κάνει, εσύ θα ήσουν ήδη «μέσα», με πιο υγιές προφίλ.
Γιατί το DCA είναι κάτι παραπάνω από μια «ασφαλής μέθοδος»;
Αν ψάξεις στο διαδίκτυο για πληροφορίες σχετικά με το DCA, είναι πολύ πιθανό να πέσεις σε μια φράση που επαναλαμβάνεται διαρκώς: «Το DCA είναι μια καλή στρατηγική για να μειώσεις το ρίσκο.»
Και πράγματι, αυτό είναι σωστό. Το DCA μειώνει την πιθανότητα να επενδύσεις ολόκληρο το ποσό σου στην κορυφή της αγοράς.
Όμως αυτή η περιγραφή, αν και ακριβής, υποτιμά τη βαθύτερη αξία αυτής της στρατηγικής.
Το DCA δεν είναι απλώς ένα εργαλείο διαχείρισης κινδύνου. Είναι ένα σύστημα επένδυσης που σε βοηθά να παραμείνεις μακροπρόθεσμα στο παιχνίδι. Και αυτό, από μόνο του, είναι το μεγαλύτερο πλεονέκτημα που μπορεί να σου προσφέρει.
🔶 Το DCA σε προστατεύει από… τον εαυτό σου
Η μεγαλύτερη απειλή για την πορεία ενός χαρτοφυλακίου δεν είναι η ίδια η αγορά, αλλά ο επενδυτής που «σπάει» κάτω από την πίεση.
- Όταν ξεκινάει μια πτώση, το ένστικτό σου λέει «σταμάτα να επενδύεις, θα χάσεις κι άλλα».
- Όταν η αγορά ανεβαίνει απότομα, σκέφτεσαι «μπες τώρα με όλα, αλλιώς θα χάσεις την ευκαιρία».
- Κι όταν βλέπεις κάποιον άλλο να έχει καλύτερες αποδόσεις με πιο ριψοκίνδυνες επιλογές, σε πιάνει η ανάγκη να αλλάξεις στρατηγική.
Το DCA είναι σαν να ενεργοποιείς έναν αυτόματο πιλότο, που συνεχίζει να δουλεύει για σένα ακόμα και όταν εσύ νιώθεις ανασφάλεια ή αμφιβολία.
🔶 Η δύναμη της πειθαρχίας και της επαναληψιμότητας
Πόσες φορές έχεις ξεκινήσει ένα πλάνο αποταμίευσης, δίαιτας ή γυμναστικής, για να το εγκαταλείψεις μέσα σε λίγες εβδομάδες; Ο λόγος είναι σχεδόν πάντα ο ίδιος: έλλειψη σταθερού συστήματος.
Το DCA, όμως, σε βοηθά να χτίσεις συνήθεια. Να μετατρέψεις την επένδυση σε κάτι τόσο προβλέψιμο όσο η πληρωμή του ενοικίου ή ο λογαριασμός του ρεύματος.
Αν το εφαρμόσεις για αρκετούς μήνες, γίνεται δεύτερη φύση. Αν το εφαρμόσεις για αρκετά χρόνια, γίνεται πυλώνας του οικονομικού σου μέλλοντος.
🔶 Δεν είναι εντυπωσιακό, αλλά αποδίδει
Το DCA δεν θα σου δώσει αφορμή να καυχηθείς στο γραφείο ότι «έκανες +30% σε ένα μήνα». Δεν θα σου χαρίσει την αδρεναλίνη του να πετύχεις τη «μεγάλη ευκαιρία».
Αλλά, θα σε κρατήσει μέσα στην αγορά όταν όλοι οι άλλοι πανικοβάλλονται.
Θα σε βοηθήσει να συσσωρεύεις μονάδες όταν οι τιμές είναι χαμηλές. Και θα σου δώσει ένα σύστημα που δουλεύει χωρίς την παρέμβασή σου.
Η συνέπεια είναι ο υπερ-παράγοντας που κάνει τη διαφορά στο τέλος. Και το DCA είναι σχεδιασμένο για να την εξασφαλίζει, ακόμη και όταν εσύ δεν έχεις διάθεση, χρόνο ή αυτοπεποίθηση.
Ποιοι επενδυτές ωφελούνται περισσότερο από το DCA;
Μία από τις πιο σημαντικές ερωτήσεις που αξίζει να κάνει κανείς πριν επιλέξει μια επενδυτική στρατηγική είναι η εξής: «Ταιριάζει αυτή η προσέγγιση με τον τρόπο που ζω, σκέφτομαι και λειτουργώ;»
Η απάντηση στο αν το DCA είναι για σένα εξαρτάται λιγότερο από το ύψος των χρημάτων που διαθέτεις και περισσότερο από το προφίλ και την ψυχολογία σου ως επενδυτή.
Ας δούμε λοιπόν ποιοι τύποι επενδυτών τείνουν να αποδίδουν καλύτερα με τη μέθοδο του Dollar Cost Averaging.
🔶 Αρχάριοι που ξεκινούν τώρα
- Αν είσαι καινούργιος στον κόσμο των επενδύσεων, είναι απολύτως λογικό να μην αισθάνεσαι άνετα με πολύπλοκα διαγράμματα, οικονομικούς κύκλους ή επιθετικές κινήσεις.
- Το DCA σου επιτρέπει να ξεκινήσεις χωρίς άγχος, να μάθεις σταδιακά πώς κινείται η αγορά και, το σημαντικότερο, να μην εκτεθείς σε μία και μόνο χρονική στιγμή, που ίσως αποδειχθεί άτυχη.
- Είναι σαν να μαθαίνεις να κολυμπάς σε ρηχά νερά: δεν θα πνιγείς, αλλά σιγά-σιγά θα αποκτήσεις εμπιστοσύνη.
🔶 Άτομα με περιορισμένο χρόνο
- Αν εργάζεσαι πολλές ώρες, έχεις οικογενειακές υποχρεώσεις ή απλώς δεν σε ενδιαφέρει να παρακολουθείς την αγορά καθημερινά, τότε το DCA είναι ιδανικό για σένα.
- Δεν απαιτεί συνεχή παρακολούθηση. Δεν χρειάζεται να «μετράς» την αγορά. Απλώς εκτελείται στο παρασκήνιο, σαν μια συνδρομή που σε εξυπηρετεί χωρίς να το σκέφτεσαι.
- Αυτός ο αυτοματισμός είναι ιδιαίτερα χρήσιμος για busy professionals ή ανθρώπους που θέλουν να επενδύουν χωρίς να επενδύουν και τον χρόνο τους.
🔶 Όσοι έχουν σταθερό μηνιαίο εισόδημα
- Αν πληρώνεσαι ανά μήνα, όπως η πλειοψηφία των εργαζομένων, τότε το DCA εναρμονίζεται τέλεια με τον τρόπο που μπαίνουν τα χρήματα στον λογαριασμό σου.
- Δεν χρειάζεται να μαζέψεις ένα μεγάλο κεφάλαιο. Αντίθετα, μπορείς να επενδύεις μέρος του μηνιαίου πλεονάσματός σου, δημιουργώντας σταθερότητα χωρίς στρες.
- Η επένδυση έτσι γίνεται μέρος της καθημερινότητάς σου, όπως ο καφές της Δευτέρας ή το γυμναστήριο της Πέμπτης.
- Δεν περιμένεις την «ιδανική στιγμή». Την δημιουργείς εσύ με τη συνέπειά σου.
🔶 Συντηρητικοί επενδυτές ή χαμηλής ανοχής στο ρίσκο
- Αν σε αγχώνει η ιδέα ότι μπορείς να χάσεις μεγάλο μέρος των χρημάτων σου «από τη μία μέρα στην άλλη», το DCA σου δίνει ένα πλαίσιο πιο ήρεμο και ψύχραιμο.
- Κάθε φορά που η αγορά πέφτει, δεν τη βλέπεις ως απειλή, αλλά ως ευκαιρία να αγοράσεις φθηνότερα. Δεν έχεις λόγο να τρομάξεις: το πλάνο συνεχίζει.
- Σε μια εποχή όπου το «τα κάνω όλα μόνος μου» έχει γίνει trend, το DCA σου υπενθυμίζει ότι μερικές φορές, το λιγότερο είναι περισσότερο.
💡 Tip για όλους:
- Το DCA δεν είναι στρατηγική μόνο για αρχάριους.
- Πολλοί έμπειροι επενδυτές το εφαρμόζουν σε επιμέρους σκέλη του χαρτοφυλακίου τους, π.χ. για την αγορά θεματικών ETF, επανατοποθέτηση μερισμάτων ή dollar-based hedge.
- Η διαφορά είναι ότι το εφαρμόζουν συνειδητά και πειθαρχημένα, όχι ως «δεύτερη επιλογή».
Πώς να εφαρμόσεις το DCA σωστά, βήμα-βήμα;
Το μεγάλο πλεονέκτημα του DCA είναι ότι μπορεί να εφαρμοστεί σχεδόν από τον καθένα, αρκεί να υπάρχει συνέπεια.
Ακολουθεί ένας απλός και πρακτικός οδηγός για να το εφαρμόσεις χωρίς περιπλοκές και άγχος.
1. Ορίζεις ποιο ποσό μπορείς να επενδύεις κάθε μήνα.
- Δεν έχει σημασία αν είναι 50 €, 150 € ή 500 €.
- Σημασία έχει να είναι ένα ποσό που ταιριάζει στον ρυθμό της ζωής σου και μπορείς να το τηρείς σταθερά, μήνα με τον μήνα, για χρόνια.
2. Επιλέγεις πού θα επενδύεις αυτό το ποσό.
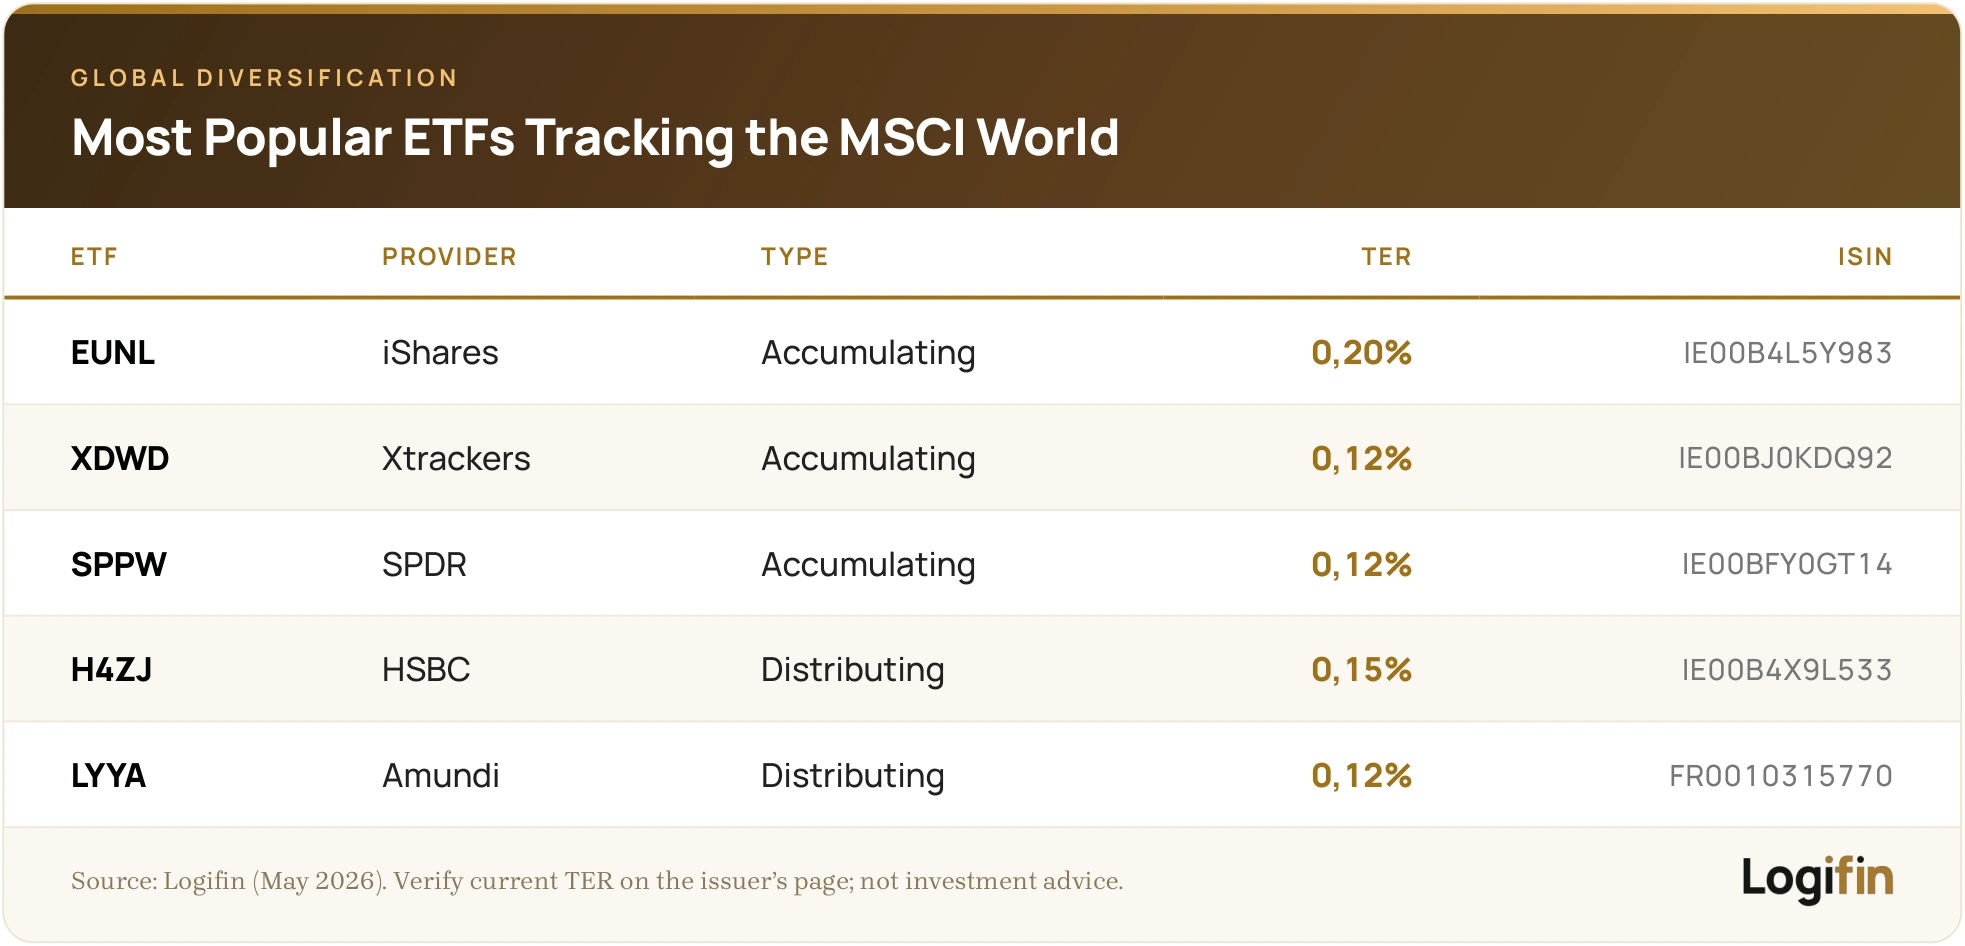
- Οι περισσότεροι ξεκινούν με ETFs, καθώς προσφέρουν μεγάλη διασπορά, χαμηλό κόστος και είναι κατάλληλα για μικρές, επαναλαμβανόμενες τοποθετήσεις.
- Ανάλογα με την εμπειρία σου, μπορείς να εξετάσεις και θεματικά ETFs, αμοιβαία κεφάλαια ή μεμονωμένες μετοχές.
3. Αυτοματοποίηση.
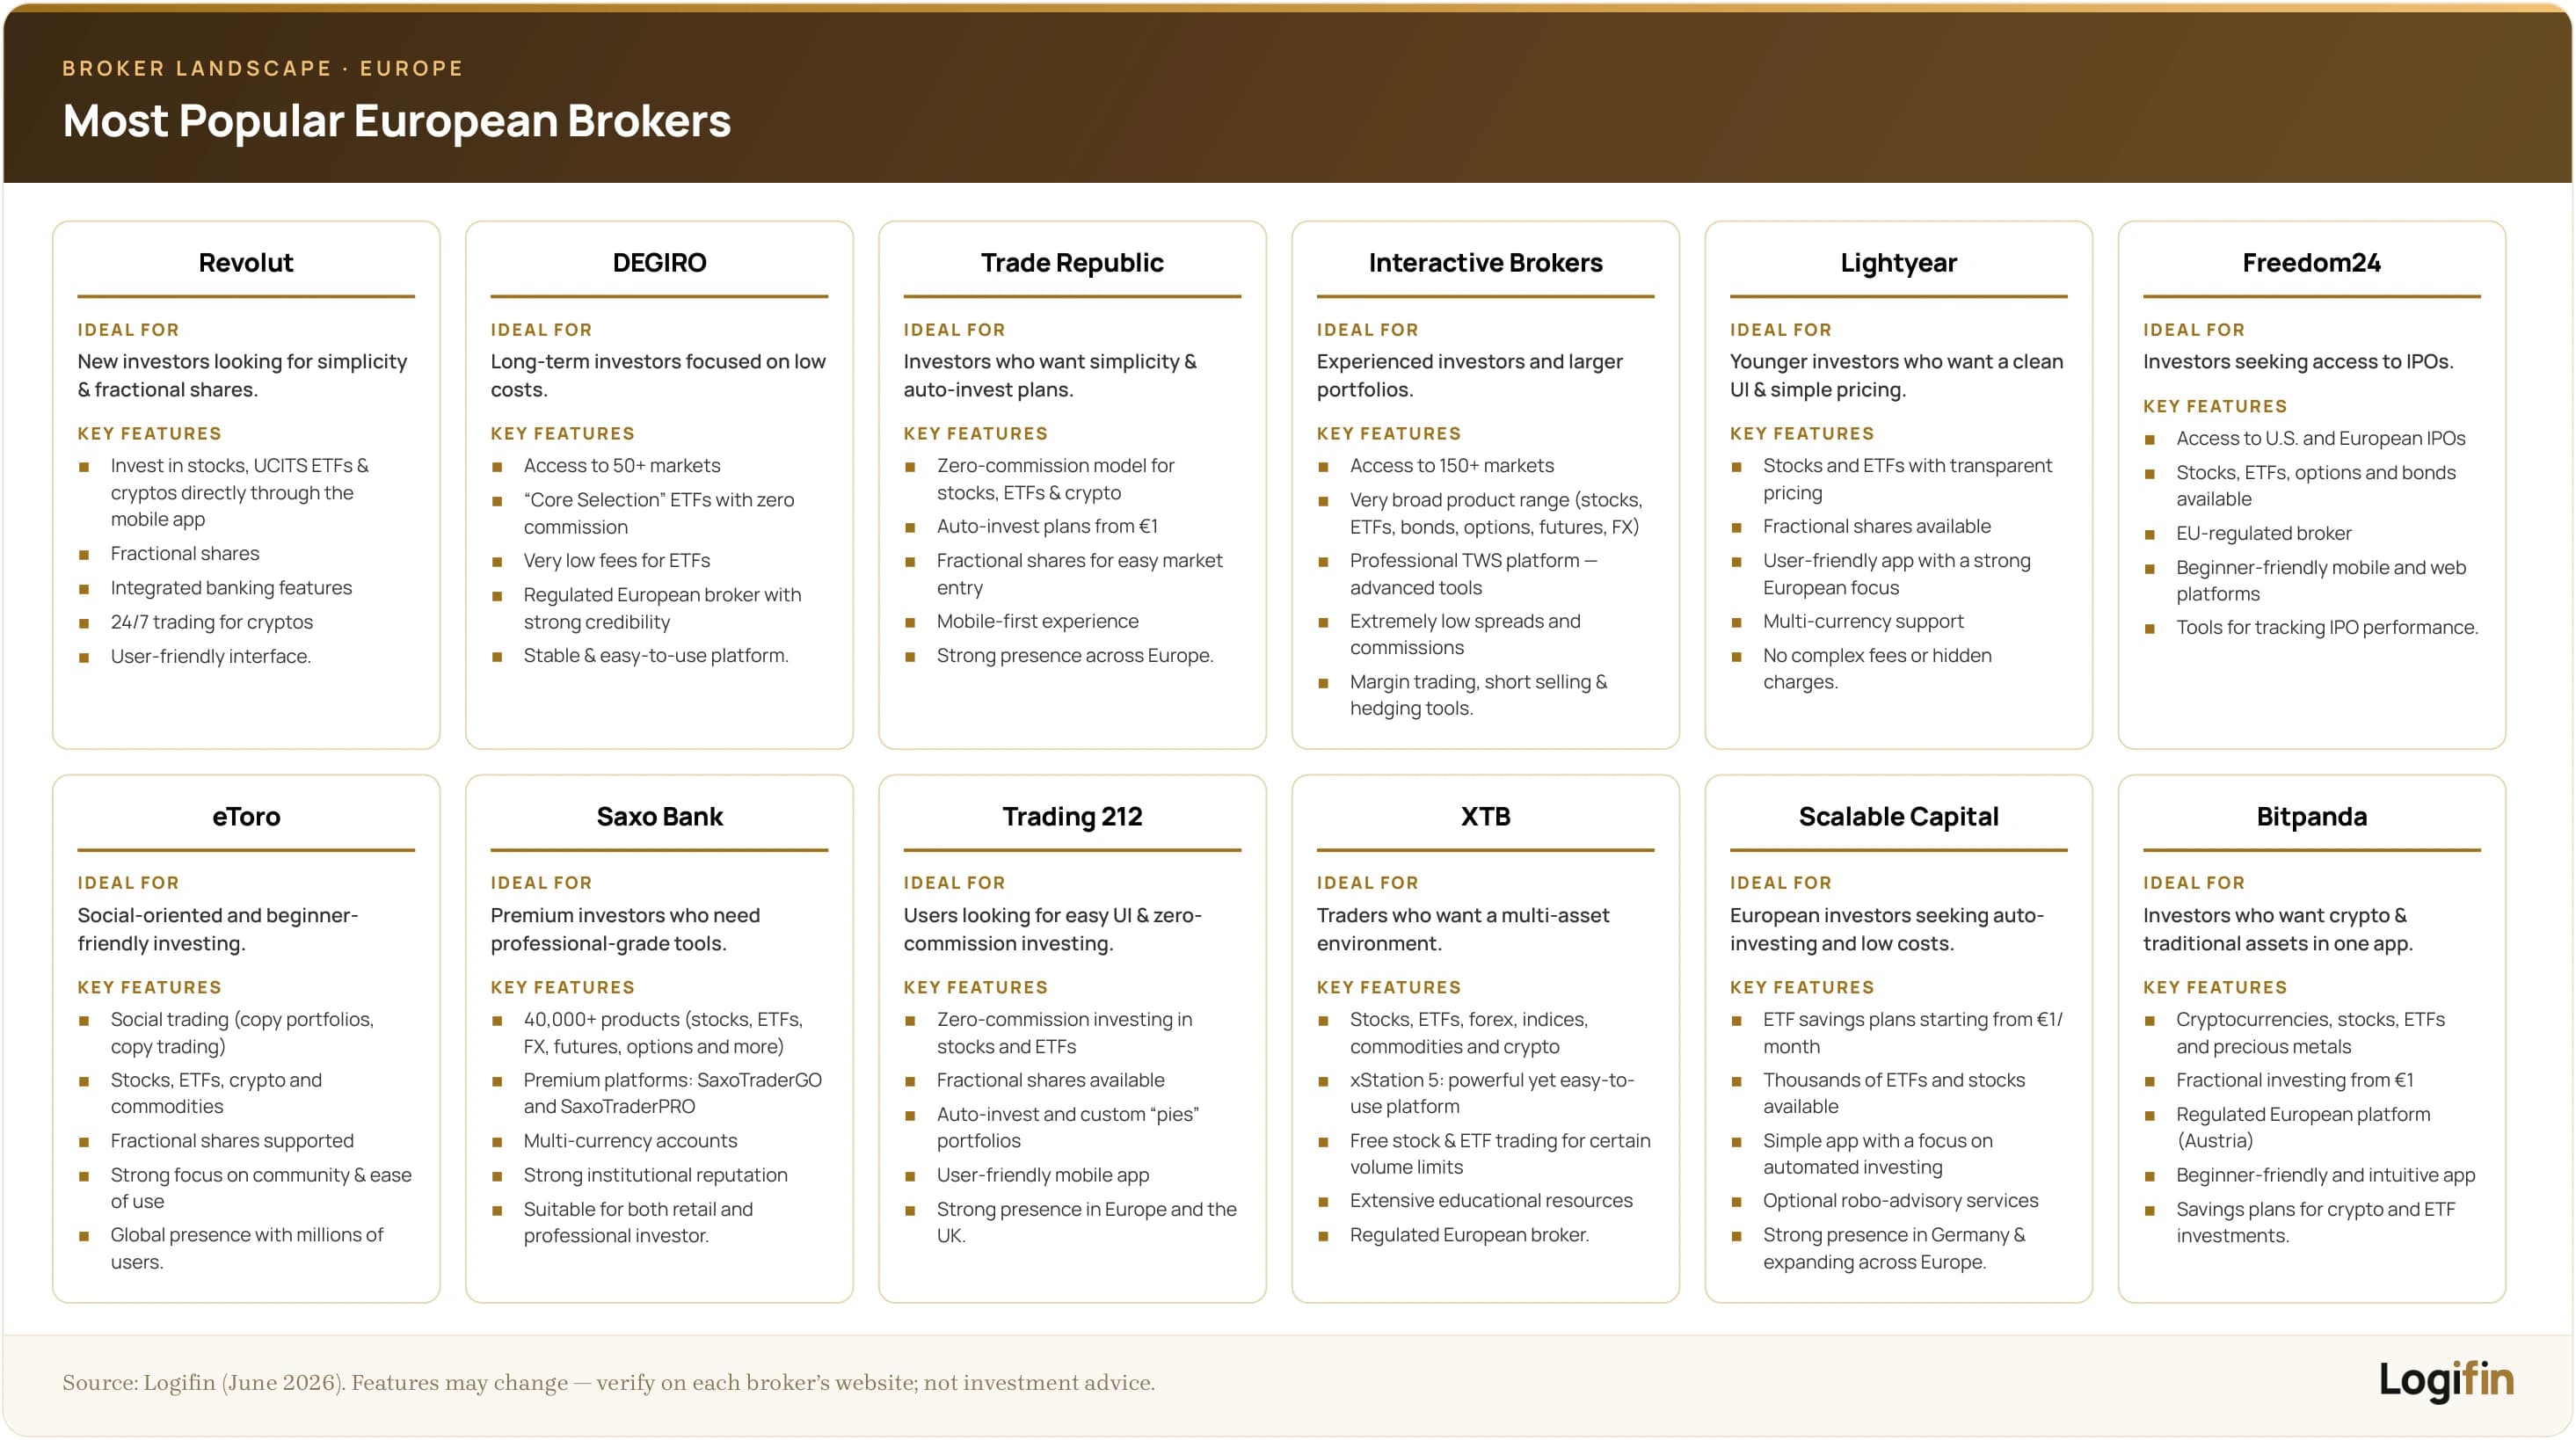
- Είτε χρησιμοποιείς πάγια τραπεζική εντολή είτε recurring buy μέσα από την πλατφόρμα σου, φρόντισε η διαδικασία να γίνεται αυτόματα.
- Όσο λιγότερες αποφάσεις χρειάζεται να πάρεις κάθε μήνα, τόσο πιο εύκολο είναι να παραμείνεις συνεπής.
- Οι περισσότερες χρηματιστηριακές πλατφόρμες επιτρέπουν την αυτοματοποίηση των επενδύσεων με πάγια εντολή.
4️⃣ Μείνε στο πλάνο. Όχι γιατί «απαγορεύεται να το αλλάξεις», αλλά γιατί η συνέπεια είναι αυτή που δημιουργεί υπεραξία στο DCA.
Τα πιο συχνά λάθη που ακυρώνουν τη στρατηγική
Όσο απλό κι αν φαίνεται το DCA στη θεωρία, υπάρχουν συγκεκριμένες παγίδες που μπορούν να υπονομεύσουν την αποτελεσματικότητά του. Οι περισσότερες δεν έχουν να κάνουν με τεχνικά λάθη, αλλά με ψυχολογικές αντιδράσεις και παρορμητικές αποφάσεις.
🔶 Η διακοπή του DCA όταν η αγορά πέφτει.
- Αυτό είναι ίσως το πιο συχνό και το πιο καταστροφικό.
- Όταν οι τιμές υποχωρούν, το DCA λειτουργεί υπέρ σου: αγοράζεις περισσότερες μονάδες φθηνά και μειώνεις τη μέση τιμή εισόδου σου.
- Το να σταματήσεις εκείνη τη στιγμή, είναι σαν να αποφεύγεις τις εκπτώσεις σε κάτι που σκοπεύεις να αγοράσεις ούτως ή άλλως.
🔶 Η συνεχής αλλαγή στρατηγικής.
- Ένα ETF τον Ιανουάριο, άλλο τον Μάρτιο, παύση τον Απρίλιο, νέα αρχή τον Ιούνιο.
- Αυτό δεν είναι DCA. Είναι ασυνέπεια με στοιχειώδη περιοδικότητα.
- Το DCA βασίζεται στη συνέχεια, όχι στη μεταβλητότητα των επιλογών σου.
🔶 Η επιλογή λάθος προϊόντος.
- Το ότι εφαρμόζεις DCA δεν σημαίνει ότι κάθε προϊόν είναι κατάλληλο.
- Αν επενδύεις με συνέπεια σε κάτι που δεν καταλαβαίνεις ή που έχει υπερβολικό κόστος, το πρόβλημα δεν είναι στη στρατηγική, αλλά στο εργαλείο που χρησιμοποιείς.
🔶 Η σύγκριση με άλλους.
- Ο φίλος σου που επένδυσε εφάπαξ το 2020 και έβγαλε +80% σε έναν χρόνο, δεν ακολουθεί το ίδιο πλάνο, ούτε έχει την ίδια ψυχολογική αντοχή στο ρίσκο.
- Το DCA δεν είναι για να κερδίσεις τον μήνα.
- Είναι για να κερδίσεις τον πόλεμο του χρόνου, με ηρεμία, διάρκεια και χτίσιμο πλούτου βήμα-βήμα.
Συμπεράσματα και πρακτικές συμβουλές
Το Dollar Cost Averaging δεν είναι απλώς μια επενδυτική τεχνική. Είναι μια φιλοσοφία, ένας τρόπος να επενδύεις χωρίς να χρειάζεται να προβλέπεις, να αγχώνεσαι ή να ελπίζεις στη «σωστή στιγμή».
- Είναι η επιλογή της συνέπειας αντί για την παρόρμηση.
- Της πειθαρχίας αντί για την πρόβλεψη.
- Του σχεδίου αντί για το ένστικτο.
Σε έναν κόσμο γεμάτο θόρυβο, όπου οι αγορές ανεβοκατεβαίνουν καθημερινά και τα social media σε γεμίζουν «ευκαιρίες» που δεν πρέπει να χάσεις, το DCA σε βοηθά να αποστασιοποιηθείς και να χτίσεις πλούτο με τον δικό σου ρυθμό.

Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα

Ανατοκισμός: Γιατί τον αποκαλούν “όγδοο θαύμα του κόσμου”;
Το φαινόμενο που μετατρέπει τον χρόνο στον ισχυρότερο σύμμαχο των επενδύσεών σου. Και πώς να μην το ακυρώσεις.
11 λεπτά ανάγνωσης
Πώς να ξεκινήσεις να επενδύεις: Οδηγός για αρχάριους
Ο πλήρης οδηγός για να ξεκινήσεις να επενδύεις: στρατηγική, προϊόντα, πλατφόρμα και οι παγίδες που πρέπει να αποφύγεις.
14 λεπτά ανάγνωσης
Πώς να χτίσεις ένα ανθεκτικό χαρτοφυλάκιο;
Οδηγός για επενδυτές που θέλουν να χτίσουν κάτι σταθερό, απλό και μακροπρόθεσμα αποδοτικό.
18 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.