Τι είναι ο πληθωρισμός και πώς επηρεάζει τις επενδύσεις σου;
Ο “αόρατος φόρος” που μειώνει την αγοραστική δύναμη και αλλάζει τους κανόνες του παιχνιδιού για τους επενδυτές
26 Αυγούστου 2025 · 16 λεπτά ανάγνωσης
Τι είναι ο πληθωρισμός;
Ο πληθωρισμός είναι η γενικευμένη αύξηση των τιμών αγαθών και υπηρεσιών σε μια οικονομία μέσα σε μια χρονική περίοδο.
Με απλά λόγια, όταν με τα ίδια χρήματα μπορείς να αγοράσεις λιγότερα σε σχέση με πέρυσι, τότε βιώνεις πληθωρισμό.
Πρόκειται για φαινόμενο που επηρεάζει άμεσα το βιοτικό επίπεδο, αφού μειώνει τη λεγόμενη αγοραστική δύναμη των χρημάτων.
Δεν αφορά μεμονωμένα προϊόντα (π.χ. αν ακριβύνει μόνο το ελαιόλαδο), αλλά τη συνολική τάση αύξησης τιμών σε όλη την οικονομία. Για να θεωρηθεί «πληθωρισμός», πρέπει η άνοδος να είναι διαρκής και εκτεταμένη, όχι απλώς μια παροδική αύξηση σε λίγες κατηγορίες.
Παράδειγμα:
- Αν ο πληθωρισμός είναι 5% ετησίως, τότε κάτι που κόστιζε 100 € πέρυσι θα κοστίζει 105 € φέτος, ακόμα κι αν η ποιότητά του ή η ποσότητα δεν έχουν αλλάξει.
- Αν συνεχιστεί η ίδια τάση για 10 χρόνια, η τιμή θα έχει ανέβει στα περίπου 163 €, δηλαδή σχεδόν 63% ακριβότερο, μόνο λόγω πληθωρισμού.

🔶 Πώς μετριέται;
Ο πιο συνηθισμένος δείκτης είναι ο Δείκτης Τιμών Καταναλωτή (CPI), που παρακολουθεί την εξέλιξη των τιμών σε ένα «καλάθι» βασικών αγαθών και υπηρεσιών (π.χ. τρόφιμα, καύσιμα, ενοίκια, μεταφορές).
Ο CPI συχνά διαφοροποιείται από χώρα σε χώρα, ανάλογα με το ποια αγαθά και υπηρεσίες περιλαμβάνει το «καλάθι» του μέσου νοικοκυριού.
Για παράδειγμα, σε μια χώρα με μεγάλο ποσοστό ενοικιαστών, το housing έχει μεγαλύτερη βαρύτητα απ’ ό,τι σε μια χώρα όπου οι περισσότεροι έχουν ιδιόκτητη κατοικία.
Άλλος σημαντικός δείκτης είναι ο Δείκτης Τιμών Παραγωγού (PPI), που δείχνει τις μεταβολές τιμών σε επίπεδο παραγωγής, δηλαδή πριν τα προϊόντα φτάσουν στον καταναλωτή. Αυτός λειτουργεί συχνά ως «προπομπός» για το πού μπορεί να κινηθεί ο πληθωρισμός στο μέλλον.

Γιατί εμφανίζεται ο πληθωρισμός;
Ο πληθωρισμός δεν προκύπτει τυχαία.
Είναι αποτέλεσμα ενός συνδυασμού παραγόντων που επηρεάζουν τη ζήτηση, την προσφορά και τη νομισματική πολιτική.
Για να καταλάβεις γιατί οι τιμές ανεβαίνουν, πρέπει να δεις τις βασικές αιτίες που τον προκαλούν:
1. Ζήτηση που «τρέχει» πιο γρήγορα από την προσφορά (Demand-Pull Inflation)
Όταν η οικονομία αναπτύσσεται δυναμικά και οι καταναλωτές ξοδεύουν περισσότερο, η ζήτηση για προϊόντα και υπηρεσίες ξεπερνά την παραγωγή.
Σε τέτοιες περιόδους, οι επιχειρήσεις ανεβάζουν τις τιμές γιατί γνωρίζουν ότι οι πελάτες θα συνεχίσουν να αγοράζουν.
Παράδειγμα:
- Μετά την πανδημία COVID-19, οι καταναλωτές επέστρεψαν δυναμικά στην κατανάλωση (ταξίδια, ηλεκτρονικά είδη, εστίαση).
- Η προσφορά όμως ήταν ακόμη περιορισμένη λόγω προβλημάτων στις εφοδιαστικές αλυσίδες. Αυτό προκάλεσε «έκρηξη» τιμών σε πολλά αγαθά.
2. Αύξηση κόστους παραγωγής (Cost-Push Inflation)
Αν οι πρώτες ύλες, η ενέργεια ή οι μισθοί αυξηθούν, οι επιχειρήσεις συνήθως μετακυλίουν το κόστος στον τελικό καταναλωτή.
Αυτό οδηγεί σε γενικευμένη άνοδο τιμών, ακόμη κι αν η ζήτηση δεν έχει αυξηθεί ιδιαίτερα.
Παράδειγμα:
- Η ενεργειακή κρίση του 2021–2022 στην Ευρώπη εκτόξευσε το κόστος ηλεκτρικής ενέργειας και φυσικού αερίου.
- Το υψηλότερο ενεργειακό κόστος πέρασε στις βιομηχανίες και στη συνέχεια στους καταναλωτές, ανεβάζοντας τις τιμές σχεδόν σε όλα τα προϊόντα και υπηρεσίες.
3. Νομισματικοί και δημοσιονομικοί παράγοντες
Η πολιτική των κεντρικών τραπεζών και των κυβερνήσεων παίζει επίσης καθοριστικό ρόλο.
- Όταν τα επιτόκια είναι χαμηλά, οι καταναλωτές και οι επιχειρήσεις δανείζονται πιο εύκολα και ξοδεύουν περισσότερα.
- Όταν οι κυβερνήσεις διοχετεύουν μεγάλα ποσά στήριξης στην οικονομία (π.χ. επιδόματα, φοροελαφρύνσεις), αυξάνεται η κατανάλωση και η ζήτηση.
Αν αυτά τα μέτρα δεν συνοδεύονται από ανάλογη αύξηση παραγωγής, μπορεί να δημιουργηθεί πληθωρισμός.
Η υπερβολική «εκτύπωση χρήματος» χωρίς αντίστοιχη πραγματική παραγωγή οδηγεί σχεδόν πάντα σε άνοδο τιμών.
4. Εξωτερικοί παράγοντες & σοκ προσφοράς
Ο πληθωρισμός μπορεί να προκληθεί και από γεγονότα εκτός ελέγχου μιας οικονομίας:
- Γεωπολιτικές εντάσεις (π.χ. πόλεμος στην Ουκρανία → αύξηση τιμών ενέργειας).
- Φυσικές καταστροφές που καταστρέφουν υποδομές και εφοδιαστικές αλυσίδες.
- Διεθνείς κρίσεις (π.χ. πανδημίες) που δημιουργούν ελλείψεις σε βασικά αγαθά.
Παράδειγμα: Σύμφωνα με τον ΟΟΣΑ (2022), μεγάλο μέρος του πληθωρισμού στις χώρες της G7 την περίοδο 2021–22 οφειλόταν στην άνοδο των τιμών ενέργειας και τροφίμων, η οποία συνδέθηκε κυρίως με εξωγενείς παράγοντες όπως το ενεργειακό σοκ και οι διαταραχές στην παγκόσμια προσφορά.

Πώς επηρεάζει ο πληθωρισμός την καθημερινότητα;
Ο πληθωρισμός δεν είναι απλώς ένας αριθμός που ανακοινώνεται κάθε μήνα από τις στατιστικές υπηρεσίες.
Έχει άμεση και καθημερινή επίδραση στη ζωή των πολιτών, καθώς διαμορφώνει το κόστος ζωής, τις αποταμιεύσεις και τις επενδυτικές αποφάσεις.
Σε περιβάλλον υψηλού πληθωρισμού, το χρήμα «χάνει αξία» γρηγορότερα, κάτι που επηρεάζει τόσο τα νοικοκυριά όσο και τις επιχειρήσεις.
🔶 Ακρίβεια στα βασικά αγαθά
Όταν οι τιμές ανεβαίνουν, οι καταναλωτές αναγκάζονται να διαθέτουν μεγαλύτερο μέρος του εισοδήματός τους σε τρόφιμα, ενέργεια και μεταφορές.
Αυτό μειώνει την αγοραστική δύναμη και αφήνει λιγότερα διαθέσιμα για αποταμίευση ή κατανάλωση σε άλλα αγαθά και υπηρεσίες.
Παράδειγμα: Αν ο μισθός αυξηθεί κατά 2% αλλά ο πληθωρισμός είναι 5%, στην πράξη ο καταναλωτής «φτωχαίνει» κατά 3% σε πραγματικούς όρους.
Η αύξηση των τιμών στα βασικά αγαθά πλήττει δυσανάλογα τα χαμηλότερα εισοδηματικά στρώματα, αφού μεγαλύτερο ποσοστό του προϋπολογισμού τους πηγαίνει σε τρόφιμα και ενέργεια.
🔶 Αποταμιεύσεις & Καταθέσεις
Ο πληθωρισμός «ροκανίζει» την αξία των αποταμιεύσεων.
Παράδειγμα: Ένας λογαριασμός ταμιευτηρίου με επιτόκιο 1% σε περιβάλλον πληθωρισμού 6% δίνει αρνητική πραγματική απόδοση -5%.
Έτσι, τα μετρητά και οι χαμηλότοκες καταθέσεις χάνουν την ελκυστικότητά τους και αναγκάζουν τους αποταμιευτές να αναζητήσουν εναλλακτικές επενδύσεις με υψηλότερη απόδοση.
🔶 Δάνεια & Χρηματοδότηση
Ο πληθωρισμός επηρεάζει διαφορετικά όσους έχουν δάνεια:
- Για όσους έχουν σταθερό επιτόκιο, ο πληθωρισμός μπορεί να είναι «σύμμαχος»: η πραγματική αξία της οφειλής μειώνεται με τον χρόνο, καθώς τα μελλοντικά χρήματα που θα αποπληρωθούν αξίζουν λιγότερο.
- Αντίθετα, στα κυμαινόμενα επιτόκια, οι τράπεζες αυξάνουν τα επιτόκια για να αντισταθμίσουν τον πληθωρισμό, με αποτέλεσμα οι δόσεις να γίνονται ακριβότερες.
Αυτός ο μηχανισμός εξηγεί γιατί σε περιόδους υψηλού πληθωρισμού, τα στεγαστικά και καταναλωτικά δάνεια γίνονται πιο δύσκολα και ακριβά.
🔶 Μισθοί & Εργασία
Ο υψηλός πληθωρισμός ασκεί έντονες πιέσεις στους εργαζόμενους να ζητούν αυξήσεις στις αποδοχές τους.
Όταν οι μισθοί δεν συμβαδίζουν με την άνοδο των τιμών, δημιουργείται ένα «μισθολογικό χάσμα» που ροκανίζει την αγοραστική δύναμη και υποβαθμίζει την ποιότητα ζωής.
Ωστόσο, αν οι μισθολογικές αυξήσεις ακολουθήσουν υπερβολικά τον πληθωρισμό, υπάρχει ο κίνδυνος εμφάνισης ενός «σπιράλ μισθών–τιμών», όπου οι αυξήσεις μισθών τροφοδοτούν νέες ανατιμήσεις, δημιουργώντας έναν φαύλο κύκλο πληθωριστικών πιέσεων.
🔶 Ψυχολογία καταναλωτών
Ο πληθωρισμός δεν επηρεάζει μόνο το πορτοφόλι, αλλά και την ψυχολογία.
Όταν οι πολίτες βλέπουν τις τιμές να ανεβαίνουν:
- Περιορίζουν προληπτικά την κατανάλωση, ακόμη κι αν το εισόδημά τους δεν έχει μειωθεί ακόμη.
- Γίνονται πιο επιφυλακτικοί απέναντι σε επενδύσεις ή μεγάλες αγορές.
Αυτό το «πάγωμα» μπορεί να οδηγήσει σε επιβράδυνση της οικονομικής δραστηριότητας και, σε ακραίες περιπτώσεις, σε στασιμοπληθωρισμό (συνδυασμός χαμηλής ανάπτυξης με υψηλό πληθωρισμό).
Πώς επηρεάζει ο πληθωρισμός τις επενδύσεις;
Ο πληθωρισμός είναι ίσως ο πιο σημαντικός «αντίπαλος» του επενδυτή.
Ακόμα κι αν οι αποδόσεις ενός χαρτοφυλακίου φαίνονται ικανοποιητικές σε ονομαστικούς όρους, η πραγματική αξία τους μπορεί να είναι αρνητική αν ο πληθωρισμός είναι υψηλός.
Για τον λόγο αυτό συχνά χαρακτηρίζεται ως «αόρατος φόρος» που μειώνει την αξία του πλούτου χωρίς καν να το συνειδητοποιείς άμεσα.
🔶 Απομείωση πραγματικών αποδόσεων
Αν μια επένδυση αποφέρει 4% και ο πληθωρισμός είναι 6%, η πραγματική απόδοση είναι −2%.
Αυτό σημαίνει ότι, παρότι βλέπεις τα χρήματά σου να αυξάνονται αριθμητικά, η αγοραστική τους δύναμη μειώνεται.
Το Credit Suisse Global Investment Returns Yearbook 2023 επισημαίνει ότι σε περιόδους υψηλού πληθωρισμού, όπως το 2022, τα ομόλογα κατέγραψαν από τις χειρότερες πραγματικές αποδόσεις που έχουν παρατηρηθεί σε αρκετές ανεπτυγμένες αγορές.

Την ίδια περίοδο, οι μετοχές σημείωσαν επίσης σημαντικές απώλειες σε πραγματικούς όρους, επιβεβαιώνοντας ότι περιβάλλοντα υψηλού πληθωρισμού είναι ιδιαίτερα δυσμενή τόσο για τις ομολογιακές όσο και για τις μετοχικές αποδόσεις.
🔶 Επιδράσεις σε διαφορετικά είδη επενδύσεων
- Μετρητά & Καταθέσεις: Σχεδόν πάντα χάνουν αξία σε περιβάλλον υψηλού πληθωρισμού, αφού οι τόκοι δεν καλύπτουν τις απώλειες αγοραστικής δύναμης.
- Ομόλογα: Ιδιαίτερα ευάλωτα τα σταθερού επιτοκίου. Όταν οι κεντρικές τράπεζες ανεβάζουν τα επιτόκια για να συγκρατήσουν τον πληθωρισμό, οι τιμές των παλιών ομολόγων πέφτουν, οδηγώντας σε ζημιές για τους κατόχους τους.
- Μετοχές: Αντέχουν καλύτερα, αλλά όχι όλες. Οι εταιρείες με pricing power (δυνατότητα να μετακυλίουν το κόστος στους καταναλωτές, π.χ. ενέργεια, καταναλωτικά αγαθά) μπορούν να προστατεύσουν τα περιθώρια κέρδους τους. Αντίθετα, εταιρείες χωρίς τέτοια δύναμη πιέζονται.
- Real Assets (Ακίνητα, Χρυσός, Εμπορεύματα): Συχνά λειτουργούν ως αντιστάθμιση (hedge) στον πληθωρισμό. Ο χρυσός και οι πρώτες ύλες θεωρούνται «ασφαλή καταφύγια», ενώ τα ακίνητα διατηρούν την αξία τους λόγω σπανιότητας και πραγματικής χρήσης.

Παράδειγμα:
- Τη δεκαετία του 1970, με τον πληθωρισμό να ξεπερνά σε αρκετές χρονιές το 10%, οι πραγματικές αποδόσεις των κρατικών ομολόγων ήταν αρνητικές.
- Αντίθετα, ο χρυσός εκτινάχθηκε (από περίπου 35 δολάρια η ουγγιά το 1971 σε πάνω από 800 δολάρια το 1980), υπερπολλαπλασιάζοντας την αξία του και λειτουργώντας ως ισχυρό αντιστάθμισμα έναντι του πληθωρισμού.
🔶 Ο ρόλος της διαφοροποίησης
- Ένα χαρτοφυλάκιο που στηρίζεται αποκλειστικά σε ομόλογα μπορεί να καταστραφεί σε περιόδους πληθωρισμού.
- Αντίθετα, ένας ισορροπημένος συνδυασμός μετοχών, real assets και βραχυπρόθεσμων τίτλων μπορεί να περιορίσει τις απώλειες και να προσφέρει ανθεκτικότητα.
- Η διαφοροποίηση δεν εξαλείφει τον κίνδυνο του πληθωρισμού, αλλά τον κατανέμει, ώστε καμία κατηγορία να μην «συμπαρασύρει» ολόκληρο το χαρτοφυλάκιο.
🔶 Η ψυχολογική διάσταση
- Ο πληθωρισμός δεν επηρεάζει μόνο τις αποδόσεις, αλλά και τη συμπεριφορά των επενδυτών.
- Η αίσθηση ότι «τα χρήματα χάνουν την αξία τους» κάνει τους επενδυτές πιο ανυπόμονους και πιο επιρρεπείς σε ριψοκίνδυνες ή βιαστικές αποφάσεις.
- Για παράδειγμα, πολλοί στρέφονται μαζικά σε ριψοκίνδυνα assets (crypto, speculative μετοχές) χωρίς στρατηγική, απλώς από φόβο ότι «αν μείνουν με μετρητά, θα χάσουν».
Ιστορικά παραδείγματα πληθωρισμού & τι έκαναν οι αγορές
Ο πληθωρισμός δεν είναι ένα θεωρητικό φαινόμενο· έχει αφήσει έντονο αποτύπωμα στην παγκόσμια οικονομική ιστορία.
Τρεις χαρακτηριστικές περιπτώσεις διδάσκονται διεθνώς ως παραδείγματα για το πώς οι κοινωνίες, οι αγορές και οι κεντρικές τράπεζες αντέδρασαν στην άνοδο των τιμών.
🔶 Weimar (Γερμανία, 1922–1923): το «εγχειρίδιο» της υπερπληθωριστικής κρίσης
Το 1923 ο πληθωρισμός εκτροχιάστηκε σε σημείο που το νόμισμα έπαψε να λειτουργεί ως μέσο συναλλαγής και αποθήκευσης αξίας.
Η καθημερινή ζωή διαλύθηκε, με μισθούς να πληρώνονται δύο φορές τη μέρα και τους πολίτες να τρέχουν στα μαγαζιά πριν αλλάξουν οι τιμές.
- Νομισματική μεταρρύθμιση: Η λύση ήρθε με την εισαγωγή του Rentenmark τον Νοέμβριο 1923, που αποκατέστησε την εμπιστοσύνη στο νόμισμα (Bundesbank).
- Καταστροφή αποταμιεύσεων: Η αποταμίευση σε ονομαστικά χρηματοοικονομικά στοιχεία πρακτικά εξαϋλώθηκε, αφήνοντας μια γενιά χωρίς κεφάλαιο.
Ενδεικτικό μέγεθος: στο απόγειο της κρίσης, μια φραντζόλα ψωμί κοστολογούνταν σε δεκάδες δισεκατομμύρια μάρκα, εικόνα της πλήρους κατάρρευσης της αγοραστικής δύναμης.
Μάθημα: σε ακραίες καταστάσεις νομισματικής αποσταθεροποίησης, τα ονομαστικά χρηματοοικονομικά στοιχεία «σβήνουν». Η σταθεροποίηση έρχεται μόνο με αξιόπιστη νομισματική αγκύρωση και δραστική μεταρρύθμιση (Bundesbank).
🔶 Η «Μεγάλη Πληθωριστική Περίοδος» (ΗΠΑ, 1970s–αρχές ’80s)
Η δεκαετία του 1970 χαρακτηρίστηκε από διαδοχικά πετρελαϊκά σοκ και χαλάρωση της νομισματικής πολιτικής, που οδήγησαν σε πληθωρισμό εκτός ελέγχου.
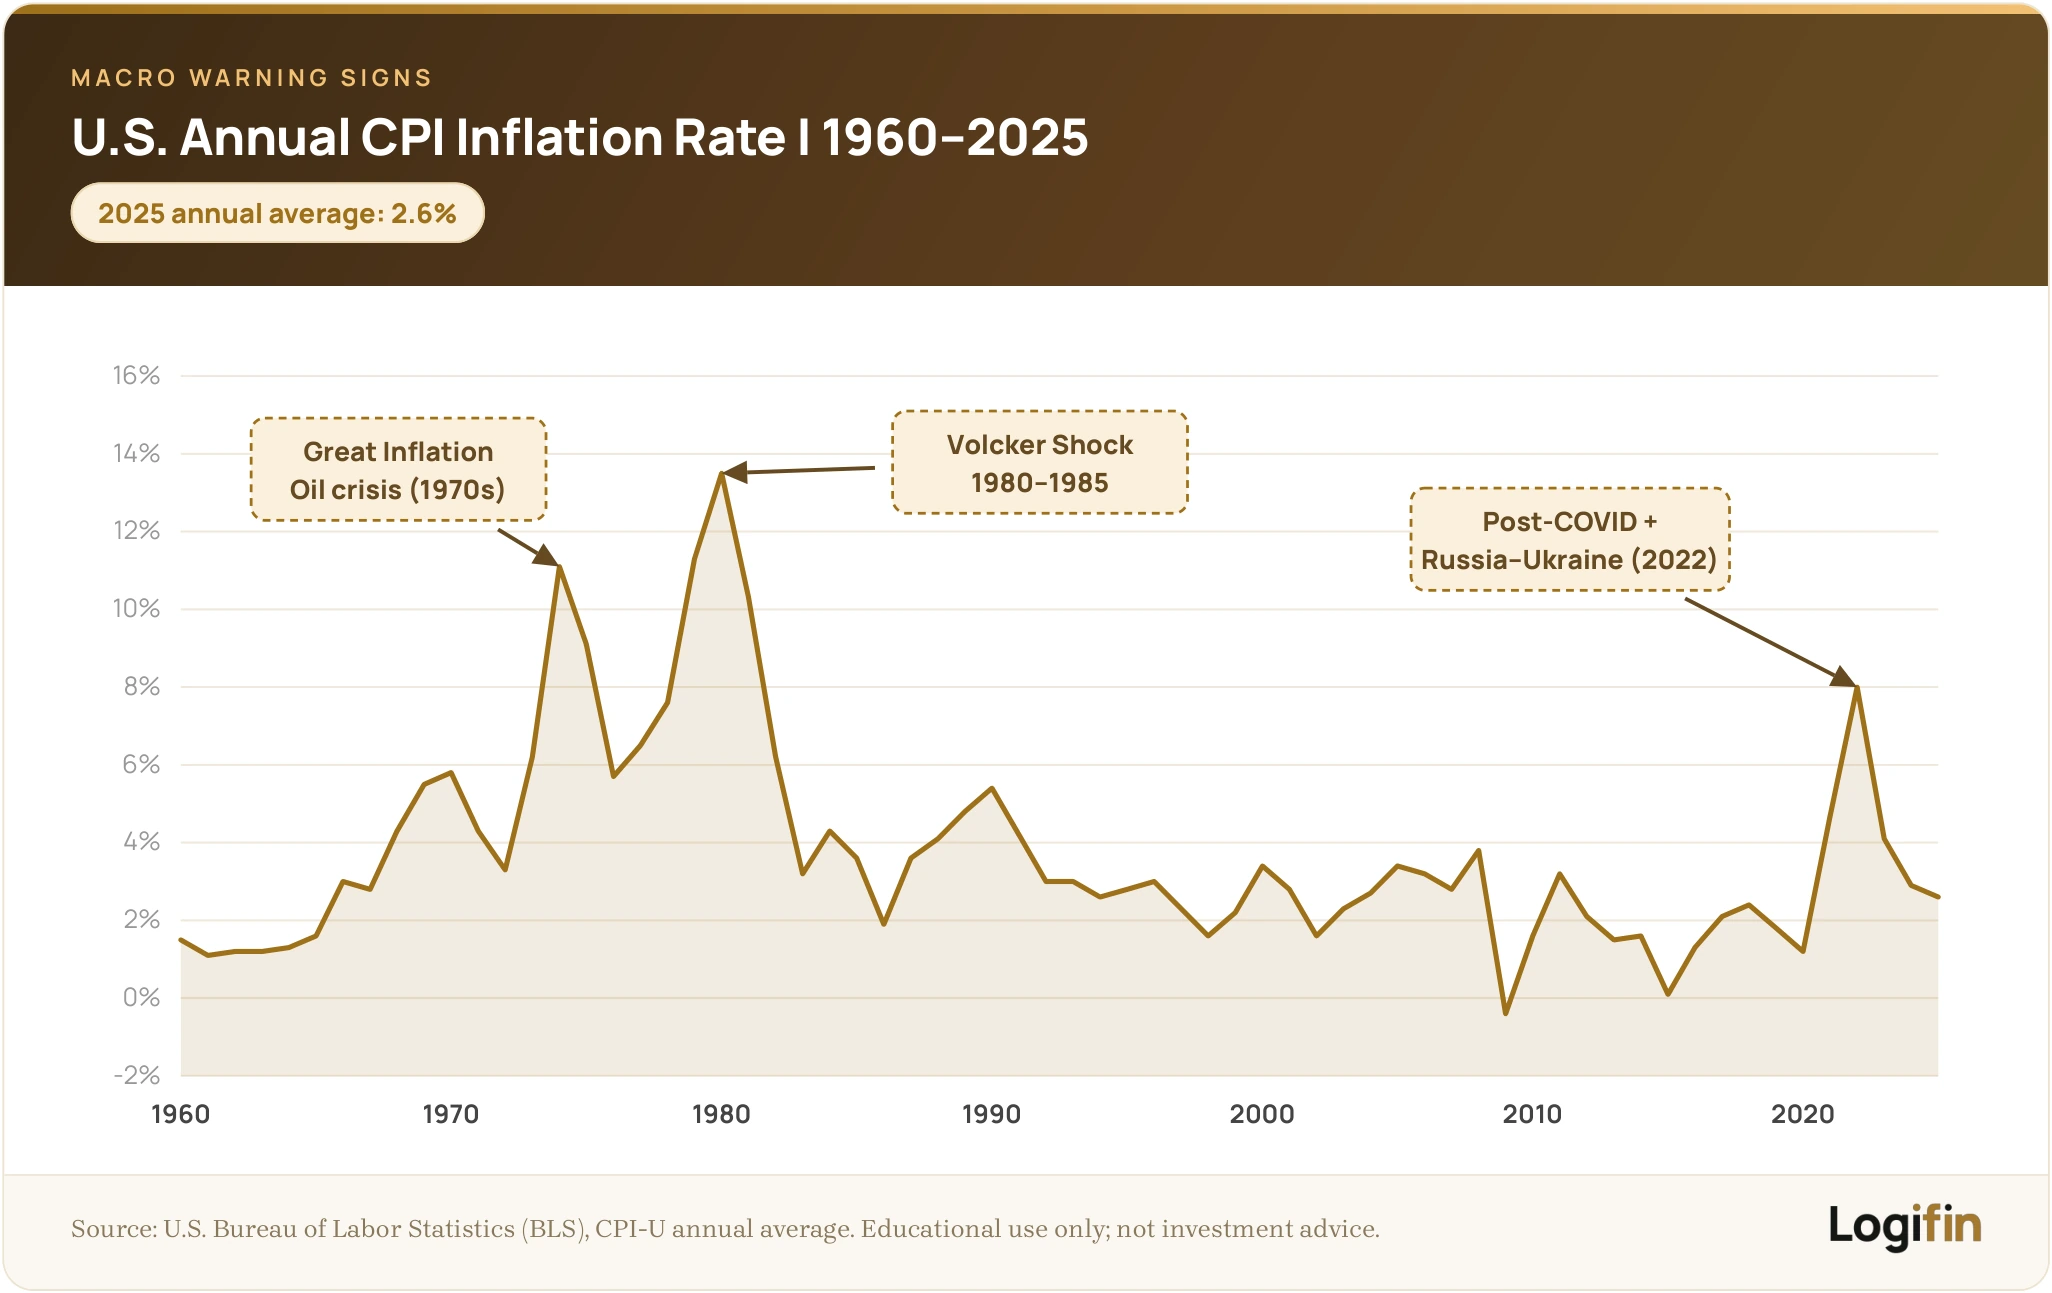
Ο ετήσιος CPI έφτασε στο 13,5% το 1980, το υψηλότερο μεταπολεμικά.
Η Fed υπό τον Paul Volcker αντέδρασε επιθετικά: το effective fed funds rate εκτινάχθηκε κοντά στο 20% στα τέλη 1980–αρχές 1981.
Αγορές:
- Ο S&P 500 είχε πτώση περίπου −48% από τα υψηλά στον πυθμένα του bear market 1973–1974.
- Οι πραγματικές αποδόσεις ομολόγων κατέρρευσαν, καθώς τα υψηλά επιτόκια πίεσαν τις τιμές.
- Ο χρυσός, αντίθετα, κατέγραψε ιστορικά ισχυρή δεκαετία, στοιχείο που συχνά προβάλλεται ως hedge στις πληθωριστικές καταιγίδες των ’70s (World Gold Council).
Μάθημα: Όταν οι προσδοκίες πληθωρισμού «ξεφύγουν», η αποκατάσταση αξιοπιστίας απαιτεί πολύ αυστηρή πολιτική. Αυτό συνεπάγεται βραχυπρόθεσμο κόστος (ύφεση, bear market), αλλά οδηγεί σε μακροπρόθεσμη σταθεροποίηση τιμών.
🔶 Η παγκόσμια έξαρση 2021–2022 (ΗΠΑ & Ευρωζώνη)
Μετά την πανδημία και τον πόλεμο στην Ουκρανία, ο πληθωρισμός εκτοξεύτηκε ξανά σε ανεπτυγμένες οικονομίες που είχαν συνηθίσει δεκαετίες χαμηλών τιμών.
- ΗΠΑ: Ο ετήσιος CPI κορυφώθηκε στο 9,1% τον Ιούνιο 2022, το υψηλότερο από τις αρχές της δεκαετίας του ’80.
- Ευρωζώνη: Ο εναρμονισμένος δείκτης HICP έφτασε στο 10,6% τον Οκτώβριο 2022, ιστορικό υψηλό.

Αγορές 2022:
- Ο Bloomberg EURO Aggregate Bonds είχε απόδοση −17,2%, μία από τις χειρότερες χρονιές στην ιστορία των ομολόγων.
- Ο S&P 500 έκλεισε το 2022 με −19,4%, τη χειρότερη επίδοση από το 2008.

Μάθημα: ακόμη και χωρίς «χαμένες δεκαετίες», μια απότομη άνοδος τιμών συνδυασμένη με επιθετικές αυξήσεις επιτοκίων μπορεί να πλήξει ταυτόχρονα μετοχές και ομόλογα.
Αυτό υπογραμμίζει την ανάγκη για πραγματική διαφοροποίηση και σωστή διαχείριση διάρκειας στα σταθερού εισοδήματος assets.
Στρατηγικές χαρτοφυλακίου σε περιβάλλον υψηλού πληθωρισμού
Ο πληθωρισμός είναι από τους μεγαλύτερους «εχθρούς» του επενδυτή, γιατί μειώνει την πραγματική αξία του χρήματος.
Όμως, δεν σημαίνει ότι το κεφάλαιο είναι καταδικασμένο να διαβρωθεί· με σωστή στρατηγική μπορείς να προστατευτείς και, σε ορισμένες περιπτώσεις, να βγεις κερδισμένος.
🔶 Διατήρηση συνέπειας μέσω DCA
Η στρατηγική του Dollar Cost Averaging (DCA) λειτουργεί και σε περιόδους υψηλού πληθωρισμού.
- Επενδύοντας σταθερά το ίδιο ποσό κάθε μήνα, αγοράζεις περισσότερα σε πτώσεις και λιγότερα σε ανόδους.
- Σε μακροπρόθεσμο ορίζοντα, εξομαλύνεις την επίδραση της μεταβλητότητας και αποφεύγεις το λάθος timing.
Παράδειγμα: Ένας επενδυτής που επένδυε $500 μηνιαίως στον S&P 500 τη δεκαετία του ’70 (με πληθωρισμό >10%), βγήκε κερδισμένος σε βάθος 10ετίας, παρά τις τεράστιες διακυμάνσεις εκείνης της περιόδου.
Η συνέπεια είναι το αντίδοτο στην αβεβαιότητα· ακόμα και σε δύσκολες συνθήκες, το DCA σε κρατάει «μέσα στο παιχνίδι».
🔶 Προσαρμογή της κατανομής του χαρτοφυλακίου
Η κατανομή περιουσιακών στοιχείων (asset allocation) είναι από τους πιο καθοριστικούς παράγοντες για το πώς θα αποδώσει ένα χαρτοφυλάκιο σε περιβάλλον αυξημένου πληθωρισμού.
Όταν οι τιμές ανεβαίνουν, δεν επηρεάζονται όλα τα assets το ίδιο.
Ορισμένες κατηγορίες αντέχουν καλύτερα και μπορούν να λειτουργήσουν ως φυσικό αντίβαρο στην απώλεια αγοραστικής δύναμης.
- Μετοχές με pricing power
- Εταιρείες που μπορούν να αυξάνουν τις τιμές χωρίς να χάνουν πελάτες έχουν πλεονέκτημα σε πληθωριστικό περιβάλλον.
- Συνήθως πρόκειται για επιχειρήσεις σε καταναλωτικά αγαθά πρώτης ανάγκης, ενέργεια και υγεία.
- Τα σταθερά έσοδα και η ισχυρή θέση στην αγορά τους επιτρέπουν να μετακυλίουν το αυξημένο κόστος στους καταναλωτές.
- Real assets
- Ακίνητα, εμπορεύματα και υποδομές τείνουν να λειτουργούν καλύτερα όταν οι τιμές αυξάνονται.
- Τα ενοίκια, τα διόδια και οι τιμές των πρώτων υλών συχνά προσαρμόζονται ανοδικά μαζί με τον πληθωρισμό, διατηρώντας την πραγματική αξία της επένδυσης.
- Inflation-linked bonds
- Τα ομόλογα συνδεδεμένα με τον πληθωρισμό, όπως τα TIPS στις ΗΠΑ ή τα ευρωπαϊκά ILBs, προσαρμόζουν την ονομαστική τους αξία και τα κουπόνια με βάση τον δείκτη πληθωρισμού.
- Έτσι προστατεύουν την αγοραστική δύναμη του επενδυτή σε περιόδους παρατεταμένων πληθωριστικών πιέσεων.
Σύμφωνα με την Morningstar (2022), τα commodities ήταν από τις λίγες κατηγορίες με θετικές αποδόσεις το 2022, όταν μετοχές και ομόλογα κατέγραψαν αρνητικά αποτελέσματα λόγω πληθωριστικών πιέσεων.
🔶 Διαχείριση διάρκειας (duration) στα ομόλογα
Σε περιόδους υψηλού πληθωρισμού, τα επιτόκια συνήθως ανεβαίνουν → οι τιμές των ομολόγων πέφτουν.
- Προτίμησε βραχυπρόθεσμα ομόλογα, που είναι λιγότερο ευάλωτα στις αυξήσεις επιτοκίων.
- Απόφυγε μακροπρόθεσμα σταθερού επιτοκίου, εκτός αν υπάρχει στρατηγική πρόβλεψη αποκλιμάκωσης πληθωρισμού και επιτοκίων.
Η «διάρκεια» (duration) είναι σαν δείκτης ευαισθησίας ενός ομολόγου στις κινήσεις επιτοκίων. Όσο μεγαλύτερη, τόσο πιο επικίνδυνο σε πληθωριστική περίοδο.
🔶 Διεθνής διαφοροποίηση
Ο πληθωρισμός δεν πλήττει όλες τις οικονομίες το ίδιο.
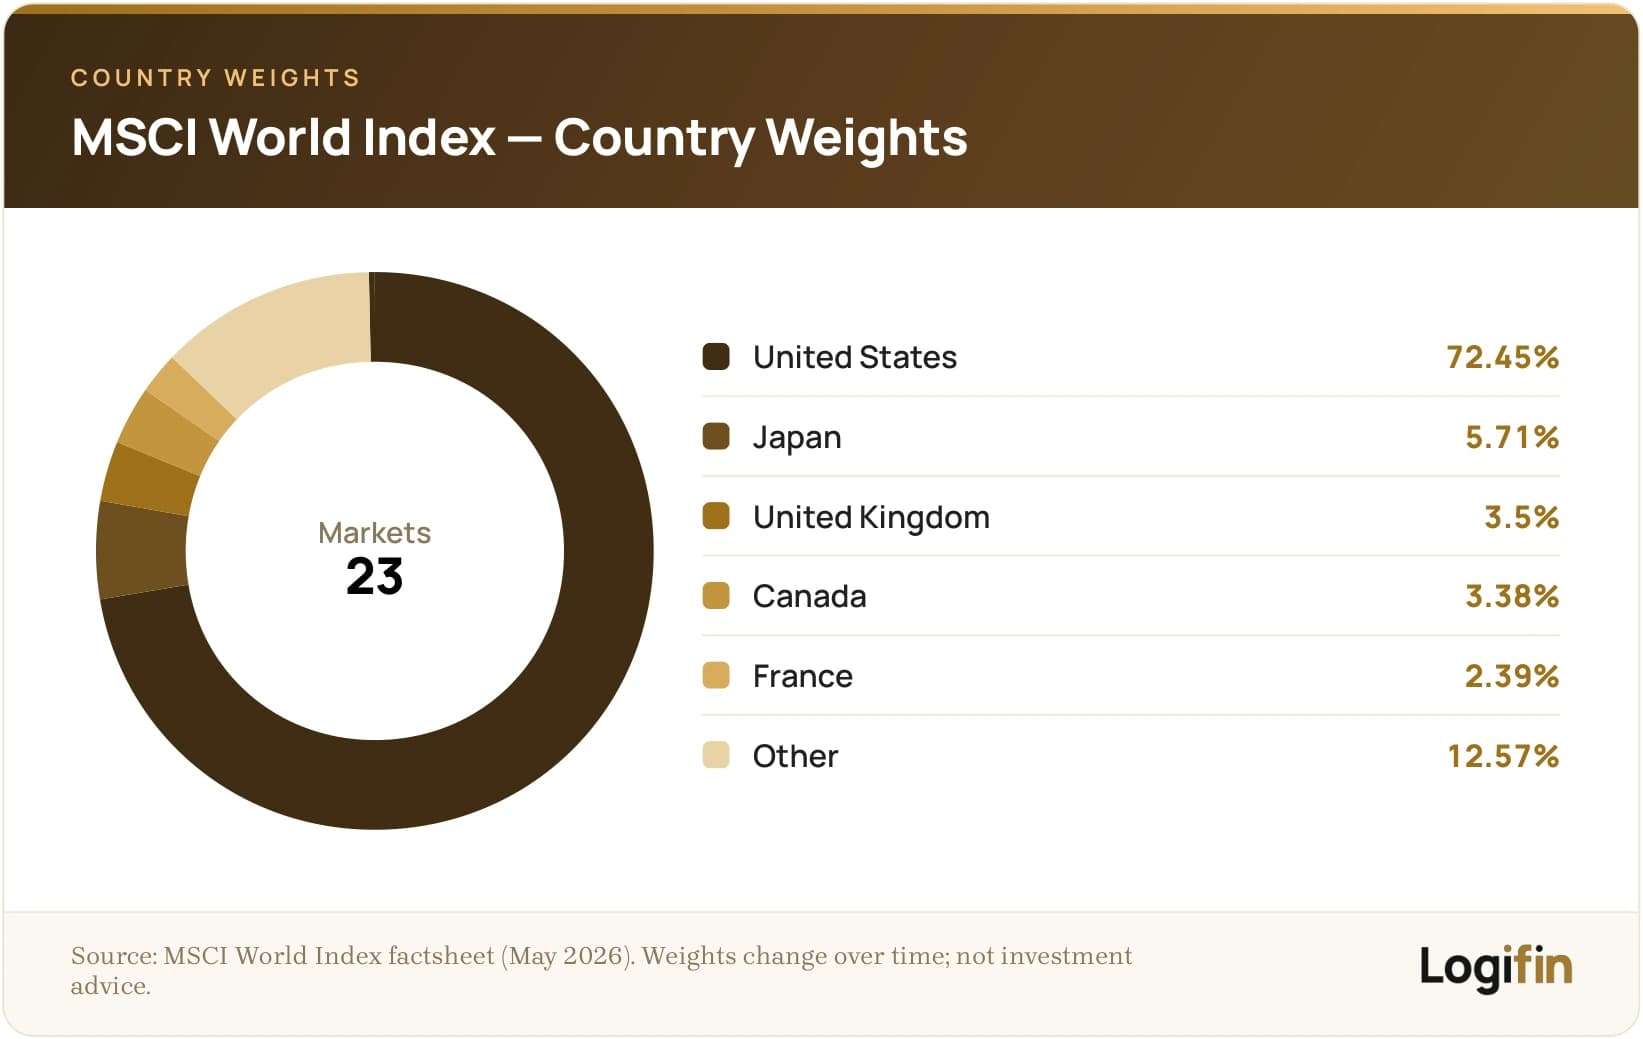
- Αν η Ευρωζώνη έχει πληθωρισμό 10% αλλά οι ΗΠΑ 3%, τότε η διαφοροποίηση σε αμερικανικές μετοχές ή ομόλογα μπορεί να λειτουργήσει προστατευτικά.
- Το ίδιο ισχύει και για αναδυόμενες αγορές που ακολουθούν διαφορετικούς κύκλους επιτοκίων ή έχουν έκθεση σε πρώτες ύλες.
Η γεωγραφική διαφοροποίηση δεν είναι απλώς «μόδα», αλλά ένα από τα πιο αποτελεσματικά εργαλεία προστασίας από πληθωριστικά σοκ.
🔶 Πειθαρχία και ρεαλιστικές προσδοκίες
Ο πληθωρισμός λειτουργεί σαν ένας «αόρατος φόρος» που διαβρώνει σταδιακά την αγοραστική δύναμη.
Η διαχείρισή του απαιτεί χρόνο, συνέπεια και σωστό πλαίσιο σκέψης. Για να κινηθείς σωστά χρειάζεσαι:
Ρεαλιστικούς στόχους απόδοσης
- Οι αγορές δεν προσφέρουν σταθερά υψηλές αποδόσεις κάθε χρόνο.
- Σε περιόδους αυξημένου πληθωρισμού, ακόμη και η διατήρηση της πραγματικής αξίας του κεφαλαίου είναι επιτυχία.
- Οι υπερβολικές προσδοκίες αυξάνουν τον κίνδυνο απογοήτευσης και κακών αποφάσεων.
Υπομονή και χρονικό ορίζοντα
- Η αντιμετώπιση του πληθωρισμού είναι μαραθώνιος, όχι σπριντ.
- Τα αποτελέσματα έρχονται σταδιακά, μέσα από σωστή κατανομή περιουσιακών στοιχείων και πειθαρχημένη στρατηγική.
Αποφυγή της παγίδας των «γρήγορων κερδών»
- Σε περιόδους πληθωριστικής πίεσης, πολλοί επενδυτές παρασύρονται σε βιαστικές κινήσεις, κυνήγι trends ή υπερεκτιμημένα assets.
- Αυτή η συμπεριφορά συχνά οδηγεί σε λάθη που κοστίζουν περισσότερο από τον ίδιο τον πληθωρισμό.
Με λίγα λόγια, η πραγματική προστασία από τον πληθωρισμό δεν έρχεται από εντυπωσιακές κινήσεις, αλλά έρχεται από πειθαρχία, ρεαλισμό και συνέπεια στον χρόνο.
Συμπεράσματα και πρακτικές συμβουλές
Ο πληθωρισμός είναι από τα πιο ύπουλα φαινόμενα στην οικονομία.
Δεν εμφανίζεται πάντα με την ίδια ένταση, αλλά επηρεάζει κάθε επενδυτή, είτε έχεις μετοχές, είτε ομόλογα, είτε απλώς χρήματα στην τράπεζα.
Είναι ο «αόρατος φόρος» που μειώνει την αγοραστική δύναμη, αλλά μπορείς να τον αντιμετωπίσεις με σωστή στρατηγική και πειθαρχία.
🔑 Τι να κρατήσεις
- Ο πληθωρισμός μετριέται κυρίως μέσω CPI/HICP και επηρεάζει άμεσα την καθημερινότητα, από το καλάθι του σούπερ μάρκετ μέχρι τα επιτόκια δανείων.
- Οι αιτίες του ποικίλλουν: αυξημένη ζήτηση, άνοδος κόστους, νομισματικές πολιτικές και εξωτερικά σοκ.
- Σε υψηλό πληθωρισμό, οι αποταμιεύσεις και τα σταθερού επιτοκίου ομόλογα χάνουν σε πραγματικούς όρους.
- Κερδίζουν περισσότερο οι εταιρείες με pricing power και τα real assets (ακίνητα, εμπορεύματα, χρυσός), που συχνά λειτουργούν ως αντιστάθμιση.
Πρακτικές Συμβουλές για νέους επενδυτές:
1. Μην αφήνεις μεγάλα ποσά σε μετρητά
- Σε περιβάλλον υψηλού πληθωρισμού, τα μετρητά «λιώνουν» καθημερινά.
- Κράτα ρευστότητα μόνο για ανάγκες βραχυπρόθεσμης κάλυψης και εκτάκτων περιστάσεων.
2. Εφάρμοσε DCA (Dollar Cost Averaging) στρατηγική
- Η συνέπεια στις επενδύσεις με Dollar Cost Averaging σε προστατεύει από το λάθος timing και σου επιτρέπει να εκμεταλλευτείς τις διακυμάνσεις της αγοράς.
- Είναι μια στρατηγική που έχει αποδείξει την αξία της ακόμη και σε δεκαετίες υψηλού πληθωρισμού (π.χ. 1970s).
3. Διαφοροποίησε το χαρτοφυλάκιό σου
- Μην περιορίζεσαι σε μία αγορά. Άλλες χώρες μπορεί να έχουν χαμηλότερο πληθωρισμό ή πιο ευνοϊκές νομισματικές πολιτικές.
- Η γεωγραφική διασπορά μειώνει τον κίνδυνο να εγκλωβιστείς σε ένα μόνο περιβάλλον.
4. Πρόσεξε τη διάρκεια των ομολόγων
- Σε πληθωριστικές περιόδους, τα βραχυπρόθεσμα ομόλογα είναι λιγότερο ευάλωτα, ενώ τα μακροπρόθεσμα σταθερού επιτοκίου κινδυνεύουν να χάσουν σημαντικά σε αξία.
- Αντίθετα, τα inflation-linked bonds προσαρμόζονται αυτόματα στις αυξήσεις τιμών.

Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα
Τι είναι η Fed και ποιος είναι ο ρόλος της;
Η πιο ισχυρή κεντρική τράπεζα του κόσμου και γιατί οι αποφάσεις της επηρεάζουν κάθε επενδυτή
15 λεπτά ανάγνωσης
Τι είναι η ΕΚΤ και πώς επηρεάζει την οικονομία και τις αγορές;
Ο ρόλος της Ευρωπαϊκής Κεντρικής Τράπεζας στην καθημερινότητά μας και στις επενδύσεις
16 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης

Ποια είναι τα σημάδια πριν από ένα bear market;
Πώς θα αναγνωρίσεις τα προειδοποιητικά σήματα μιας μεγάλης πτώσης στις αγορές
18 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.