Τι είναι τα ομόλογα και γιατί επενδύουν σε αυτά οι επαγγελματίες;
Τι είναι ο τίτλος χρέους, ποιοι τύποι ομολόγων υπάρχουν, ποιοι κίνδυνοι τους συνοδεύουν και τι ρόλο παίζουν μέσα σε ένα χαρτοφυλάκιο.
20 Αυγούστου 2025 · 13 λεπτά ανάγνωσης
Τι είναι το ομόλογο με απλά λόγια;
Το ομόλογο είναι ένας τίτλος χρέους.
Με απλά λόγια, όταν αγοράζεις ένα ομόλογο, δανείζεις τα χρήματά σου σε μια κυβέρνηση, μια τράπεζα ή μια επιχείρηση, με αντάλλαγμα την υπόσχεση ότι θα σου τα επιστρέψει στο μέλλον μαζί με έναν τόκο.
Ουσιαστικά, λειτουργείς σαν πιστωτής και το ομόλογο είναι το συμβόλαιο που καθορίζει τους όρους αυτού του «δανείου».
Σε αντίθεση με τη μετοχή (που σημαίνει ιδιοκτησία σε μια εταιρεία), το ομόλογο αντιπροσωπεύει μια σχέση δανειστή–οφειλέτη.
Αυτό συνεπάγεται συγκεκριμένα χαρακτηριστικά που το κάνουν πιο προβλέψιμο:
- έχεις σταθερό εισόδημα (κουπόνι/τόκο) σε τακτά διαστήματα,
- γνωρίζεις εκ των προτέρων πότε θα πάρεις πίσω το κεφάλαιό σου (λήξη ομολόγου),
- σε περίπτωση χρεοκοπίας, έχεις προτεραιότητα στην αποπληρωμή έναντι των μετόχων, άρα μικρότερο ρίσκο σε σχέση με τις μετοχές.
Παράδειγμα:
- Αν αγοράσεις ένα 10ετές κρατικό ομόλογο αξίας 1.000 € με επιτόκιο 3%, θα λαμβάνεις 30 € τον χρόνο για 10 χρόνια, ενώ στο τέλος θα πάρεις πίσω το αρχικό κεφάλαιο των 1.000 €.
- Αν το κρατήσεις μέχρι τη λήξη, ξέρεις από πριν την τελική σου απόδοση, κάτι που προσφέρει σιγουριά σε σύγκριση με τη μεταβλητότητα των μετοχών.

👉 Τα ομόλογα θεωρούνται παραδοσιακά «ασφαλές καταφύγιο» (safe haven), ειδικά όταν εκδίδονται από αξιόπιστα κράτη όπως οι ΗΠΑ ή η Γερμανία.
Δεν είναι όμως όλα τα ομόλογα ίδια: τα κρατικά θεωρούνται πιο ασφαλή, ενώ τα εταιρικά μπορεί να δίνουν υψηλότερες αποδόσεις αλλά και μεγαλύτερο ρίσκο.
Γι’ αυτό και οι επενδυτές τα χρησιμοποιούν για ισορροπία σε ένα χαρτοφυλάκιο, συνδυάζοντάς τα με μετοχές ώστε να μειώνουν τις απώλειες σε δύσκολες περιόδους.
Ποιοι είναι οι κύριοι τύποι ομολόγων;
Τα ομόλογα δεν είναι όλα ίδια· διαφοροποιούνται ανάλογα με τον εκδότη, τη διάρκεια, το νόμισμα και τον βαθμό κινδύνου.
Η κατανόηση των βασικών κατηγοριών είναι απαραίτητη, γιατί κάθε είδος έχει διαφορετικό ρόλο σε ένα χαρτοφυλάκιο.
🔶 Κρατικά ομόλογα (Government Bonds)
Εκδίδονται από κυβερνήσεις για να χρηματοδοτήσουν τις ανάγκες τους: από δημόσιες επενδύσεις έως την κάλυψη ελλειμμάτων.
Τα θεωρούμενα ως πιο ασφαλή είναι αυτά χωρών με ισχυρή οικονομία και πιστοληπτική αξιολόγηση (π.χ. US Treasuries, Bunds Γερμανίας).
Οι επενδυτές τα επιλέγουν συχνά σε περιόδους κρίσης, γιατί θεωρούνται «ασφαλές καταφύγιο» (flight to safety).
Υπάρχουν και οι λεγόμενες «υψηλού κινδύνου» εκδόσεις από χώρες με ασθενή οικονομία ή δημοσιονομικά προβλήματα, που προσφέρουν υψηλότερα επιτόκια για να προσελκύσουν αγοραστές.
🔶 Εταιρικά ομόλογα (Corporate Bonds)
Εκδίδονται από επιχειρήσεις που χρειάζονται χρηματοδότηση για ανάπτυξη, εξαγορές ή αναχρηματοδότηση δανείων.
Προσφέρουν συνήθως υψηλότερη απόδοση από τα κρατικά, αλλά με μεγαλύτερο ρίσκο αθέτησης. Διακρίνονται σε:
- Investment Grade (από μεγάλες, ισχυρές εταιρείες με καλή πιστοληπτική ικανότητα).
- High Yield / Junk Bonds (με μεγαλύτερο ρίσκο, άρα και υψηλότερες αποδόσεις).
Οι αξιολογήσεις τους (credit ratings) από οργανισμούς όπως η Moody’s, η S&P και η Fitch είναι καθοριστικές για το αν οι θεσμικοί επενδυτές θα τα επιλέξουν.
Οι επαγγελματίες συχνά τα εντάσσουν για να αυξήσουν την απόδοση ενός χαρτοφυλακίου, αλλά τα αντισταθμίζουν με ασφαλέστερα στοιχεία για ισορροπία κινδύνου.
🔶 Δημοτικά / Τοπικά ομόλογα (Municipal Bonds)
Εκδίδονται από δήμους ή περιφέρειες για έργα υποδομής, σχολεία, νοσοκομεία.
- Στις ΗΠΑ είναι ιδιαίτερα δημοφιλή λόγω φορολογικών κινήτρων (π.χ. απαλλαγή από ομοσπονδιακό φόρο εισοδήματος).
- Στην Ευρώπη είναι λιγότερο διαδεδομένα, αλλά η άνοδος των «πράσινων έργων» έχει δώσει ώθηση.
Παράδειγμα: Ένας δήμος μπορεί να εκδώσει ομόλογο για να χρηματοδοτήσει την κατασκευή ενός νέου μετρό ή νοσοκομείου, με αντάλλαγμα σταθερή ροή πληρωμών στους επενδυτές.
🔶 Πράσινα & Βιώσιμα Ομόλογα (Green / ESG Bonds)
Πρόκειται για πιο πρόσφατη κατηγορία, συνδεδεμένη με την τάση της βιωσιμότητας.
Τα κεφάλαια χρησιμοποιούνται αποκλειστικά για έργα με περιβαλλοντικό ή κοινωνικό αποτύπωμα.
- Περιλαμβάνουν χρηματοδότηση ανανεώσιμων πηγών ενέργειας, έργων εξοικονόμησης ενέργειας, «έξυπνων πόλεων».
- Ελκύουν θεσμικούς επενδυτές που θέλουν να εντάξουν ESG κριτήρια στα χαρτοφυλάκιά τους.
- Παρότι είναι μικρό ποσοστό της συνολικής αγοράς, ο ρυθμός ανάπτυξής τους είναι ραγδαίος.
Παράδειγμα: Η Ευρωπαϊκή Επιτροπή έχει θεσπίσει το πλαίσιο έκδοσης NextGenerationEU Green Bonds, με δυνατότητα άντλησης έως περίπου 250 δισ. € έως το 2026, στο πλαίσιο της χρηματοδότησης του ευρωπαϊκού σχεδίου ανάκαμψης.

🔶 Ομόλογα σταθερού vs κυμαινόμενου επιτοκίου
Τα ομόλογα δεν είναι όλα ίδια. Ο τρόπος με τον οποίο υπολογίζεται το επιτόκιό τους επηρεάζει άμεσα τόσο το εισόδημα που λαμβάνεις όσο και το ρίσκο που αναλαμβάνεις σε διαφορετικά οικονομικά περιβάλλοντα.
- Ομόλογα σταθερού επιτοκίου
Στα ομόλογα σταθερού επιτοκίου, ο επενδυτής γνωρίζει από την αρχή ακριβώς το ποσό του κουπονιού που θα λαμβάνει κάθε χρόνο μέχρι τη λήξη.
Αυτή η προβλεψιμότητα τα καθιστά ιδιαίτερα ελκυστικά για όσους θέλουν σταθερό εισόδημα και χαμηλή αβεβαιότητα.
Λειτουργούν καλύτερα όταν:
- τα επιτόκια είναι σταθερά ή σε πτωτική πορεία
- ο πληθωρισμός βρίσκεται υπό έλεγχο
- προτεραιότητα είναι η προβλεψιμότητα και όχι η προσαρμοστικότητα
Ωστόσο, σε περιβάλλον ανόδου επιτοκίων, η αξία τους μπορεί να πιεστεί, καθώς τα νέα ομόλογα εκδίδονται με υψηλότερα κουπόνια.
- Ομόλογα κυμαινόμενου επιτοκίου
Τα ομόλογα κυμαινόμενου επιτοκίου έχουν κουπόνι που προσαρμόζεται περιοδικά με βάση ένα επιτόκιο αναφοράς, όπως το Euribor ή κάποιο κρατικό επιτόκιο.
Αυτό σημαίνει ότι το εισόδημα μεταβάλλεται ανάλογα με τις συνθήκες της αγοράς.
Προσφέρουν:
- μεγαλύτερη ανθεκτικότητα σε περιόδους ανόδου επιτοκίων
- καλύτερη προστασία από τον πληθωρισμό σε σχέση με τα σταθερά
- μικρότερη ευαισθησία στις αυξήσεις των κεντρικών τραπεζών
Σε περιβάλλον υψηλού πληθωρισμού και αυξανόμενων επιτοκίων, τα κυμαινόμενα ομόλογα γίνονται συνήθως πιο ελκυστικά, καθώς το κουπόνι τους «ακολουθεί» την αγορά αντί να μένει στάσιμο.

Γιατί επενδύουν σε ομόλογα οι επαγγελματίες;
Αν και συχνά το ενδιαφέρον των μικροεπενδυτών στρέφεται στις μετοχές λόγω της υψηλής απόδοσης, οι επαγγελματίες επενδυτές (ασφαλιστικά ταμεία, συνταξιοδοτικά funds, τράπεζες, asset managers) στηρίζουν σημαντικό μέρος των χαρτοφυλακίων τους στα ομόλογα.
Ο λόγος δεν είναι τυχαίος: τα ομόλογα προσφέρουν σταθερότητα, προβλεψιμότητα και προστασία κεφαλαίου, στοιχεία που είναι απαραίτητα όταν διαχειρίζεσαι δισεκατομμύρια ή έχεις ευθύνη απέναντι σε συνταξιούχους και ασφαλισμένους.
🔶 Σταθερό εισόδημα
Τα ομόλογα πληρώνουν τακτικά κουπόνια (τόκους), εξασφαλίζοντας συνεχή ροή εισοδήματος ανεξάρτητα από τις διακυμάνσεις των αγορών.
- Για τα συνταξιοδοτικά ταμεία, αυτή η προβλεψιμότητα είναι κρίσιμη, καθώς πρέπει να καταβάλλουν συντάξεις σε εκατομμύρια δικαιούχους κάθε μήνα.
- Για τις ασφαλιστικές εταιρείες, τα ομόλογα λειτουργούν ως «μαξιλάρι», καθώς προσφέρουν σταθερές εισροές απέναντι σε απρόβλεπτες αποζημιώσεις.
🔶 Μείωση ρίσκου χαρτοφυλακίου
Οι τιμές των ομολόγων συχνά κινούνται αντίστροφα από τις μετοχές σε περιόδους κρίσης.
Έτσι, λειτουργούν ως αντιστάθμιση (hedging), μειώνοντας τη συνολική μεταβλητότητα.
Όταν οι αγορές μετοχών καταρρέουν, οι επενδυτές στρέφονται στα ομόλογα, αυξάνοντας την αξία τους.
Αυτός είναι και ο λόγος που το παραδοσιακό μοντέλο “60/40” (60% μετοχές, 40% ομόλογα) παραμένει δημοφιλές εδώ και δεκαετίες ως στρατηγική ισορροπίας.
🔶 Προτεραιότητα σε περίπτωση χρεοκοπίας
Αν μια εταιρεία χρεοκοπήσει, οι ομολογιούχοι αποζημιώνονται πριν από τους μετόχους.
Αυτό κάνει τα ομόλογα σαφώς λιγότερο ριψοκίνδυνα σε σχέση με τις μετοχές, ειδικά για επενδυτές που θέλουν να περιορίσουν τον κίνδυνο απώλειας κεφαλαίου.
Παράδειγμα: Στην πτώχευση της Lehman Brothers το 2008, οι μέτοχοι έχασαν τα πάντα, ενώ οι κάτοχοι ομολόγων κατάφεραν να ανακτήσουν ένα μέρος των χρημάτων τους μέσω της εκκαθάρισης.
🔶 Σταθερότητα σε μακροπρόθεσμο ορίζοντα
Οι επαγγελματίες δεν κυνηγούν μόνο υψηλές αποδόσεις, αλλά και σταθερότητα κεφαλαίου.
Τα ομόλογα με υψηλή πιστοληπτική αξιολόγηση (investment grade) προσφέρουν αυτή την προβλεψιμότητα, καθιστώντας τα ιδανική επιλογή για θεσμικούς που διαχειρίζονται τεράστια κεφάλαια και έχουν μακροχρόνιες υποχρεώσεις.
🔶 ESG και στρατηγική διαφοροποίηση
Η άνοδος των «πράσινων» και «κοινωνικών» ομολόγων έχει προσελκύσει επενδυτές που θέλουν να συνδυάσουν απόδοση με υπεύθυνη επένδυση.
Για θεσμικούς οργανισμούς, η επιλογή αυτών των τίτλων δεν έχει μόνο οικονομική αξία, αλλά και brand positioning, ενισχύοντας την εικόνα τους ως socially responsible επενδυτών.
Κίνδυνοι της επένδυσης σε ομόλογα
Παρά τα πλεονεκτήματά τους, τα ομόλογα δεν είναι «αλεξίσφαιρα».
Φέρουν ρίσκα που μπορεί να μην είναι τόσο εμφανή, αλλά επηρεάζουν άμεσα την πραγματική τους απόδοση.
Οι βασικοί κίνδυνοι της επένδυσης σε ομόλογα σχετίζονται με:
🔶 Χαμηλότερες αποδόσεις
Σε βάθος χρόνου, τα ομόλογα αδυνατούν να ανταγωνιστούν τις μετοχές ως προς τη συνολική καθαρή απόδοση.
Ο ρόλος τους δεν είναι η εκρηκτική ανάπτυξη, αλλά η σταθερότητα.
Σύμφωνα με το UBS Global Investment Returns Yearbook 2026, την περίοδο 1900–2025 (126 χρόνια) οι αμερικανικές μετοχές απέδωσαν 6,6% ετησίως σε πραγματικούς όρους (μετά τον πληθωρισμό), ενώ τα κρατικά ομόλογα 1,6% και τα έντοκα γραμμάτια (Treasury bills) μόλις 0,5%.

Μια τέτοια διαφορά απόδοσης, όταν λειτουργεί μέσω του ανατοκισμού σε βάθος δεκαετιών, οδηγεί σε τεράστιες αποκλίσεις στο τελικό ύψος της περιουσίας.
🔶 Κίνδυνος πληθωρισμού
Ο πληθωρισμός είναι ίσως ο πιο ύπουλος εχθρός των ομολόγων.
Όταν ο ρυθμός ανόδου των τιμών υπερβαίνει την απόδοση ενός ομολόγου, ο επενδυτής χάνει πραγματική αγοραστική δύναμη, ακόμα κι αν το κουπόνι συνεχίζει να καταβάλλεται κανονικά.
Παράδειγμα: Ένα ομόλογο με κουπόνι 3% σε περιβάλλον πληθωρισμού 6% οδηγεί σε καθαρή αρνητική απόδοση -3%, διαβρώνοντας την αξία του κεφαλαίου.
🔶 Κίνδυνος επιτοκίων
Οι τιμές των ομολόγων κινούνται αντίθετα με τα επιτόκια.
Όταν τα επιτόκια ανεβαίνουν, τα υφιστάμενα ομόλογα με χαμηλότερο κουπόνι γίνονται λιγότερο ελκυστικά, με αποτέλεσμα η αξία τους να πέφτει.
Αυτό δημιουργεί λογιστικές ζημιές για όποιον χρειαστεί να πουλήσει πριν από τη λήξη.
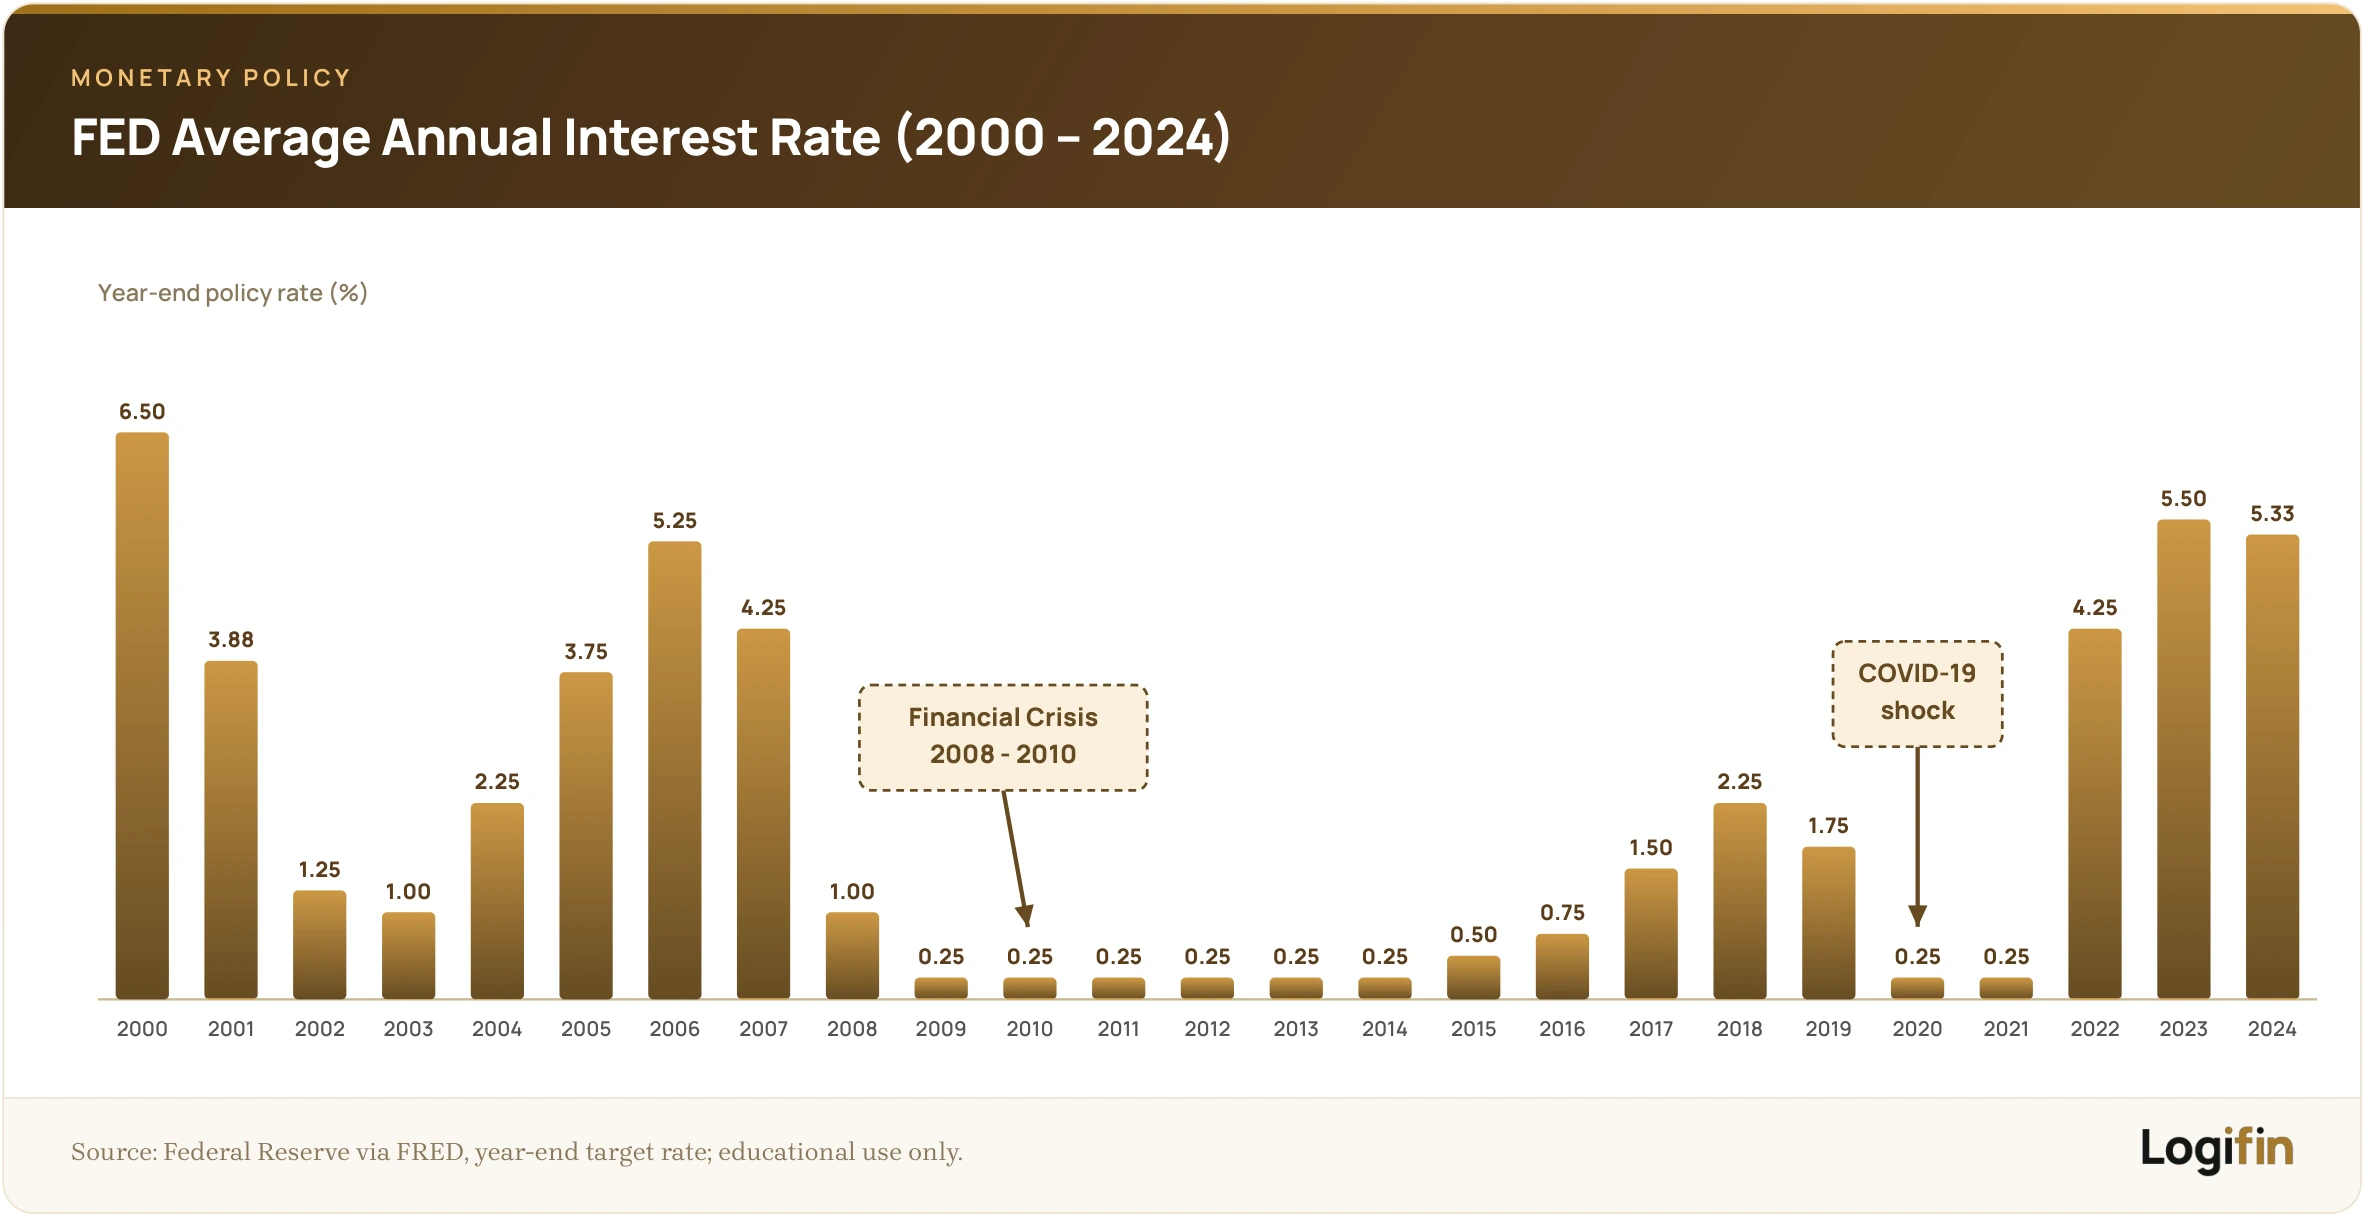
Η διάρκεια (duration) ενός ομολόγου δείχνει πόσο ευαίσθητο είναι στις μεταβολές επιτοκίων. Όσο μεγαλύτερη η διάρκεια, τόσο πιο έντονη η αντίδραση της τιμής στις αυξομειώσεις.
Έτσι, τα μακροπρόθεσμα ομόλογα κρύβουν μεγαλύτερο επιτοκιακό ρίσκο από τα βραχυπρόθεσμα.
🔶 Κίνδυνος αθέτησης (default risk)
Ειδικά στα εταιρικά ή κρατικά ομόλογα χαμηλής πιστοληπτικής ικανότητας, υπάρχει ο κίνδυνος μη αποπληρωμής.
Η φερεγγυότητα του εκδότη είναι καθοριστικός παράγοντας.
Παράδειγμα:
- Η Αργεντινή έχει προχωρήσει σε αλλεπάλληλα defaults τις τελευταίες δεκαετίες, αφήνοντας τους ομολογιούχους με σημαντικές απώλειες.
- Αντίθετα, χώρες ή εταιρείες με υψηλή αξιολόγηση (investment grade) προσφέρουν μεγαλύτερη σιγουριά, έστω κι αν η απόδοση είναι χαμηλότερη.
🔶 Περιορισμένη συμμετοχή στην ανάπτυξη
Οι μετοχές έχουν απεριόριστη θεωρητικά δυνατότητα ανόδου όταν μια εταιρεία ευημερεί.
Αντίθετα, τα ομόλογα έχουν προκαθορισμένο όριο απόδοσης: το κουπόνι και την αποπληρωμή στη λήξη.
Αυτό σημαίνει ότι, ακόμα κι αν μια εταιρεία «απογειωθεί», οι ομολογιούχοι δεν επωφελούνται από την πλήρη δυναμική της.
Πώς χρησιμοποιούνται τα ομόλογα σε ένα χαρτοφυλάκιο;
Τα ομόλογα αποτελούν βασικό συστατικό σε κάθε σοβαρή επενδυτική στρατηγική.
Ο ρόλος τους δεν είναι να «ενθουσιάσουν» με εκρηκτικές αποδόσεις, αλλά να προσφέρουν σταθερότητα, ισορροπία και προστασία.
Αν το χαρτοφυλάκιο είναι ένα καράβι που ταξιδεύει σε αβέβαιες αγορές, τα ομόλογα είναι η καρίνα που το κρατά όρθιο όταν φυσούν δυνατοί άνεμοι.
🔶 Διαφοροποίηση και μείωση κινδύνου
Η ιστορία δείχνει ότι οι αγορές μετοχών μπορούν να καταρρεύσουν ξαφνικά, ενώ τα ομόλογα συχνά λειτουργούν ως «αντίβαρο».
- Όταν οι μετοχές πέφτουν, οι επενδυτές αναζητούν ασφάλεια στα κρατικά ομόλογα, αυξάνοντας τη ζήτηση και την τιμή τους.
- Αυτός ο μηχανισμός μειώνει τις συνολικές απώλειες ενός χαρτοφυλακίου και εξομαλύνει την πορεία του σε βάθος χρόνου.
🔶 Σταθερή ροή εισοδήματος
Τα ομόλογα προσφέρουν τακτικές πληρωμές κουπονιών, δημιουργώντας μια προβλέψιμη ροή μετρητών.
- Για τα ασφαλιστικά ταμεία, αυτή η σταθερότητα αποτελεί θεμέλιο για την καταβολή μελλοντικών συντάξεων.
- Για τους ιδιώτες επενδυτές, η προβλεψιμότητα του εισοδήματος είναι εξίσου σημαντική με την προστασία κεφαλαίου, ειδικά όταν πλησιάζουν στη συνταξιοδότηση.
Παράδειγμα: Ένας επενδυτής με 100.000 € σε 10ετές κρατικό ομόλογο με κουπόνι 3% γνωρίζει ότι θα εισπράττει 3.000 € ετησίως μέχρι τη λήξη, ανεξάρτητα από τις διακυμάνσεις της αγοράς.
Αυτό κάνει τα ομόλογα ένα «εισοδηματικό εργαλείο» που δεν εξαρτάται από την ψυχολογία του χρηματιστηρίου.
🔶 Αντιστάθμιση κινδύνου (Hedging)
Τα ομόλογα λειτουργούν σαν «μαξιλάρι ασφαλείας» σε δύσκολες περιόδους.
Σε ύφεση, οι κεντρικές τράπεζες συχνά μειώνουν τα επιτόκια → οι τιμές των ήδη εκδομένων ομολόγων ανεβαίνουν.
Έτσι, ενώ οι μετοχές μπορεί να υποχωρούν, τα ομόλογα αντισταθμίζουν μέρος της ζημιάς και συγκρατούν τη συνολική ζημία του χαρτοφυλακίου.
Τα βραχυπρόθεσμα κρατικά ομόλογα θεωρούνται το «πιο κοντινό πράγμα στα μετρητά» (cash equivalent). Είναι ιδανικά για όσους θέλουν ρευστότητα με ελάχιστο ρίσκο, λειτουργώντας ως ασφαλής «χώρος στάθμευσης» κεφαλαίων.
🔶 Στρατηγικές Κατανομής: Το κλασικό 60/40
Ο παραδοσιακός κανόνας του 60/40 (60% μετοχές, 40% ομόλογα) υπήρξε για δεκαετίες η «χρυσή συνταγή» των επενδυτών.
Ο στόχος ήταν να συνδυαστεί η ανάπτυξη των μετοχών με τη σταθερότητα των ομολόγων.
- Σε bull markets, το χαρτοφυλάκιο επωφελείται από την άνοδο των μετοχών.
- Σε bear markets, τα ομόλογα μειώνουν τη ζημιά.
Ωστόσο, πρόσφατες μελέτες (AQR, 2022) δείχνουν ότι η συσχέτιση μετοχών και ομολόγων δεν είναι σταθερή και μπορεί να αυξάνεται σε περιόδους υψηλού πληθωρισμού και έντονης νομισματικής σύσφιξης, όπως το 2022.

Σε τέτοιες φάσεις, τα οφέλη της διαφοροποίησης μειώνονται προσωρινά, γεγονός που αναδεικνύει την ανάγκη για μεγαλύτερη ευελιξία στις στρατηγικές κατανομής.
🔶 Ειδικές χρήσεις: ESG και Green Bonds
Τα «πράσινα» ομόλογα προσφέρουν τη δυνατότητα σε επενδυτές να συνδυάσουν απόδοση με κοινωνικούς και περιβαλλοντικούς στόχους.
Οι θεσμικοί τα χρησιμοποιούν για να ευθυγραμμίσουν τη στρατηγική τους με τα ESG standards.
Ταυτόχρονα, λειτουργούν και ως εργαλείο στρατηγικού positioning, ενισχύοντας την εικόνα των επενδυτών ως υπεύθυνων και μακροπρόθεσμων.
Έτσι, τα ομόλογα δεν είναι μόνο εργαλείο σταθερότητας, αλλά και όχημα εξέλιξης που μπορεί να προσαρμόζεται στις νέες ανάγκες των αγορών.
🔶 Πόσο μεγάλο ποσοστό ομολόγων να έχω στο χαρτοφυλάκιό μου;
Δεν υπάρχει ένα νούμερο που να ταιριάζει σε όλους. Εξαρτάται από τον χρονικό σου ορίζοντα, την ανοχή σου στο ρίσκο και τον στόχο σου.
Ένας κλασικός εμπειρικός κανόνας λέει «κράτα σε ομόλογα ένα ποσοστό κοντά στην ηλικία σου», ενώ το μοντέλο 60/40 παραμένει σημείο αναφοράς· κανένα από τα δύο δεν είναι απόλυτο.
Ο γενικός κανόνας: όσο πιο κοντά στον στόχο σου (π.χ. συνταξιοδότηση) ή όσο χαμηλότερη η ανοχή σου στις διακυμάνσεις, τόσο μεγαλύτερο το ποσοστό των ομολόγων.
🔶 Πώς αγοράζω ομόλογα ως ιδιώτης επενδυτής στην Ευρώπη;
Οι περισσότεροι ιδιώτες δεν αγοράζουν μεμονωμένα ομόλογα, αλλά αποκτούν έκθεση μέσω ETF ομολόγων (bond ETFs) σε δομή UCITS, μέσα από έναν διεθνή broker.
Αυτό προσφέρει διαφοροποίηση σε εκατοντάδες εκδόσεις με μικρό κεφάλαιο, αντί να δεσμεύεις μεγάλο ποσό σε ένα μόνο ομόλογο.
🔶 Ομόλογα ή ETF ομολόγων: τι να επιλέξω;
Ένα μεμονωμένο ομόλογο που το κρατάς ως τη λήξη σού δίνει γνωστή απόδοση και επιστροφή κεφαλαίου, αλλά απαιτεί μεγαλύτερο κεφάλαιο και έρευνα ανά έκδοση.
Ένα ETF ομολόγων προσφέρει άμεση διαφοροποίηση και ρευστότητα, χωρίς όμως «ημερομηνία λήξης». Η αξία του κυμαίνεται με τα επιτόκια, κάτι που ταιριάζει σε όσους θέλουν απλότητα και σταδιακή τοποθέτηση.
Συμπεράσματα και πρακτικές συμβουλές
Τα ομόλογα μπορεί να φαίνονται «βαρετά» σε σχέση με τις μετοχές, όμως η δύναμή τους κρύβεται ακριβώς στη σταθερότητα και την προβλεψιμότητα.
Είναι το εργαλείο που χρησιμοποιούν οι θεσμικοί και οι επαγγελματίες για να χτίσουν ανθεκτικά χαρτοφυλάκια, να προστατεύσουν κεφάλαια και να εξασφαλίσουν εισόδημα σε βάθος χρόνου.
🔑 Τι να θυμάσαι:
- Τα ομόλογα είναι δάνειο που δίνεις σε κράτος ή εταιρεία, με αντάλλαγμα τόκους και επιστροφή κεφαλαίου.
- Παρέχουν μικρότερο ρίσκο και μεταβλητότητα σε σχέση με τις μετοχές.
- Δεν είναι χωρίς μειονεκτήματα: κινδυνεύουν από πληθωρισμό, αυξήσεις επιτοκίων και, σε ορισμένες περιπτώσεις, από αθέτηση πληρωμών.
- Ο ρόλος τους δεν είναι να αντικαταστήσουν τις μετοχές, αλλά να τις συμπληρώσουν.
Πρακτικές Συμβουλές για νέους επενδυτές:
1. Σκέψου τη σωστή κατανομή
Η κλασική στρατηγική 60/40 μπορεί να μην είναι πάντα ιδανική, αλλά δείχνει τη σημασία της ισορροπίας.
Όσο πιο κοντά βρίσκεσαι στη συνταξιοδότηση, τόσο μεγαλύτερο μπορεί να είναι το ποσοστό των ομολόγων στο χαρτοφυλάκιό σου.
2. Προτίμησε ποιότητα σε περιόδους κρίσης
Σε περιόδους αβεβαιότητας, τα κρατικά ομόλογα χωρών με υψηλή αξιολόγηση (ΗΠΑ, Γερμανία) λειτουργούν ως ασφαλές καταφύγιο.
3. Διαφοροποίησε
Μην επενδύεις μόνο σε ένα είδος ομολόγου.
Συνδύασε κρατικά, εταιρικά και, αν ταιριάζει στο προφίλ σου, green bonds, ώστε να μειώσεις τον κίνδυνο και να έχεις περισσότερες πηγές απόδοσης.
4. Μάθε να διαβάζεις τη «διάρκεια»
Η διάρκεια (duration) δείχνει πόσο ευαίσθητο είναι το ομόλογο σε μεταβολές επιτοκίων. Όσο μεγαλύτερη, τόσο πιο ευάλωτο είναι σε άνοδο επιτοκίων.
Το περιεχόμενο αυτού του άρθρου παρέχεται αποκλειστικά για ενημερωτικούς και εκπαιδευτικούς σκοπούς και δεν αποτελεί επενδυτική συμβουλή ή προτροπή για αγορά ή πώληση χρηματοοικονομικών προϊόντων. Οι πληροφορίες βασίζονται σε δημόσια διαθέσιμες πηγές που θεωρούνται αξιόπιστες, χωρίς εγγύηση ακρίβειας ή πληρότητας. Πριν λάβεις οποιαδήποτε οικονομική ή επενδυτική απόφαση, συνιστάται να συμβουλευτείς έναν πιστοποιημένο επαγγελματία σύμβουλο ή λογιστή, λαμβάνοντας υπόψη τη δική σου οικονομική κατάσταση και προφίλ κινδύνου. Η ομάδα του Logifin δεν φέρει καμία ευθύνη για οποιαδήποτε άμεση ή έμμεση ζημία προκύψει από την εφαρμογή των πληροφοριών που παρουσιάζονται.
Σχετικά άρθρα
Τι είναι Money Market Fund και πώς λειτουργεί;
Πώς λειτουργεί ένα αμοιβαίο κεφάλαιο βραχυπρόθεσμων χρεογράφων, τι αποδίδει, ποιοι κίνδυνοι υπάρχουν και πότε έχει θέση στο χαρτοφυλάκιο.
10 λεπτά ανάγνωσης
Τι είναι η αντιστάθμιση κινδύνου (Hedging) και πότε τη χρειαζόμαστε;
Η “ασπίδα” του επενδυτή απέναντι στη μεταβλητότητα και τα απρόβλεπτα γεγονότα
17 λεπτά ανάγνωσης
Πώς να χτίσεις ένα ανθεκτικό χαρτοφυλάκιο;
Οδηγός για επενδυτές που θέλουν να χτίσουν κάτι σταθερό, απλό και μακροπρόθεσμα αποδοτικό.
18 λεπτά ανάγνωσης

Τι είναι ύφεση και πώς επηρεάζει τους επενδυτές;
Κατανοώντας τους οικονομικούς κύκλους και τις συνέπειές τους στις αγορές.
24 λεπτά ανάγνωσης
ΕΞΕΡΕΥΝΗΣΕ ΤΟ LOGIFIN
Ό,τι χρειάζεσαι για να μάθεις, να σχεδιάσεις και να παρακολουθήσεις τις επενδύσεις σου.
Logifin Blog
Μάθε ό,τι χρειάζεσαι για να βάλεις τάξη στα οικονομικά σου και να επενδύεις με σιγουριά.
Logifin Insights
Τι κινεί τις αγορές και τι σημαίνει για έναν μακροπρόθεσμο επενδυτή. Σύντομα και χωρίς θόρυβο.
Logifin Tools
Δωρεάν, μέσα στο site, χωρίς εγγραφή. Ό,τι υπολογίζεις μένει στη συσκευή σου.
Logifin ETF Hub
Βρες το ETF που σου ταιριάζει: 550+ UCITS ETFs, έξυπνα φίλτρα και αναλυτικές συγκρίσεις.
Logifin Guides
Μία σειρά οδηγών που χτίζει βήμα βήμα το επενδυτικό σου πλάνο. Ο πρώτος οδηγός είναι δωρεάν για όλους.
Logifin Circle
Τα εργαλεία και το Hub είναι δωρεάν για όλους. Μέλος γίνεσαι για την ενημέρωση που δεν σταματά ποτέ.